Giá nhà giảm chưa đủ kéo giấc mơ an cư lại gần
Một số căn hộ được giảm giá, nhưng người mua vẫn khó xuống tiền khi lãi vay tăng và nhà vừa túi tiền khan hiếm. Với nhiều gia đình, trở ngại lớn nhất là khoản trả nợ kéo dài sau khi nhận nhà.
Vợ chồng chị Nguyễn Thu Hà, 35 tuổi, thuê một căn hộ nhỏ tại Hà Đông, Hà Nội. Sau nhiều năm dành dụm, hai người có khoảng 1,2 tỷ đồng và bắt đầu tìm nhà để ổn định chỗ ở trước khi con vào lớp một. Căn hộ họ nhắm tới có hai phòng ngủ, giá chào bán hơn 3 tỷ đồng, thuận tiện cho việc đi làm và đưa đón con.
Cuối năm 2025, gia đình từng tính đến phương án vay thêm gần 2 tỷ đồng. Tuy nhiên, khoản nợ lớn khiến chị Hà dè dặt. Hai vợ chồng quyết định thuê thêm một năm, vừa tích lũy, vừa chờ những căn hộ có giá phù hợp hơn.
Sau nhiều tháng, một số chủ nhà bắt đầu hạ giá, có người chấp nhận thương lượng thêm nếu khách thanh toán nhanh. Nhưng khi tính lại phương án vay, gia đình nhận ra khoản trả ngân hàng mỗi tháng có thể cao hơn dự kiến ban đầu. Tiền tích lũy tăng thêm chưa đủ bù cho sức ép từ chi phí vốn. Kế hoạch mua nhà vì thế tiếp tục bị lùi lại.
 Một số căn hộ được giảm giá, nhưng người mua vẫn khó xuống tiền khi lãi vay tăng và nhà vừa túi tiền khan hiếm.
Nhà hạ giá, khoản trả nợ vẫn nặng hơn
Tình huống trên minh họa cho một vướng mắc của người mua nhà bằng vốn vay: giá bán điều chỉnh chưa chắc giúp họ dễ mua hơn. Một căn hộ được giảm vài trăm triệu đồng có thể trở nên hấp dẫn, nhưng quyết định xuống tiền còn phụ thuộc vào số tiền phải trả hằng tháng và khả năng duy trì khoản chi ấy trong nhiều năm.
Với những gia đình đã có phần lớn tiền mua nhà, mức giảm giá là cơ hội đáng cân nhắc. Ngược lại, người phải vay một nửa, thậm chí hai phần ba giá trị căn hộ, chịu tác động rất lớn từ lãi suất. Chỉ vài điểm phần trăm chênh lệch cũng có thể làm thay đổi toàn bộ phương án tài chính.
Theo số liệu DKRA Consulting, đến tháng 9/2026, lãi suất vay mua nhà cố định trong 12–24 tháng tại 11 ngân hàng phổ biến khoảng 10,9%/năm. Một số ngân hàng áp dụng mức cao hơn, như VPBank khoảng 13,2%/năm, VIB khoảng 11,1–12%/năm. Chỉ một số ngân hàng còn duy trì mức dưới 10%. Khi hết thời gian ưu đãi, lãi suất thả nổi phổ biến khoảng 12–15%/năm.
Khoảng cách giữa lãi suất ưu đãi ban đầu và mức áp dụng sau đó là điều người vay phải tính kỹ. Hợp đồng mua nhà có thể được ký trong một buổi, nhưng nghĩa vụ trả nợ thường kéo dài hàng chục năm. Nếu chỉ cân đối theo mức lãi của năm đầu, gia đình dễ rơi vào thế bị động khi khoản vay chuyển sang thả nổi.
Có thể thấy rõ sức ép này qua một phép tính đơn giản. Với khoản vay 2 tỷ đồng, lãi suất 6,5%/năm tương ứng khoảng 130 triệu đồng tiền lãi mỗi năm nếu tính trên dư nợ ban đầu. Khi lãi suất lên 9,5%/năm, con số tăng thành 190 triệu đồng, chênh lệch 60 triệu đồng, tương đương 5 triệu đồng mỗi tháng. Đây mới là tiền lãi, chưa bao gồm phần gốc phải trả; số tiền thực tế còn phụ thuộc lịch trả nợ và dư nợ từng thời điểm.
Trong khi đó, một căn hộ giá 3 tỷ đồng giảm 5% giúp người mua tiết kiệm 150 triệu đồng; giảm 10% tương ứng 300 triệu đồng. Khoản tiết kiệm này có ý nghĩa, nhất là nếu giúp giảm số tiền cần vay. Tuy nhiên, lợi ích ấy phải được đặt cạnh chi phí vốn trong những năm tiếp theo. Nếu lãi suất cao kéo dài, tổng tiền trả ngân hàng có thể làm thu hẹp đáng kể phần lợi có được từ giá mua thấp hơn.
Bởi vậy, người mua không thể chỉ nhìn vào thông tin “chủ nhà giảm giá” hay “bán cắt lỗ”. Điều cần làm rõ là sau khi thanh toán phần vốn tự có, gia đình còn phải vay bao nhiêu, trả bao nhiêu mỗi tháng và còn đủ tiền cho các nhu cầu thiết yếu hay không.
Với một gia đình có con nhỏ, chi phí học hành, y tế, sinh hoạt khó có thể co lại tương ứng mỗi khi tiền trả nợ tăng. Thu nhập cũng không tự tăng theo lãi suất. Khi khoản vay chiếm phần quá lớn trong ngân sách, một biến động về việc làm hoặc một khoản chi đột xuất đều có thể khiến kế hoạch an cư trở nên chật vật.
Ông Sử Ngọc Khương, Giám đốc cấp cao Bộ phận Đầu tư tại Savills Việt Nam, cho rằng lãi suất cao khiến nhà đầu tư thận trọng hơn, đặc biệt với những khoản vay lớn. Sự dè dặt ấy cũng đặt ra yêu cầu tính toán kỹ đối với người mua để ở, bởi đây là khoản nợ gắn trực tiếp với thu nhập và đời sống gia đình.
Trong bối cảnh đó, nhiều người tiếp tục chờ đợi. Nhưng chờ đợi cũng có chi phí: tiền thuê nhà vẫn phải trả, sinh hoạt chưa ổn định, còn khả năng giá và lãi suất cùng trở về mức phù hợp chưa rõ ràng. Người mua vì thế mắc kẹt giữa nhu cầu có chỗ ở lâu dài và nỗi lo gánh một khoản nợ vượt sức.
Thêm căn hộ mở bán, vẫn thiếu nhà phù hợp thu nhập
Khó khăn về lãi vay càng rõ khi thị trường thiếu sản phẩm vừa túi tiền. Người mua có thể điều chỉnh diện tích, chấp nhận đi làm xa hơn hoặc lựa chọn dự án ít tiện ích hơn, nhưng những nhượng bộ ấy chưa chắc đưa giá căn hộ về mức họ đủ khả năng chi trả.
Theo báo cáo của Ban Đô thị HĐND TP Hà Nội, trong sáu tháng đầu năm 2026, nhóm căn hộ cao cấp có giá 50–80 triệu đồng/m² cùng phân khúc sang trọng, siêu sang trên 80 triệu đồng/m² chiếm tới 78% nguồn cung chung cư thương mại mới. Căn hộ bình dân dưới 25 triệu đồng/m² gần như vắng bóng trên thị trường sơ cấp.
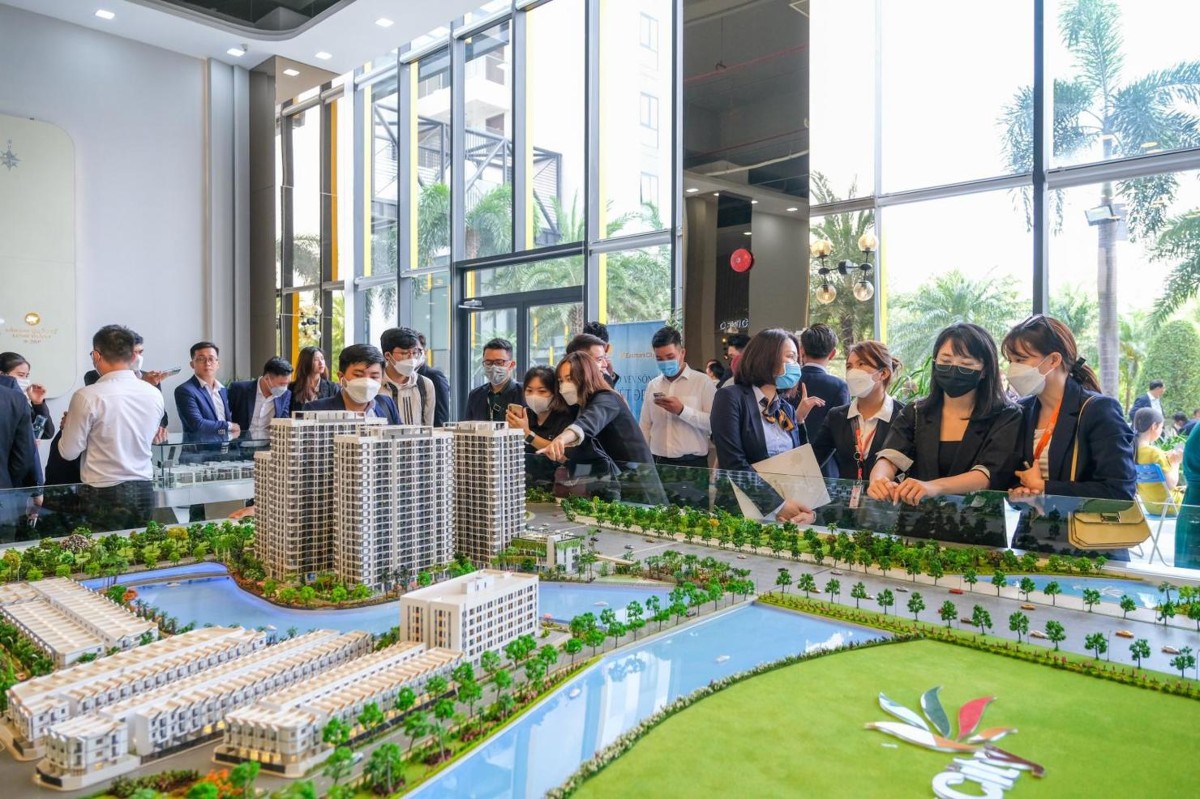 Với nhiều gia đình, trở ngại lớn nhất là khoản trả nợ kéo dài sau khi nhận nhà.
Cơ cấu này cho thấy khoảng cách lớn giữa hàng hóa được đưa ra thị trường và nhu cầu an cư của số đông. Nguồn cung mới xuất hiện nhưng chủ yếu ở mức giá cao thì người có thu nhập trung bình vẫn khó tìm được lựa chọn phù hợp. Để mua, họ phải tích lũy lâu hơn hoặc vay nhiều hơn, đồng nghĩa chịu thêm rủi ro khi lãi suất biến động.
Sang quý III/2026, Knight Frank Việt Nam ghi nhận giá bán sơ cấp trung bình tại Hà Nội đạt 4.349 USD/m², tương đương khoảng 114 triệu đồng/m². Mức này giảm nhẹ 0,15% so với quý trước nhưng vẫn cao hơn 25% so với cùng kỳ năm trước. Lượng căn hộ tiêu thụ trong quý còn 2.960 căn, giảm 40% so với quý trước.
Một nhịp giảm rất nhỏ sau thời gian tăng mạnh chưa đủ đưa mặt bằng giá trở lại gần khả năng chi trả của nhiều gia đình. Trong khi đó, lượng tiêu thụ giảm cho thấy sức mua đang chậm lại. Thị trường có thể bớt sôi động mà người cần nhà vẫn chưa tìm được căn hộ phù hợp.
Theo ông Đinh Minh Tuấn, Giám đốc khu vực miền Nam của Batdongsan.com.vn, lãi suất cao có thể khiến thị trường bất động sản chậm lại nhưng chưa đủ tạo áp lực kéo giá nhà giảm mạnh.
Thực tế, sức ép tài chính giữa các chủ sở hữu không giống nhau. Người vay nhiều, cần thu hồi tiền hoặc phải xử lý nghĩa vụ đến hạn có thể chấp nhận giảm giá. Người có nguồn vốn ổn định lại có khả năng chờ đợi. Vì vậy, một số giao dịch giảm giá chưa thể đại diện cho diễn biến chung của toàn thị trường.
Bất động sản cũng phân hóa theo vị trí, pháp lý, chất lượng và khả năng sử dụng. Những căn hộ đáp ứng tốt nhu cầu ở thực có thể giữ sức hút, trong khi sản phẩm giá cao nhưng bất tiện hoặc khó khai thác phải cạnh tranh mạnh hơn để tìm khách.
Bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu và Tư vấn của Savills Việt Nam, nhận định thị trường chưa bước vào chu kỳ giảm giá trên diện rộng. Nguồn cung mới vẫn nghiêng về sản phẩm cao cấp, còn nhà ở vừa túi tiền ngày càng khan hiếm.
Trong 6–12 tháng tới, theo bà Hương, thị trường Hà Nội và TP.HCM nhiều khả năng phân hóa rõ hơn. Dự án có vị trí tốt, pháp lý minh bạch và chủ đầu tư uy tín có thể giữ giá; những sản phẩm kém cạnh tranh hoặc phụ thuộc nhiều vào đòn bẩy tài chính sẽ chịu sức ép điều chỉnh lớn hơn.
Với người mua để ở, diễn biến ấy đòi hỏi sự tỉnh táo khi lựa chọn. Một căn hộ giảm giá chỉ thực sự phù hợp khi đáp ứng nhu cầu sử dụng và nằm trong khả năng tài chính của gia đình. Mức giảm trên bảng chào bán không thể thay thế việc kiểm tra pháp lý, tính khoản trả nợ và dự phòng cho thời gian lãi suất tăng.
Giấc mơ an cư sẽ còn khó thực hiện nếu nguồn cung tiếp tục tập trung vào phân khúc đắt đỏ, còn người mua phải vay lớn để bù khoảng cách giữa tiền tích lũy và giá nhà. Điều họ cần là một căn nhà có thể mua và một khoản nợ có thể trả, để sau ngày nhận chìa khóa, cuộc sống không bị cuốn vào áp lực trả ngân hàng.
 Bất động sản trước bước ngoặt 2027: Nguồn cung có thể bật tăng, áp lực tín dụng hiện hữu
 Hệ sinh thái trải nghiệm của Vinhomes Hải Vân Bay khiến chuyến đi một ngày là không đủ
 TP Hồ Chí Minh được giao 181.257 căn nhà ở xã hội, riêng nhà cho thuê chiếm 52.000 căn
 Nguồn cung tăng mạnh, cán cân thị trường văn phòng Hà Nội có thể nghiêng về khách thuê
 Chung cư Hà Nội bớt “cứng giá”, người mua vẫn phải tính kỹ trước khi xuống tiền
 Chung cư tính niên hạn công trình, nhà đầu tư cần nhìn lại giá trị căn hộ dài hạn