GS.VS Châu Văn Minh góp ý sửa đổi Luật Kế toán và Luật Kiểm toán độc lập
(SHTT) - Tại phiên thảo luận Tổ 12 trong khuôn khổ Kỳ họp thứ Hai, Quốc hội khóa XVI, GS.VS. Châu Văn Minh, đại biểu Quốc hội tỉnh Phú Thọ, Chủ tịch Liên hiệp các Hội Khoa học và Kỹ thuật Việt Nam (Liên hiệp Hội Việt Nam), đã đóng góp nhiều ý kiến quan trọng đối với dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập.
- Bộ Y tế chủ trì thống nhất tiếp thu ý kiến của Thành viên Chính phủ về dự án Luật sửa đổi 6 Luật liên quan đến lĩnh vực y tế
- Ứng dụng trí tuệ nhân tạo trong phổ biến, giáo dục pháp luật
- Hoàn thiện Luật Đất đai (sửa đổi), tháo gỡ vướng mắc, khơi thông nguồn lực
- Tổng Bí thư, Chủ tịch nước Tô Lâm: Thước đo thành công của luật là tạo thuận lợi và giảm chi phí cho xã hội
Phân định tiêu chuẩn năng lực và quyền kinh doanh dịch vụ
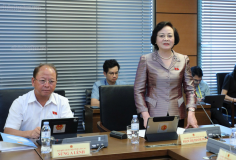
Chiều 17/10/2026, phiên thảo luận Tổ 12 bao gồm Đoàn đại biểu Quốc hội hai tỉnh Phú Thọ và Cà Mau đã diễn ra dưới sự điều hành của đại biểu Nguyễn Hồ Hải, Trưởng đoàn đại biểu Quốc hội tỉnh Cà Mau. Một trong những nội dung chính được xem xét tại phiên họp là dự thảo sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập. Phát biểu góp ý, GS.VS Châu Văn Minh, Chủ tịch Liên hiệp các Hội Khoa học và Kỹ thuật Việt Nam, nhấn mạnh sự cần thiết của việc hoàn thiện hành lang pháp lý nhằm giảm bớt chi phí tuân thủ và hỗ trợ hoạt động của doanh nghiệp, đồng thời phải đảm bảo tính minh bạch cùng năng lực chuyên môn của đội ngũ hành nghề.
ĐBQH Châu Văn Minh cho hay, cần phân biệt rõ ba vấn đề: (i) quyền kinh doanh dịch vụ kế toán của cá nhân, tổ chức theo quy định pháp luật; (ii) tiêu chuẩn năng lực chuyên môn của người trực tiếp đảm nhận từng loại công việc, đặc biệt khi ký báo cáo tài chính của khách hàng hoặc cung cấp dịch vụ làm kế toán trưởng; (iii) trách nhiệm của chủ thể giao kết hợp đồng, người thực hiện và người chịu trách nhiệm chuyên môn. Quyền cung cấp dịch vụ kế toán thông thường không đồng nghĩa với quyền thực hiện mọi công việc đòi hỏi tiêu chuẩn chuyên môn riêng.
Theo đó, ông Châu Văn Minh cho rằng, dự thảo tại Điều 57 đã tiếp cận tương đối phù hợp khi phân tầng yêu cầu năng lực theo tính chất công việc. Tuy nhiên, cần làm rõ quan hệ giữa Điều 57 và Điều 68; thống nhất cách hiểu về cá nhân kinh doanh độc lập, cá nhân kinh doanh thông qua hộ kinh doanh và cá nhân thực hiện công việc trong tổ chức cung cấp dịch vụ. Cần rà soát các yêu cầu về thời gian công tác, tiêu chuẩn kế toán trưởng để tránh trùng lặp hoặc cách hiểu khác nhau giữa các điều khoản.
Đối với chứng chỉ năng lực theo dự thảo, ĐBQH Châu Văn Minh đề nghị khẳng định đây là tiêu chuẩn chuyên môn đối với những công việc cụ thể mà Luật yêu cầu, không phải điều kiện chung để gia nhập thị trường kinh doanh dịch vụ kế toán.
Đồng thời, cần làm rõ phạm vi sử dụng, việc công nhận và giá trị chuyển tiếp của các chứng chỉ kế toán viên, kiểm toán viên và các chứng chỉ liên quan đã được cấp; bảo đảm thống nhất với quy định về công nhận chứng chỉ nước ngoài, tránh phát sinh yêu cầu sát hạch lại hoặc cấp lại chứng chỉ không cần thiết.
Trường hợp điều chỉnh tên gọi chứng chỉ, cần bảo đảm phản ánh đúng bản chất chứng nhận năng lực chuyên môn, không gây hiểu nhầm là giấy phép kinh doanh.

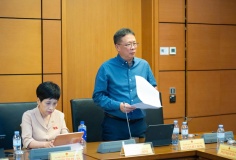
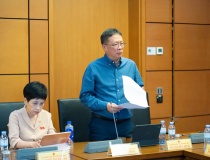
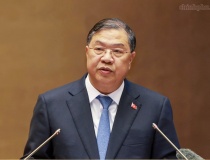
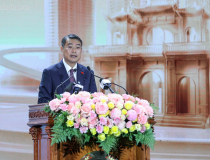
GS.VS. Châu Văn Minh, đại biểu Quốc hội tỉnh Phú Thọ, Chủ tịch Liên hiệp các Hội Khoa học và Kỹ thuật Việt Nam phát biểu tại phiên thảo luận
Làm rõ nghĩa vụ pháp lý giữa bên thuê và đơn vị cung cấp dịch vụ
Mối quan hệ pháp lý và phân định trách nhiệm khi doanh nghiệp sử dụng dịch vụ bên ngoài là vấn đề được đại biểu tập trung phân tích.
Đề cập đến trách nhiệm của các bên khi thuê dịch vụ kế toán, Đại biểu Quốc hội Châu Văn Minh ghi nhận dự thảo đã bổ sung quy định đối với cả người đại diện pháp luật bên thuê lẫn đơn vị cung cấp. Dù vậy, ông đề nghị cần làm rõ hơn nguyên tắc cốt lõi: Việc thuê ngoài không làm thay đổi hay suy giảm trách nhiệm quản lý, tổ chức và kiểm soát hệ thống kế toán của doanh nghiệp. Ở chiều ngược lại, đơn vị cung cấp dịch vụ bắt buộc phải chịu trách nhiệm hoàn toàn về tính tuân thủ pháp luật cũng như chất lượng chuyên môn đối với phần việc đảm nhận theo hợp đồng.
Cụ thể, ĐBQH Châu Văn Minh cho biết cần quy định rõ hơn nghĩa vụ của đơn vị thuê trong lựa chọn, giám sát nhà cung cấp; cung cấp tài liệu, chứng từ và thông tin đầy đủ, trung thực, kịp thời; kiểm tra, phê duyệt và sử dụng kết quả dịch vụ. Cùng với đó, cần làm rõ quyền yêu cầu giải trình, sửa chữa sai sót, nhận bàn giao hồ sơ và bảo vệ dữ liệu kế toán. Việc thuê dịch vụ không thay thế yêu cầu kiểm soát nội bộ phù hợp của đơn vị, nhất là khi nhiều chủ thể cùng tham gia lập, kiểm tra và ký báo cáo tài chính.
Đối với bên cung cấp, ông Châu Văn Minh đề nghị phân định trách nhiệm giữa tổ chức ký hợp đồng, cá nhân trực tiếp thực hiện, người soát xét, người ký báo cáo tài chính và người đảm nhận dịch vụ làm kế toán trưởng.
Khi phát sinh sai sót hoặc thiệt hại, cần xem xét hành vi, phạm vi nghĩa vụ, lỗi và quan hệ nhân quả của từng chủ thể, kể cả trường hợp khách hàng cung cấp thiếu thông tin, nhà cung cấp hạch toán sai hoặc đã cảnh báo nhưng khách hàng vẫn yêu cầu xử lý trái quy định. Cần làm rõ quyền và nghĩa vụ từ chối thực hiện yêu cầu trái pháp luật, cũng như trách nhiệm thông báo, lập bằng chứng và khắc phục sai sót.
Chủ tịch Liên hiệp các Hội Khoa học và Kỹ thuật Việt Nam cũng cho rằng, hồ sơ công việc cần có khả năng truy xuất người thực hiện, người kiểm tra và người phê duyệt; quy định về bảo mật, lưu trữ, bàn giao dữ liệu và bồi thường phải phù hợp với pháp luật hiện hành, bảo vệ cả bên thuê và người sử dụng thông tin kế toán. Những yêu cầu về quy trình, hồ sơ kiểm soát chất lượng nên tương xứng với tính chất, quy mô, rủi ro của dịch vụ, không áp đặt một mô hình thủ tục cứng cho mọi nhà cung cấp.
Xây dựng cơ chế hậu kiểm thực chất và phát huy vai trò hội nghề nghiệp
Một nội dung đáng chú ý trong phát biểu của GS.VS. Châu Văn Minh là đề nghị tiếp tục hoàn thiện quy định nhằm phát huy vai trò của các tổ chức nghề nghiệp về kế toán. Dự thảo Luật đã có những điểm tích cực khi đề cập việc trao quyền cho các tổ chức nghề nghiệp tham gia bồi dưỡng, cập nhật kiến thức cho người làm kế toán, cá nhân kinh doanh dịch vụ kế toán và thực hiện nhiệm vụ chuyên môn theo quy định.
Theo ông, cần quy định rõ hơn vai trò của tổ chức nghề nghiệp trong bồi dưỡng, cập nhật kiến thức; tham gia xây dựng và phổ biến chuẩn mực, đạo đức nghề nghiệp; hướng dẫn thực hành, hỗ trợ kiểm soát chất lượng và phản biện chính sách.
Bên cạnh đó, cần phân định các hoạt động chuyên môn mà tổ chức nghề nghiệp được chủ động thực hiện theo pháp luật và điều lệ với những nhiệm vụ do cơ quan quản lý nhà nước giao hoặc phối hợp triển khai. Việc giao nhiệm vụ phải gắn với tiêu chuẩn năng lực, cơ chế giám sát, trách nhiệm giải trình và kiểm soát xung đột lợi ích; không làm phát sinh độc quyền, bắt buộc gia nhập hội hoặc hình thành điều kiện kinh doanh mới.
Đơn giản hóa thủ tục kiểm toán nhưng không giảm yêu cầu về tính độc lập, chất lượng
Đối với dự thảo Luật Kiểm toán độc lập, GS.VS Châu Văn Minh bày tỏ sự đồng thuận với chủ trương cắt giảm thủ tục hành chính, đơn giản hóa hồ sơ và rút ngắn thời hạn giải quyết việc cấp, cấp lại hay điều chỉnh Giấy chứng nhận đủ điều kiện kinh doanh. Tuy nhiên, đại biểu lưu ý việc giản lược giấy tờ phải dựa trên cơ sở kết nối, chia sẻ dữ liệu liên thông giữa các cơ quan quản lý; tránh tình trạng "bỏ thủ tục này lại phát sinh giấy tờ khác".
Việc rút ngắn thời gian xử lý cũng cần gắn liền với chuẩn hóa quy trình điện tử và tính khả thi trong thực tiễn. Đặc biệt, ông nhấn mạnh cải cách thủ tục dù linh hoạt đến đâu cũng tuyệt đối không được hạ thấp các tiêu chuẩn về năng lực, đạo đức nghề nghiệp, tính độc lập và trách nhiệm của kiểm toán viên. Ngoài ra, đại biểu đề nghị làm rõ mối quan hệ giữa dịch vụ kế toán và dịch vụ thuế nhằm bảo đảm tính đồng bộ, tạo thuận lợi tối đa cho người dân, doanh nghiệp.
Những đóng góp của GS.VS Châu Văn Minh tại phiên thảo luận tổ đã thể hiện rõ yêu cầu hài hòa giữa cải cách, đơn giản hóa thủ tục hành chính với việc siết chặt kỷ cương, bảo đảm chất lượng chuyên môn và trách nhiệm nghề nghiệp. Việc chủ động tham khảo, tổng hợp ý kiến từ giới chuyên gia và các tổ chức hội nghề nghiệp trước khi đưa ra nghị trường không chỉ cho thấy sự gắn kết chặt chẽ giữa công tác lập pháp với thực tiễn, mà còn phát huy tối đa trí tuệ của đội ngũ trí thức khoa học - công nghệ. Đây là minh chứng rõ nét cho vai trò tư vấn, phản biện xã hội của lực lượng trí thức trong việc hoàn thiện thể chế, tạo dựng môi trường đầu tư thông thoáng và thúc đẩy kinh tế - xã hội phát triển bền vững.
 Thủ tướng Lê Minh Hưng: Doanh nghiệp thương hiệu Việt Nam phải trở thành lợi thế cạnh tranh chiến lược
 Năm 2027 phấn đấu tăng trưởng GDP từ 10% trở lên, tạo chuyển biến thực chất trong tổ chức thực thi
 Quảng Ninh dẫn đầu cả nước về tăng trưởng GRDP 9 tháng, hướng tới mục tiêu trên 13%
 Việt Nam - Hoa Kỳ: Từ mở rộng thương mại đến hợp tác công nghệ và chuỗi cung ứng
 Mở rộng không gian văn hóa phục vụ người dân trong tuần văn hóa đại đoàn kết dân tộc
 Thủ tướng: Hưng Yên cần quyết tâm cao nhất để sớm trở thành thành phố trước năm 2030