Kéo giảm lãi suất cho vay, cần tháo gỡ từ gốc chi phí vốn
Lãi suất liên ngân hàng giảm sâu nhưng người dân, doanh nghiệp vẫn chịu áp lực từ chi phí vay vốn. Để hạ lãi suất cho vay bền vững, cần khơi thông dòng tiền, cải thiện nguồn vốn ổn định và có sự chia sẻ thực chất từ các ngân hàng.
Tiền rẻ giữa các ngân hàng chưa đến được người vay
Lãi suất qua đêm trên thị trường liên ngân hàng giảm là tín hiệu tích cực đối với khả năng cân đối vốn của hệ thống. Tuy nhiên, người mua nhà, mua ô tô hay doanh nghiệp vay vốn kinh doanh vẫn phải đối diện với chi phí cao. Khoảng cách này cho thấy việc hạ lãi suất cần được nhìn sâu hơn vào cơ cấu nguồn vốn và cách định giá khoản vay.
Ngày 8/10, lãi suất tiền đồng qua đêm trên thị trường liên ngân hàng giảm xuống 0,99%/năm. Mức lãi này áp dụng cho giao dịch vay mượn rất ngắn giữa các tổ chức tín dụng, chủ yếu phục vụ cân đối thanh khoản tức thời. Trong khi đó, lãi suất cơ sở, tham chiếu tại một số ngân hàng tăng, gây sức ép lên những khoản vay đến kỳ điều chỉnh.
Techcombank công bố lãi suất cơ sở, tham chiếu áp dụng từ ngày 15/9 ở mức 13%/năm đối với vay tiêu dùng tín chấp; 9%/năm đối với vay bất động sản, tiêu dùng có tài sản bảo đảm và mua ô tô. Cuối tháng 9, ngân hàng này công bố lãi suất thẻ tín dụng từ 16–39,8%/năm. Đây là sản phẩm có đặc điểm riêng, cần phân biệt với các khoản vay thế chấp.
Tại VPBank, lãi suất cơ sở của một số khoản vay cá nhân có tài sản thế chấp phục vụ mua bất động sản, tiêu dùng dao động từ 11,3–13,3%/năm với kỳ điều chỉnh một tháng; từ 12,1–13,8%/năm với kỳ điều chỉnh ba tháng. Các khoản vay bổ sung vốn kinh doanh, mua ô tô có mức cơ sở 11,1–13,1%/năm. So với cuối năm 2025, mức tăng khoảng 2,4–3 điểm phần trăm.
ACB cũng công bố lãi suất cơ sở áp dụng cho các khoản vay có kỳ hạn trong tháng 10 ở mức 9,5%/năm, tăng 0,3 điểm phần trăm so với tháng trước. Cần lưu ý, lãi suất cơ sở chưa phải mức khách hàng thực trả. Với khoản vay thả nổi, lãi suất thường được tính bằng mức cơ sở hoặc tham chiếu cộng biên độ theo hợp đồng.
Có thể hình dung sức ép qua tình huống giả định của anh Hoàng Nam, người đang cân nhắc vay mua căn hộ tại Hà Nội. Thay vì vay phần lớn giá trị căn nhà để sớm sở hữu chỗ ở, anh tính phương án tích lũy thêm vốn tự có. Điều khiến anh đắn đo là nghĩa vụ trả nợ sau ưu đãi: lãi suất tăng có thể đẩy khoản trả hằng tháng vượt khả năng cân đối của gia đình.
Tình huống ấy cho thấy người mua nhà cần tính toán cả giai đoạn sau ưu đãi. Một khoản vay kéo dài nhiều năm phải được đặt trong tương quan với thu nhập, chi phí sinh hoạt và khả năng dự phòng. Khi lãi suất cao, người vay có thể phải giảm số tiền vay, chọn căn nhà giá thấp hơn hoặc lùi kế hoạch mua.
Đối với doanh nghiệp, sức ép nằm ở vòng quay vốn. Tiền vay được dùng mua nguyên liệu, trả lương, dự trữ hàng hóa trong thời gian chờ khách hàng thanh toán. Khi lãi vay tăng mà doanh thu chưa cải thiện tương ứng, doanh nghiệp phải giảm lợi nhuận, điều chỉnh giá bán hoặc trì hoãn đầu tư. Những lựa chọn này đều ảnh hưởng đến sức cạnh tranh và khả năng mở rộng sản xuất.
TS Nguyễn Văn Lộc, Giám đốc chương trình đào tạo Kinh doanh thương mại, Đại học Phenikaa, phân tích rằng lãi suất qua đêm chỉ phản ánh nhu cầu cân đối chi trả tức thời, không đại diện cho chi phí vốn trung và dài hạn. Ngân hàng vẫn trả lãi theo cam kết cho tiền gửi huy động trước đó. Chi phí bình quân giảm dần khi nguồn tiền cũ được thay bằng vốn mới rẻ hơn.
Đây là lý do thị trường liên ngân hàng có thể dịu lại nhanh, trong khi lãi suất cho vay điều chỉnh chậm. Một ngân hàng đủ tiền đáp ứng thanh toán hôm nay chưa chắc có thêm nguồn vốn ổn định để tài trợ khoản vay nhiều năm. Muốn lãi vay giảm bền vững, cần cải thiện cả giá vốn, kỳ hạn và mức độ ổn định của nguồn tiền.
Lãi suất liên ngân hàng giảm sâu nhưng người dân, doanh nghiệp vẫn chịu áp lực từ chi phí vay vốn.
Khơi thông dòng tiền, ngân hàng cần chia sẻ chi phí
Một hướng xử lý là thúc đẩy dòng tiền lưu chuyển trong nền kinh tế. Khi vốn bị giữ ở dự án chậm triển khai, công nợ kéo dài hoặc thanh toán đình trệ, doanh nghiệp phải vay thêm để duy trì hoạt động. Nhu cầu tín dụng tăng trong khi tiền gửi không theo kịp có thể làm sức ép huy động lớn hơn, ảnh hưởng đến chi phí vốn.
Trong bối cảnh đó, đẩy nhanh giải ngân đầu tư công có ý nghĩa thiết thực. Khi khối lượng công trình được nghiệm thu, thanh toán đúng tiến độ, tiền đến với nhà thầu, đơn vị cung ứng vật liệu, doanh nghiệp vận tải và người lao động. Những khoản thanh toán này giúp giảm chiếm dụng vốn, cải thiện khả năng trả nợ và tạo thêm giao dịch trong nền kinh tế.
Tác động đến lãi suất còn phụ thuộc cách tiền được sử dụng, nhu cầu tín dụng và điều kiện điều hành tiền tệ. Vì vậy, cần nhìn giải ngân đầu tư công như giải pháp hỗ trợ lưu thông vốn và sản xuất. Việc tháo gỡ vướng mắc cho dự án bất động sản đủ điều kiện triển khai cũng phải gắn với tính khả thi, khả năng tạo doanh thu và dòng tiền thực.
Ở góc độ điều hành, TS Nguyễn Trí Hiếu cho rằng các biện pháp hỗ trợ thanh khoản cần tiếp tục được xem xét. Những điều chỉnh liên quan đến dự trữ bắt buộc đối với tổ chức tín dụng nhận chuyển giao bắt buộc và cách tính tiền gửi Kho bạc Nhà nước có tác dụng hỗ trợ, nhưng cần thêm giải pháp phù hợp nhu cầu vốn thực tế.
Cung ứng vốn qua công cụ điều hành tiền tệ cần cân đối với ổn định tỷ giá, kiểm soát lạm phát và an toàn hệ thống. Nguồn vay ngắn hạn giữa các ngân hàng đòi hỏi quản trị chặt chẽ về kỳ hạn. Nếu dùng tài trợ khoản vay dài hơn, rủi ro phải được tính toán đầy đủ, tránh tạo sức ép khi nguồn tiền đến hạn hoàn trả.
Cùng với giải pháp của cơ quan quản lý, ngân hàng thương mại cần chủ động chia sẻ với khách hàng. Chi phí vốn là một cấu phần của lãi suất cho vay, bên cạnh chi phí vận hành, dự phòng rủi ro và lợi nhuận kỳ vọng. Khả năng giảm lãi còn phụ thuộc ngân hàng tiết kiệm được bao nhiêu và dành bao nhiêu phần tiết giảm cho người vay.
TS Đỗ Thị Mỹ Trang, Đại học Kinh tế, Đại học Quốc gia Hà Nội, nhấn mạnh yêu cầu ngân hàng cắt giảm chi phí vận hành và chia sẻ biên lợi nhuận. Hướng đi này cần được thể hiện bằng chính sách cụ thể, nhất là với khách hàng sản xuất, kinh doanh hiệu quả, có dòng tiền rõ ràng và lịch sử trả nợ tốt.
Số hóa quy trình, giảm khâu trung gian và nâng hiệu quả quản trị có thể tạo dư địa tiết kiệm chi phí. Người vay chỉ thực sự hưởng lợi khi phần tiết giảm được phản ánh vào lãi suất, phí hoặc điều kiện tín dụng. Cơ chế điều chỉnh sau ưu đãi cũng cần minh bạch: khách hàng phải biết mức tham chiếu, biên độ và thời điểm thay đổi nghĩa vụ trả nợ.
Với doanh nghiệp, thẩm định dựa trên dòng tiền có thể giúp tín dụng đến đúng nơi cần vốn và sử dụng vốn hiệu quả. Những đơn vị có đơn hàng, thị trường và dòng thu ổn định cần được đánh giá bằng năng lực trả nợ thực tế, kết hợp kiểm soát rủi ro phù hợp. Phân bổ tín dụng cũng phải tạo cơ hội cho doanh nghiệp nhỏ và vừa.
Về dài hạn, nền kinh tế cần thêm kênh huy động vốn để chia sẻ nhiệm vụ với ngân hàng. Thị trường cổ phiếu, trái phiếu doanh nghiệp phát triển minh bạch, có kỷ luật sẽ mở thêm lựa chọn tài chính. Khi nhu cầu vốn được phân bổ phù hợp hơn, áp lực sử dụng tiền gửi để tài trợ những kế hoạch dài hạn có thể giảm bớt.
Đầu tư giao thông, cảng biển và kết nối liên vùng cũng giúp doanh nghiệp giảm chi phí logistics, rút ngắn vận chuyển và cải thiện vòng quay vốn. Kéo giảm lãi suất cần đồng bộ nhiều giải pháp. Kết quả phải được đo bằng chi phí người dân, doanh nghiệp thực trả và khả năng tiếp cận khoản vay phù hợp để duy trì, mở rộng sản xuất, kinh doanh.
 VPBank và Western Union kiến tạo trải nghiệm nhận kiều hối hiện đại, an toàn và thuận tiện
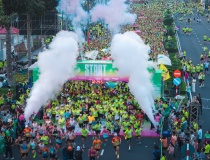 VPBank Đất Sen Hồng Music Marathon 2026 bùng nổ với màn tranh tài của hàng chục nghìn runner trong nước và quốc tế
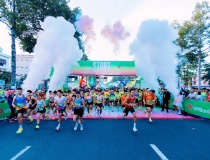 VPBank Đất Sen Hồng Music Marathon 2026 chứng kiến màn tranh tài gay cấn của hàng chục nghìn vận động viên
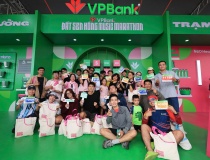 Từ đường chạy đến chuỗi giá trị kinh tế cho địa phương: Dấu ấn của VPBank Đất Sen Hồng Music Marathon
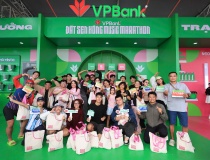 Trai xinh gái đẹp khuấy động VPBank Đất Sen Hồng Music Marathon 2026 trước “giờ G”
 Có gì hot tại trạm trải nghiệm VPBank Đất Sen Hồng Music Marathon 2026 năm nay?