Lãi suất tiết kiệm tháng 10/2026 ngân hàng nào cao?
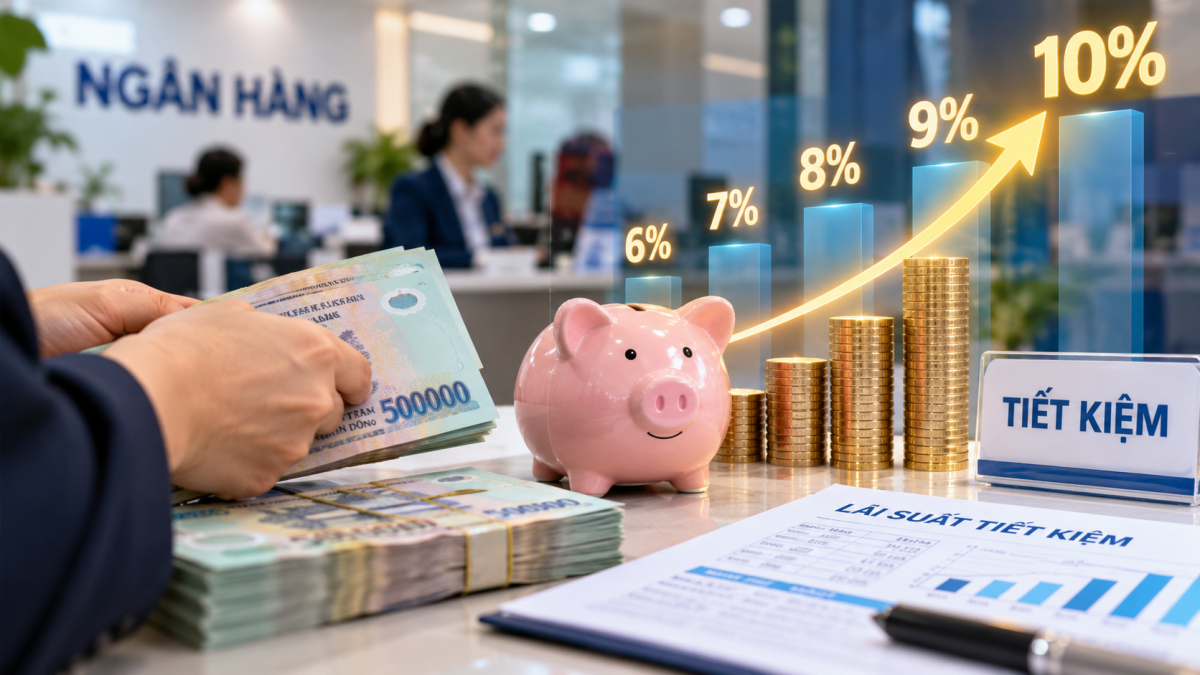
Lãi suất tiết kiệm tháng 10/2026 xuất hiện sự chênh lệch lớn giữa biểu niêm yết và các chương trình ưu đãi. Một số ngân hàng chào mức gần 10%/năm, nhưng người gửi tiền cần xem kỹ điều kiện áp dụng, kỳ hạn và sản phẩm huy động.
Lãi suất tiết kiệm tháng 10/2026 ngân hàng nào cao?
Lãi suất tiết kiệm tháng 10/2026 đang tạo ra sự phân hóa rõ rệt trên thị trường. Trong khi nhiều ngân hàng duy trì biểu lãi suất phổ thông dưới 7%/năm, một số chương trình huy động vốn lại đưa ra mức gần 10%/năm. Sự khác biệt khiến người gửi tiền cần cân nhắc kỹ thay vì chỉ lựa chọn ngân hàng có mức lãi suất quảng bá cao nhất.
Mặt bằng lãi suất ổn định nhưng khoảng cách giữa các ngân hàng vẫn lớn
Thị trường tiền gửi bước vào tháng 10/2026 với diễn biến trái chiều. Mặt bằng lãi suất chung đã giảm tốc độ tăng, nhưng cuộc cạnh tranh thu hút nguồn vốn nhàn rỗi vẫn diễn ra thông qua những sản phẩm tiết kiệm và chương trình ưu đãi riêng.
Theo thông tin được Ngân hàng Nhà nước công bố tại họp báo quý III/2026 ngày 7/10, cơ quan điều hành tiếp tục giữ nguyên các mức lãi suất điều hành, đồng thời yêu cầu các tổ chức tín dụng triển khai giải pháp ổn định mặt bằng lãi suất.
Ngân hàng Nhà nước cũng làm việc trực tiếp với các ngân hàng thương mại, yêu cầu giảm lãi suất tiền gửi đối với giao dịch phát sinh mới có kỳ hạn từ 6 tháng trở lên, giảm lãi suất niêm yết và lãi suất cho vay nhằm hỗ trợ nền kinh tế.
Đến ngày 20/9/2026, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới đạt 6,38%/năm, cao hơn 1,15 điểm phần trăm so với cuối năm 2025.
Tuy nhiên, số liệu bình quân chưa phản ánh hết mức độ phân hóa giữa các ngân hàng và từng sản phẩm huy động vốn.
Theo ghi nhận đến ngày 8/10, lãi suất tiết kiệm kỳ hạn từ 1 đến 3 tháng dao động trong khoảng 1,6% đến 4,75%/năm. Với kỳ hạn từ 6 đến 9 tháng, biên độ mở rộng lên 2,9% đến 7,05%/năm, còn kỳ hạn 12 tháng nằm trong khoảng 3,7% đến 7,1%/năm.
Ở kỳ hạn 12 tháng, Bac A Bank ghi nhận mức 7,1%/năm, tiếp đến là MBV với 7%/năm và VPBank với 6,9%/năm.
Đối với kỳ hạn 6 tháng, Bac A Bank tiếp tục có mức cao trong bảng khảo sát với 7,05%/năm, theo sau là VPBank ở mức 6,8%/năm và PGBank ở mức 6,6%/năm.
Một số ngân hàng vẫn điều chỉnh tăng lãi suất ở những kỳ hạn nhất định. Chẳng hạn, VPBank áp dụng mức 6,9%/năm cho khoản tiền gửi dưới 1 tỷ đồng ở kỳ hạn 12 tháng từ cuối tháng 9. MSB cũng tăng lãi suất tại nhiều kỳ hạn, đưa mức 12 tháng lên 6,8%/năm.
Những diễn biến này cho thấy mặt bằng lãi suất không vận động đồng đều giữa các ngân hàng. Người gửi tiền có thể nhận được mức sinh lời khác nhau ngay cả khi lựa chọn cùng một kỳ hạn.
Lãi suất gần 10%/năm xuất hiện tại một số chương trình huy động
Bên cạnh biểu lãi suất thông thường, thị trường xuất hiện các chương trình huy động có mức chào cao hơn nhiều.
Theo tìm hiểu, MSB chi nhánh Thái Nguyên cập nhật mức lãi suất tiết kiệm truyền thống lên đến 9,4%/năm cho kỳ hạn 6 tháng.
Ngân hàng NCB triển khai sản phẩm “An tâm tài chính”, với mức ưu đãi được ghi nhận lên đến 9,55%/năm cho khoản tiền gửi dưới 3 tỷ đồng và 9,65%/năm đối với khoản tiền từ 8 tỷ đồng trở lên.
Nam A Bank tại Hà Nội được ghi nhận chào lãi suất tiết kiệm truyền thống lên đến 9,5%/năm. Trong khi đó, VPBank chi nhánh Thành Đô có mức chào 9,4%/năm đối với khoản tiền gửi trên 10 tỷ đồng. Với khoản tiền từ 100 đến 300 triệu đồng, mức lãi suất được thông tin là 8,9%/năm.
Tại Sacombank chi nhánh Vĩnh Phúc, mức lãi suất được ghi nhận dao động từ 8,9% đến 9,6%/năm cho kỳ hạn 6 đến 12 tháng. GPBank cũng giới thiệu sản phẩm “An tâm tích lũy” với mức chào lên đến 9,8%/năm.
Sự xuất hiện của những mức lãi suất cao đặt ra câu hỏi về khả năng tiếp cận của người gửi tiền phổ thông.
Trên thực tế, mức lãi suất cao nhất trong một chương trình có thể chỉ áp dụng cho một nhóm khách hàng, kỳ hạn, quy mô tiền gửi hoặc phương thức giao dịch nhất định.
Một ví dụ là PVcomBank. Mức lãi suất 10%/năm được công bố trên website ngân hàng chỉ áp dụng cho khoản tiền gửi mới từ 2.000 tỷ đồng trở lên tại quầy. Với khoản tiền dưới ngưỡng này, lãi suất kỳ hạn 12 tháng được ghi nhận là 5,3%/năm và kỳ hạn 13 tháng là 5,5%/năm.
Điều đó đồng nghĩa mức lãi suất cao nhất được quảng bá không nhất thiết là mức mà phần lớn khách hàng có thể nhận được.
Chứng chỉ tiền gửi tạo thêm lựa chọn cho người có tiền nhàn rỗi
Không chỉ cạnh tranh qua tiền gửi tiết kiệm, các ngân hàng còn sử dụng chứng chỉ tiền gửi để thu hút nguồn vốn.
Chứng chỉ tiền gửi là giấy tờ có giá do ngân hàng phát hành nhằm xác nhận nghĩa vụ trả nợ đối với người mua trong thời hạn nhất định. Sản phẩm này có thể có mức lãi suất, thời hạn và điều kiện chuyển nhượng khác với sổ tiết kiệm thông thường.
Theo dữ liệu Vietstock tổng hợp, một số sản phẩm chứng chỉ tiền gửi trên thị trường có mức lãi suất lên đến 9,4%/năm.
Trong nhóm ngân hàng thương mại có vốn nhà nước chi phối, Vietcombank được ghi nhận áp dụng lãi suất 7,5%/năm cho chứng chỉ tiền gửi kỳ hạn 6 tháng, trong khi mức tiết kiệm thông thường cùng kỳ hạn khoảng 3,5%/năm.
BIDV có chứng chỉ tiền gửi kỳ hạn 12 tháng ở mức 7,4%/năm. Các kỳ hạn từ 6 đến 11 tháng và từ 13 đến 60 tháng được ghi nhận ở mức 7,2%/năm.
Tại nhóm ngân hàng tư nhân, Techcombank có mức 8%/năm, VPBank 7,8%/năm, ACB 7,2%/năm và MB 7,1%/năm đối với các sản phẩm chứng chỉ tiền gửi được khảo sát.
Tuy nhiên, người mua chứng chỉ tiền gửi cần kiểm tra kỹ khả năng rút vốn trước hạn, chuyển nhượng, thời điểm nhận lãi và phương thức tất toán.
Một sản phẩm có lãi suất cao hơn tiết kiệm thông thường chưa chắc phù hợp với người cần sử dụng tiền linh hoạt.
Người gửi tiền cần nhìn vào lãi thực nhận
Khoảng cách giữa biểu lãi suất niêm yết và các chương trình ưu đãi khiến việc so sánh sản phẩm ngân hàng trở nên phức tạp hơn.
Chẳng hạn, với khoản tiền gửi 500 triệu đồng trong 12 tháng, nếu lãi suất cố định là 6%/năm và nhận lãi cuối kỳ, khách hàng thu được 30 triệu đồng tiền lãi.
Nếu cùng số tiền, cùng kỳ hạn và cùng phương thức trả lãi nhưng áp dụng mức 8%/năm, tiền lãi tăng lên 40 triệu đồng, cao hơn 10 triệu đồng. Đây là phép tính minh họa, chưa tính các điều kiện cụ thể của từng sản phẩm.
Người gửi tiền cần xem xét cả kỳ hạn, hình thức trả lãi và quyền rút vốn trước hạn. Một khoản tiền gửi có lãi suất cao nhưng phải duy trì trong thời gian dài có thể không phù hợp với nhu cầu chi tiêu hoặc kinh doanh ngắn hạn.
Với sản phẩm ưu đãi, khách hàng nên yêu cầu ngân hàng cung cấp rõ lãi suất áp dụng, điều kiện hưởng ưu đãi, thời gian hiệu lực và cách xử lý nếu tất toán trước hạn.
Người gửi tiền cũng cần phân biệt lãi suất được niêm yết công khai với lãi suất chào riêng cho từng nhóm khách hàng. Đây là hai cơ sở khác nhau, không nên sử dụng để so sánh trực tiếp nếu chưa xác định cùng điều kiện giao dịch.
Trong bối cảnh ngân hàng mở rộng các kênh gửi tiền trực tuyến, khách hàng còn có thể so sánh biểu lãi suất trên ứng dụng ngân hàng với mức áp dụng tại quầy. Tuy nhiên, mọi giao dịch cần thực hiện qua kênh chính thức và được xác nhận bằng chứng từ hợp lệ.
Diễn biến tháng 10 cho thấy thị trường huy động vốn đang cạnh tranh theo nhiều hình thức, từ điều chỉnh lãi suất phổ thông đến phát triển sản phẩm dành riêng cho từng nhóm khách hàng.
Với người có tiền nhàn rỗi, lựa chọn phù hợp không đơn thuần nằm ở mức lãi suất cao nhất, mà là khoản lợi tức có thể nhận được sau khi đáp ứng đầy đủ điều kiện và bảo đảm khả năng sử dụng vốn theo nhu cầu.
 Siết tiêu chuẩn xác thực sinh trắc học khi chuyển tiền để chống giả mạo bằng AI
 VPBank Diamond nâng tầm trải nghiệm chi tiêu với Pay by Account, hoàn tiền đến 1,5 triệu đồng mỗi tháng
 Giao thoa âm nhạc hiện đại và bản sắc Nam Bộ, VPBank Music Night sẵn sàng “khuấy đảo” Đất Sen Hồng