PVcombank báo lãi trước thuế hơn 1.000 tỷ đồng trong nửa đầu năm 2026
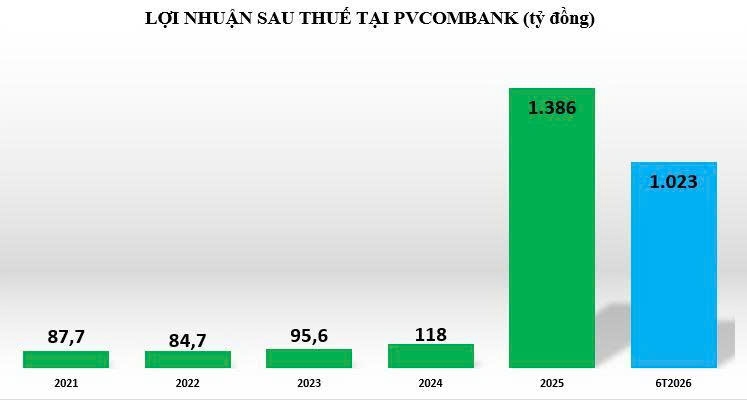
Nhờ sự cải thiện của hoạt động kinh doanh cốt lõi, trong 6 tháng đầu năm 2026, lợi nhuận trước thuế tại PVcombank đạt 1.023 tỷ đồng, tăng 26% so với cùng kỳ năm trước và tiếp tục củng cố vững chắc nền tảng hoạt động.
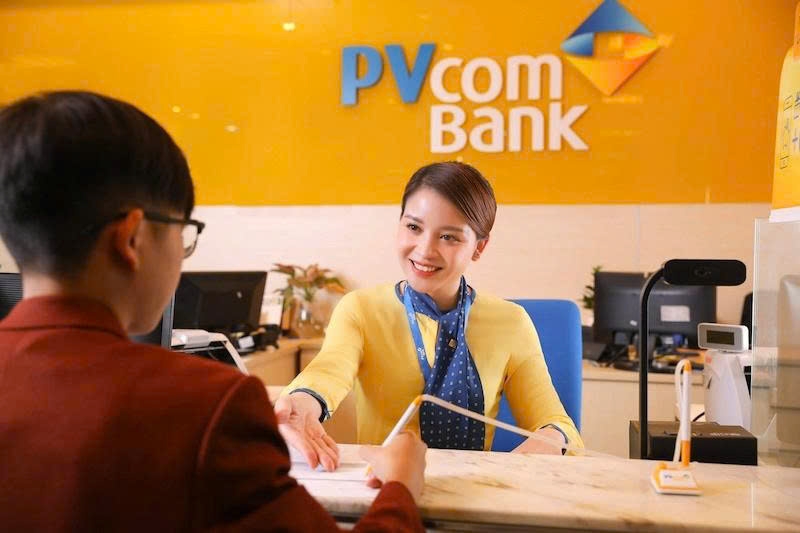
Ảnh: PVcombank
Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank) vừa công bố báo cáo tài chính hợp nhất 6 tháng đầu năm 2026 với những chỉ số tăng trưởng tích cực, thể hiện sự chủ động và linh hoạt trong bối cảnh thị trường tài chính có nhiều biến động.
Đa dạng nguồn thu, lợi nhuận tại PVcombank khởi sắc
PVcomBank có cổ đông lớn là Tập đoàn Công nghiệp - năng lượng Quốc gia Việt Nam (chiếm 52%) và cổ đông chiến lược Morgan Stanley (6,7%). Với mạng lưới 109 điểm giao dịch tại các tỉnh thành trọng điểm trên toàn quốc; nguồn nhân lực chất lượng cao và bề dày kinh nghiệm trong cung cấp các dịch vụ cho các doanh nghiệp trong ngành Dầu khí, năng lượng, hạ tầng; PVcomBank cung cấp các sản phẩm dịch vụ đa dạng đáp ứng đầy đủ các nhu cầu của khách hàng tổ chức và cá nhân.
Trong 6 tháng đầu năm 2026, thu nhập lãi thuần tại PVcombank đạt hơn 2.716 tỷ đồng, tăng tới 59% so với cùng kỳ. Trong đó, thu nhập lãi và các khoản thu nhập tương tự hơn 11.926 tỷ đồng, tăng trưởng đến 34% so với cùng kỳ (chủ yếu là thu nhập lãi cho vay hơn 9.500 tỷ đồng). Tuy nhiên, chi phí lãi và các khoản chi phí tương tự tăng 28% với hơn 9.210 tỷ đồng. Do đó, ngân hàng thu về hơn 2.700 tỷ đồng thu nhập lãi thuần.
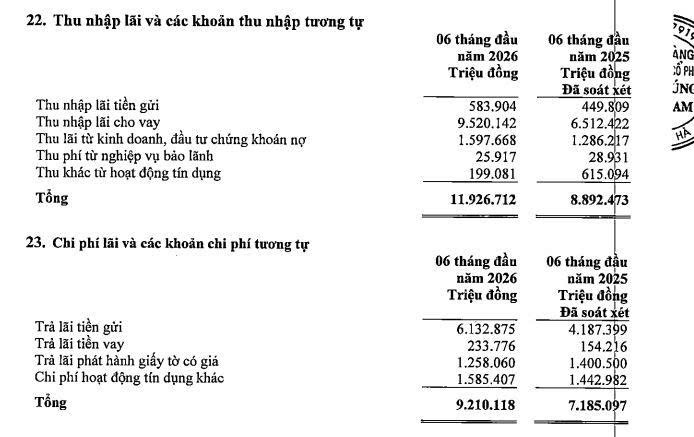
Thu nhập lãi thuần tại PVcombank (nguồn: Báo cáo tài chính hợp nhất 6 tháng đầu năm 2026)
Ngoài ra, các nguồn thu ngoài lãi cũng tăng trưởng khá đồng đều so với cùng kỳ. Trong đó, nguồn thu từ dịch vụ cũng tăng 76% đạt hơn 212 tỷ đồng; lãi thuần từ mua bán chứng khoán kinh doanh thu về hơn 175,7 tỷ đồng, tăng vọt 95%; hoạt động từ mua bán chứng khoán đầu tư cũng ghi nhận lãi thuần đạt hơn 362 tỷ đồng (cùng kỳ 2025 lỗ gần 9 tỷ đồng); Ngược lại, hoạt động khác tại PVcombank lỗ thuần hơn 12 tỷ đồng trong khi cùng kỳ 2025 lãi hơn 1.919 tỷ đồng.
Ngoài ra, chi phí hoạt động trong 6 tháng đầu năm 2026 tăng 29% so với cùng kỳ, ghi nhận hơn 2.277 tỷ đồng. Trong kỳ, ngân hàng tiết giảm chi phí dự phòng rủi ro tín dụng. Nhờ vậy, lợi nhuận trước thuế tại PVcombank đạt hơn 1.023 tỷ đồng, tăng trưởng khoảng 26% so với cùng kỳ và lãi sau thuế đạt hơn 999 tỷ đồng, tăng 24% so với cùng kỳ.
Quy mô tài sản tiếp tục mở rộng, danh mục cho vay đa dạng
Bên cạnh hoạt động kinh doanh tăng trưởng khởi sắc, chất lượng bảng cân đối kế toán của PVcomBank cũng tiếp tục được củng cố, thông qua việc mở rộng quy mô tài sản và duy trì cơ cấu tín dụng theo hướng cân bằng hơn.
Theo đó, tính đến 30/6/2026, quy mô tổng tài sản của PVcombank đạt hơn 278.431 tỷ đồng, tăng gần 6% so với đầu năm. Trong đó, dư nợ cho vay khách hàng tiếp tục mở rộng, đạt hơn 162.401 tỷ đồng, tăng 7% so với đầu năm, phản ánh khả năng duy trì đà tăng trưởng tín dụng và đáp ứng nhu cầu vốn của nền kinh tế.
Dư nợ cho vay theo ngành của PVcombank được trải rộng ở các lĩnh vực như công nghiệp chế biến - chế tạo hơn 4.423 tỷ đồg; xây dựng hơn 8.966 tỷ đồng; bán buôn - bán lẻ hơn 7.000 tỷ đồng, hoạt động kinh doanh bất động sản hơn 78.000 tỷ đồng;... Cơ cấu cho vay này không chỉ giúp PVcomBank tận dụng cơ hội tăng trưởng từ nhiều ngành kinh tế mà còn góp phần phân tán rủi ro, nâng cao khả năng chống chịu của danh mục tín dụng trước những biến động của thị trường.
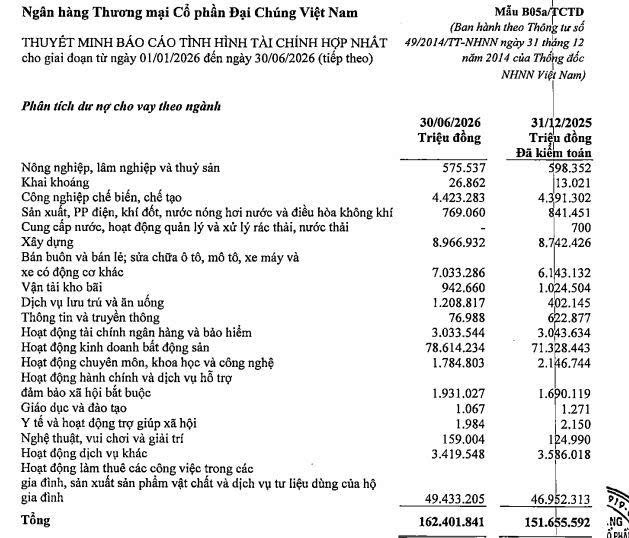
Nguồn: Báo cáo tài chính hợp nhất 6 tháng đầu năm 2026
Ngoài ra, chứng khoán đầu tư tính đến 30/6/2026 tăng trưởng 27% so với đầu năm, đạt hơn 43.500 tỷ đồng; tiền gửi và cho vay các tổ chức tín dụng khác tăng 34% với hơn 32.970 tỷ đồng; các khoản lãi và phí phải thu tăng 18% ghi nhận hơn 23.206 tỷ đồng;...
Về nguồn vốn, PVcomBank cũng duy trì nền tảng huy động ổn định trong nửa đầu năm 2026. Trong đó, tiền gửi của khách hàng hơn 200.097 tỷ đồng; phát hành giấy tờ có giá hơn 25.300 tỷ đồng.
Đặc biệt, chất lượng tài sản của PVcomBank được cải thiện đáng kể khi tổng nợ xấu tính đến 30/6/2026 chỉ tăng nhẹ 2% so với đầu năm, ghi nhận hơn 4.590 tỷ đồng, tỷ lệ nợ xấu duy trì dưới 3%, đạt 2,5%. Tuy nhiên, cơ cấu nợ nhóm 5 (nợ có khả năng mất vốn) chiếm đến 83% tổng nợ xấu ngân hàng.
Kết quả này cho thấy hiệu quả của chiến lược tái cơ cấu danh mục tín dụng, tăng cường quản trị rủi ro và xử lý nợ xấu theo lộ trình, qua đó tạo nền tảng vững chắc để Ngân hàng nâng cao hiệu quả hoạt động và hướng tới tăng trưởng bền vững.
Ở một diễn biến có liên quan, vào ngày 12/8, 900 triệu cổ phiếu PCB của Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank) đã chính thức giao dịch trên UPCoM. Đây là dấu mốc đáng chú ý trong quá trình phát triển của PVcomBank, đưa cổ phiếu ngân hàng lên thị trường giao dịch tập trung, đồng thời mở rộng khả năng tiếp cận với cộng đồng nhà đầu tư.
Việc cổ phiếu PCB chính thức giao dịch trên UPCoM mở ra một kênh kết nối mới với thị trường và cộng đồng nhà đầu tư. Thông qua cơ chế giao dịch tập trung, nhà đầu tư có thêm điều kiện tiếp cận thông tin, theo dõi hoạt động và đánh giá Ngân hàng trên cơ sở các thông tin được công bố.
Đây cũng là cơ sở để PVcomBank tiếp tục hoàn thiện hoạt động công bố thông tin, nâng cao tính minh bạch và các chuẩn mực quản trị trong quá trình phát triển.
Dấu mốc UPCoM cũng diễn ra trong thời điểm PVcomBank chuẩn bị bổ sung nguồn lực tài chính cho hoạt động kinh doanh. PVcomBank đã được Ngân hàng Nhà nước chấp thuận tăng vốn điều lệ tối đa 3.000 tỷ đồng thông qua phát hành cổ phiếu riêng lẻ.
Theo phương án đã được Đại hội đồng cổ đông thường niên 2026 thông qua, Ngân hàng dự kiến chào bán riêng lẻ 300 triệu cổ phiếu, qua đó nâng vốn điều lệ từ 9.000 tỷ đồng lên 12.000 tỷ đồng. Nguồn vốn bổ sung dự kiến được sử dụng cho hoạt động cấp tín dụng, tạo thêm dư địa để Ngân hàng mở rộng hoạt động kinh doanh và củng cố năng lực tài chính trong giai đoạn tới.
Những kết quả tích cực trong nửa đầu năm 2026, cùng kế hoạch tăng vốn và việc đưa cổ phiếu vào giao dịch trên UPCoM đang tạo thêm những điều kiện thuận lợi để PVcomBank bước vào giai đoạn phát triển tiếp theo.
 Ngân hàng NCB và Petrolimex hợp tác chiến lược, kết nối hiệu quả hê sinh thái năng lượng và tài chính
 Chính phủ sẽ tăng tính độc lập của Ngân hàng Nhà nước trong điều hành chính sách tiền tệ