Fed tăng lãi suất, Việt Nam đứng trước bài toán cân bằng tỷ giá và tăng trưởng
Việc Fed tiếp tục nâng lãi suất đang tạo thêm sức ép lên tỷ giá, lạm phát và chi phí vốn. Tuy nhiên, chính sách tiền tệ trong nước không nhất thiết phải lập tức “chạy theo” Mỹ, mà cần được điều hành dựa trên thanh khoản hệ thống, sức khỏe doanh nghiệp và khả năng hấp thụ vốn của nền kinh tế.
Áp lực đầu tiên dồn lên tỷ giá
Mỗi lần Cục Dự trữ Liên bang Mỹ (Fed) nâng lãi suất, sự chú ý của thị trường thường lập tức hướng về phản ứng của các ngân hàng trung ương khác. Với Việt Nam, câu hỏi đặt ra không chỉ là có tăng lãi suất hay không, mà còn là làm thế nào để giữ ổn định tỷ giá, kiểm soát lạm phát và duy trì dòng vốn cho nền kinh tế.
Fed vừa tiếp tục nâng lãi suất thêm 0,25 điểm phần trăm. Động thái này làm gia tăng sức hấp dẫn của các tài sản định danh bằng USD, qua đó có thể thúc đẩy dòng vốn dịch chuyển về những thị trường có mức sinh lời cao hơn. Khi đồng bạc xanh mạnh lên, tiền đồng phải chịu thêm áp lực mất giá.
Chuyên gia tài chính - ngân hàng Nguyễn Trí Hiếu cho rằng, tác động dễ nhận thấy nhất đối với Việt Nam nằm ở tỷ giá USD/VND. Nhu cầu ngoại tệ cho nhập khẩu hàng hóa, máy móc, nguyên vật liệu, thanh toán quốc tế và trả nợ nước ngoài vẫn ở mức lớn. Vì vậy, nếu USD tiếp tục tăng giá, số tiền đồng doanh nghiệp phải bỏ ra để mua ngoại tệ cũng tăng theo.
Sức ép này không chỉ dừng lại trên thị trường ngoại hối. Nhiều ngành sản xuất trong nước vẫn phụ thuộc đáng kể vào nguyên liệu, thiết bị và linh kiện nhập khẩu. Tỷ giá tăng đồng nghĩa chi phí đầu vào bị đẩy lên, sau đó có thể truyền vào giá thành sản phẩm và giá bán lẻ.
Đây là điều đáng lưu ý khi dư địa kiểm soát giá cả không còn quá rộng. CPI bình quân hiện vào khoảng 4,45%, trong khi lạm phát cơ bản ở mức gần 4,24%, đều tiến khá sát mục tiêu 4,5%. Nếu áp lực tỷ giá kéo dài, nguy cơ “nhập khẩu lạm phát” sẽ rõ hơn, khiến việc vừa hỗ trợ tăng trưởng, vừa giữ ổn định mặt bằng giá trở nên khó khăn.
Đối với doanh nghiệp có khoản vay bằng USD nhưng doanh thu chủ yếu bằng VND, rủi ro còn lớn hơn. Nhóm này có thể chịu tác động cùng lúc từ hai phía: lãi vay ngoại tệ tăng và giá trị khoản nợ quy đổi sang tiền đồng trở nên lớn hơn.
Trong khi đó, doanh nghiệp vay bằng VND cũng khó hoàn toàn đứng ngoài ảnh hưởng. Khi áp lực tỷ giá và thanh khoản gia tăng, các ngân hàng có thể phải điều chỉnh lãi suất huy động để giữ nguồn tiền gửi. Nếu chi phí đầu vào tăng kéo dài, lãi suất cho vay khó tránh khỏi sức ép đi lên.
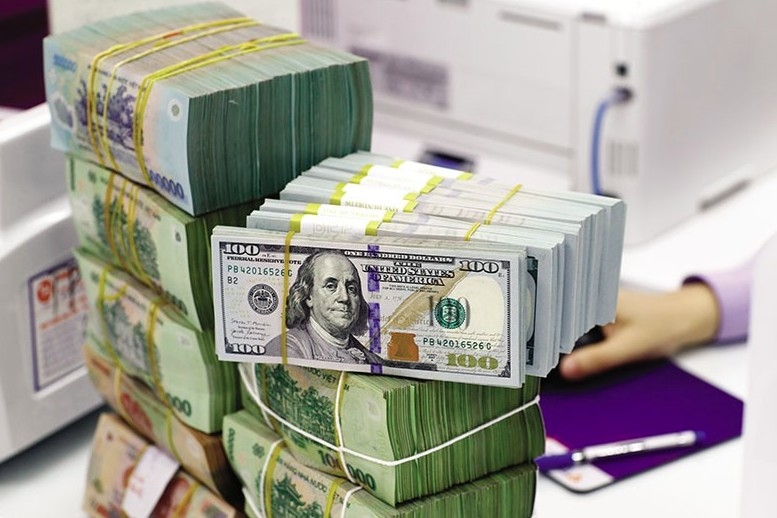
Việc Fed tiếp tục nâng lãi suất đang tạo thêm sức ép lên tỷ giá, lạm phát và chi phí vốn.
Không thể điều hành lãi suất theo phản ứng dây chuyền
Dù vậy, Fed tăng lãi suất không đồng nghĩa Việt Nam phải ngay lập tức có một động thái tương ứng. Chính sách tiền tệ trong nước còn phụ thuộc vào trạng thái thanh khoản của hệ thống ngân hàng, diễn biến lạm phát, tốc độ tăng trưởng tín dụng và khả năng phục hồi của khu vực sản xuất, kinh doanh.
TS. Nguyễn Văn Lộc, Giám đốc Chương trình đào tạo kinh doanh thương mại, Đại học Phenikaa, nhận định tác động từ chính sách của Fed thường truyền dẫn qua nhiều tầng nấc, thay vì lập tức đẩy lãi suất cho vay trong nước tăng theo.
Trước hết, sức ép có thể xuất hiện trên thị trường ngoại hối và thị trường tiền tệ liên ngân hàng. Để duy trì sức hấp dẫn của VND, ổn định kỳ vọng và hạn chế dịch chuyển dòng vốn, lãi suất tiền đồng trên thị trường liên ngân hàng hoặc lãi suất huy động có thể phải điều chỉnh ở một mức độ nhất định.
Chỉ khi chi phí vốn của ngân hàng tăng cao và duy trì đủ lâu, áp lực mới truyền rõ hơn sang lãi suất cho vay. Vì vậy, mức độ ảnh hưởng còn tùy thuộc Fed chỉ tăng lãi suất một lần hay tiếp tục duy trì chu kỳ thắt chặt.
Nếu đây chỉ là một bước điều chỉnh ngắn hạn, tác động chủ yếu có thể nằm ở tâm lý thị trường. Ngược lại, nếu Fed giữ lãi suất ở mức cao trong thời gian dài, áp lực đối với tỷ giá, dòng vốn và chi phí huy động trong nước sẽ lớn hơn.
Trong bối cảnh đó, việc sử dụng biện pháp hành chính để yêu cầu các ngân hàng hạ lãi suất cho vay có thể phát sinh tác dụng ngược. Khi chi phí huy động và rủi ro tín dụng đều tăng nhưng lãi suất đầu ra bị ghìm xuống, ngân hàng sẽ có xu hướng thận trọng hơn trong giải ngân.
Khi ấy, doanh nghiệp có thể nhìn thấy mức lãi suất danh nghĩa thấp hơn nhưng lại khó vay vốn hơn. Những đơn vị chịu ảnh hưởng đầu tiên thường là doanh nghiệp nhỏ và vừa, doanh nghiệp thiếu tài sản bảo đảm hoặc có dòng tiền chưa đủ minh bạch.
Bài toán đặt ra vì thế không đơn thuần là giữ lãi suất thấp, mà phải bảo đảm nguồn vốn thực sự đến được với khu vực sản xuất, kinh doanh. Một mặt bằng lãi suất hấp dẫn sẽ không mang nhiều ý nghĩa nếu điều kiện tiếp cận tín dụng trở nên quá chặt chẽ.
Theo ông Nguyễn Quang Huy, chuyên gia Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi, phản ứng chính sách cần dựa trên sức khỏe nội tại của nền kinh tế, thay vì vận động máy móc theo quyết định của Fed. Ngân hàng Nhà nước có thể sử dụng linh hoạt nghiệp vụ thị trường mở, tái cấp vốn và các công cụ điều tiết khác để duy trì thanh khoản hệ thống ở mức hợp lý.
Cùng với đó, tín dụng cần được hướng nhiều hơn vào sản xuất, xuất khẩu, công nghệ cao, công nghiệp hỗ trợ, hạ tầng và những ngành có khả năng tạo giá trị gia tăng. Dòng vốn chảy vào các lĩnh vực tiềm ẩn rủi ro cao phải tiếp tục được giám sát để tránh hình thành sức ép đối với chất lượng tài sản của hệ thống ngân hàng.
Về phía các tổ chức tín dụng, yêu cầu cấp thiết là quản trị chặt chẽ chênh lệch kỳ hạn giữa nguồn vốn huy động và cho vay, đồng thời rà soát kỹ những khoản cấp tín dụng bằng ngoại tệ. Đặc biệt, ngân hàng cần thận trọng với khách hàng vay USD nhưng không có nguồn thu ngoại tệ tương ứng để phòng ngừa rủi ro tỷ giá.
Fed tăng lãi suất chắc chắn tạo thêm sức ép, nhưng chưa phải yếu tố duy nhất quyết định hướng đi của chính sách tiền tệ Việt Nam. Mục tiêu quan trọng nhất vẫn là giữ được thế cân bằng: tỷ giá không biến động quá mạnh, lạm phát nằm trong tầm kiểm soát, thanh khoản ngân hàng được bảo đảm và dòng vốn cho nền kinh tế không bị tắc nghẽn.
 OpenAI và Anthropic có doanh thu cao gấp 10 lần tất cả các mô hình AI Trung Quốc
 Trung Quốc phóng nhóm vệ tinh Guowang thứ 25, xây mạng Internet vệ tinh gần 13.000 chiếc
 Mỹ mở cuộc điều tra với Samsung, Apple, Google sau cáo buộc vi phạm bằng sáng chế