Ngân hàng tìm dư địa lợi nhuận từ bảo hiểm
Biên lãi thuần thu hẹp thúc đẩy các ngân hàng tăng thu từ bảo hiểm, từ mở rộng phân phối đến thành lập, sở hữu doanh nghiệp, gia tăng cạnh tranh về sản phẩm và dịch vụ.
Bảo hiểm gia tăng sức nặng trong nguồn thu dịch vụ
Bài toán tăng trưởng lợi nhuận của ngân hàng đang đòi hỏi nhiều lời giải ngoài mở rộng tín dụng. Khi lãi suất cho vay chịu sức ép giảm để hỗ trợ người dân và doanh nghiệp, khả năng cải thiện thu nhập từ mỗi đồng vốn cho vay cũng bị giới hạn. Trong bối cảnh đó, các dịch vụ khai thác trên nền khách hàng hiện hữu ngày càng được chú trọng, đặc biệt là phân phối bảo hiểm.
Lợi thế của ngân hàng nằm ở mạng lưới giao dịch, khả năng tiếp cận khách hàng và nền tảng số đã được đầu tư trong nhiều năm. Những điều kiện này giúp sản phẩm bảo hiểm đến gần hơn với người có nhu cầu bảo vệ sức khỏe, tài sản hoặc xây dựng kế hoạch tài chính dài hạn. Với ngân hàng, đây là cơ hội bổ sung nguồn thu và tăng mức độ gắn kết với khách hàng.
Số liệu của Hiệp hội Bảo hiểm Việt Nam cho thấy, trong 9 tháng đầu năm 2026, thị trường bảo hiểm nhân thọ có 1.141.841 hợp đồng khai thác mới, tăng 4,3% so với cùng kỳ. Tổng doanh thu phí ước đạt 101.621 tỷ đồng, giảm 4%, trong khi doanh thu phí khai thác mới đạt 15.894 tỷ đồng.
Đáng chú ý, phân phối bảo hiểm qua ngân hàng đóng góp gần 45% doanh thu phí khai thác mới. Kênh đại lý truyền thống chiếm hơn 51%, phần còn lại thuộc các kênh phân phối khác. Cơ cấu này cho thấy ngân hàng tiếp tục giữ vai trò lớn trong việc đưa sản phẩm bảo hiểm đến khách hàng, dù tổng doanh thu phí nhân thọ toàn thị trường vẫn giảm so với cùng kỳ.
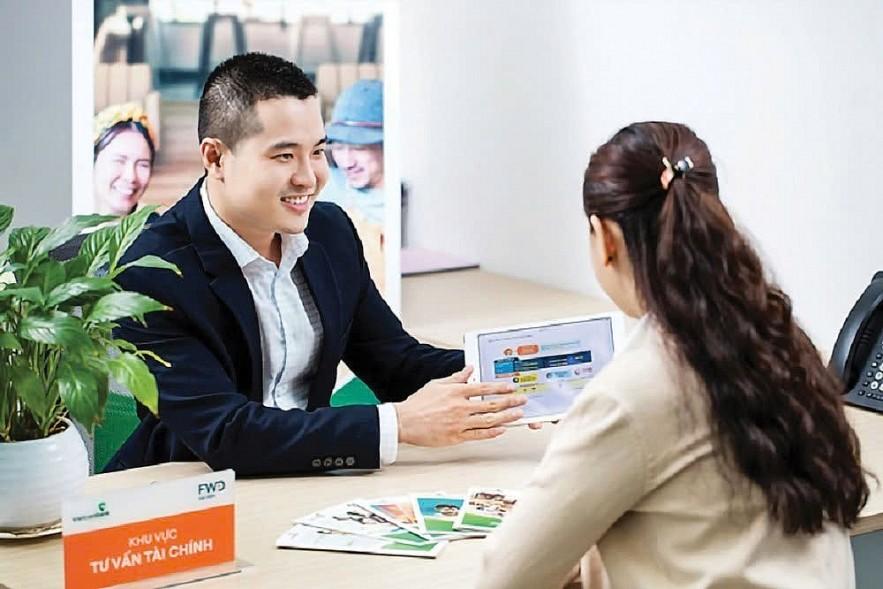
Biên lãi thuần thu hẹp thúc đẩy các ngân hàng tăng thu từ bảo hiểm, từ mở rộng phân phối đến thành lập, sở hữu doanh nghiệp, gia tăng cạnh tranh về sản phẩm và dịch vụ.
Tại một số nhà băng, kết quả kinh doanh bảo hiểm tăng nhanh hơn đáng kể so với diễn biến chung của thị trường. LPBank ghi nhận doanh thu hoạt động đại lý bảo hiểm trong 9 tháng đạt khoảng 5.689 tỷ đồng, tăng 163% so với mức 2.160 tỷ đồng cùng kỳ năm 2025. Quy mô nguồn thu này cho thấy bảo hiểm đang có vị trí đáng kể trong hoạt động dịch vụ của ngân hàng.
Tại Techcombank, doanh thu dịch vụ kinh doanh bảo hiểm đạt 2.150 tỷ đồng trong 9 tháng, gấp 2,4 lần cùng kỳ và cao hơn gần 60% kết quả cả năm trước. Sau khi trừ chi phí, lãi thuần từ hoạt động này đạt gần 1.700 tỷ đồng, tăng hơn gấp đôi. Tỷ trọng bảo hiểm trong tổng thu nhập dịch vụ theo đó tăng từ 10% lên 15%.
Ông Nguyễn Anh Tuấn, Phó Tổng giám đốc Techcombank, cho biết kênh ngân hàng đã tạo chuyển biến đáng kể cho hoạt động bảo hiểm, cùng với việc Công ty Bảo hiểm Kỹ Thương triển khai các sản phẩm đáp ứng nhu cầu của từng phân khúc khách hàng.
Ở VIB, lãi thuần hoạt động dịch vụ đạt 4.054,7 tỷ đồng trong 9 tháng, gấp hơn 3 lần cùng kỳ, tương ứng tăng 2.782,4 tỷ đồng. Trong đó, dịch vụ thanh toán đóng góp 2.859 tỷ đồng, còn hoạt động đại lý bảo hiểm mang lại 1.209,3 tỷ đồng lãi thuần, cũng tăng hơn 3 lần. Bảo hiểm vì vậy trở thành một trong những nguồn đóng góp quan trọng vào mức tăng thu nhập dịch vụ của ngân hàng.
Với các ngân hàng sở hữu doanh nghiệp bảo hiểm, dư địa kinh doanh còn được mở rộng thông qua hoạt động của công ty thành viên. Tại VPBank, tổng doanh thu dịch vụ bảo hiểm đến cuối tháng 9 vượt 5.800 tỷ đồng. Riêng Bảo hiểm số OPES ghi nhận hơn 3.600 tỷ đồng doanh thu trong 8 tháng, tăng 30% so với cùng kỳ.
Trong hệ sinh thái MB, MB Life thu về khoảng 900 tỷ đồng phí khai thác mới sau 8 tháng, đưa tổng doanh thu phí lên gần 3.100 tỷ đồng. Ở lĩnh vực phi nhân thọ, MIC đạt 5.064 tỷ đồng doanh thu phí bảo hiểm gốc trong 9 tháng, tăng 32%.
Ông Phạm Như Ánh, Tổng giám đốc MB, đánh giá thị trường đã có dấu hiệu khởi sắc từ đầu năm 2026, trong khi nhu cầu bảo vệ tài chính của người dân tiếp tục là cơ sở cho sự phát triển dài hạn.
Tuy nhiên, các chỉ tiêu trên phản ánh những phạm vi kinh doanh khác nhau. Doanh thu đại lý bảo hiểm của ngân hàng, doanh thu phí của doanh nghiệp bảo hiểm và lãi thuần sau chi phí không thể dùng thay thế cho nhau. Doanh thu tăng cho thấy quy mô hoạt động được mở rộng, còn mức đóng góp thực tế vào lợi nhuận phụ thuộc vào chi phí phân phối, vận hành, dự phòng và nghĩa vụ chi trả quyền lợi.
Từ phân phối sản phẩm đến sở hữu doanh nghiệp
Cùng với việc khai thác mạng lưới bán hàng, nhiều ngân hàng đang lựa chọn tham gia sâu hơn vào hoạt động bảo hiểm. Thay vì chỉ hưởng hoa hồng phân phối sản phẩm của đối tác, việc sở hữu doanh nghiệp bảo hiểm tạo điều kiện để ngân hàng chủ động hơn trong phát triển sản phẩm, tổ chức kinh doanh và kết nối dịch vụ trong hệ sinh thái.
Tháng 8/2026, Công ty TNHH Bảo hiểm Phi nhân thọ ACB đi vào vận hành với vốn điều lệ 500 tỷ đồng. Trong cơ cấu sở hữu, Công ty TNHH Quản lý nợ và Khai thác tài sản ACB nắm 91%, Công ty Chứng khoán ACB sở hữu 9%.
Doanh nghiệp đặt mục tiêu tăng trưởng kép doanh thu phí trên 50% mỗi năm trong giai đoạn 2026 đến 2030. Đến năm 2030, doanh thu phí bảo hiểm gốc dự kiến đạt 2.300 tỷ đồng, tổng tài sản khoảng 2.000 tỷ đồng, thị phần vượt 1,5% và tỷ suất sinh lời trên vốn chủ sở hữu trên 20%. Đây là các mục tiêu kinh doanh, còn khả năng hiện thực hóa phụ thuộc vào tốc độ phát triển khách hàng và hiệu quả quản trị rủi ro.
MSB cũng đã thông qua kế hoạch mua cổ phần hoặc thành lập mới doanh nghiệp bảo hiểm nhân thọ và phi nhân thọ, bổ sung động lực tăng trưởng cho giai đoạn 2027 đến 2030.
Tư vấn đúng nhu cầu, duy trì hợp đồng và giải quyết quyền lợi minh bạch sẽ quyết định liệu đà tăng hiện nay có chuyển thành lợi nhuận bền vững hay chỉ dừng ở những con số doanh thu trong ngắn hạn.
Thị trường đồng thời ghi nhận những thay đổi về thương hiệu và sự chuẩn bị của các doanh nghiệp mới. Công ty Cổ phần Bảo hiểm Nhân thọ LP, được cấp phép hồi tháng 6, đã đổi tên thành Công ty Cổ phần Bảo hiểm Nhân thọ Sacom sau hơn hai tháng. Trong khi đó, thương hiệu VPLife của VPBank dự kiến hoạt động từ quý I/2027.
Các bước đi này nối tiếp mô hình ngân hàng gắn với doanh nghiệp bảo hiểm đã hình thành tại nhiều tổ chức, như BIDV với BIC và liên doanh BIDV MetLife, VietinBank với VBI, Agribank với ABIC hay MB với MIC và MB Life.
Theo phân tích của Công ty Chứng khoán Vietcombank, việc sở hữu doanh nghiệp bảo hiểm có thể giúp ngân hàng khai thác hiệu quả hơn cơ sở khách hàng, mạng lưới giao dịch và hạ tầng số. Khi sản phẩm được thiết kế phù hợp với từng nhóm nhu cầu, ngân hàng có thêm cơ hội mở rộng dịch vụ trên cùng một nền tảng vận hành.
Dù vậy, sở hữu công ty bảo hiểm cũng đồng nghĩa với việc phải dành vốn và nguồn lực cho một lĩnh vực có yêu cầu quản trị riêng. Phần doanh thu phí thu được còn gắn với trách nhiệm dự phòng, bồi thường, trả tiền bảo hiểm và duy trì năng lực tài chính trong suốt thời hạn hợp đồng. Vì thế, mở rộng sở hữu không đồng nghĩa toàn bộ doanh thu sẽ chuyển thành lợi nhuận cho ngân hàng mẹ.
Sự xuất hiện của các doanh nghiệp mới dự kiến khiến cạnh tranh từ năm 2027 trở nên rõ nét hơn. Lợi thế mạng lưới có thể hỗ trợ tiếp cận khách hàng ban đầu, nhưng khả năng giữ khách hàng lâu dài phụ thuộc vào mức độ phù hợp của sản phẩm, chất lượng tư vấn và trải nghiệm giải quyết quyền lợi bảo hiểm.
Đây cũng là thước đo cần được đặt cạnh tốc độ tăng doanh số. Một hợp đồng chỉ tạo giá trị bền vững khi người mua hiểu rõ phạm vi bảo vệ, các trường hợp loại trừ, thời hạn đóng phí và trách nhiệm của các bên. Nếu khách hàng tham gia vượt quá khả năng tài chính hoặc không hiểu đầy đủ điều khoản, tăng trưởng khai thác mới có thể đi kèm nguy cơ hủy hợp đồng và phát sinh tranh chấp.
Trong 9 tháng đầu năm, các doanh nghiệp bảo hiểm nhân thọ đã chi trả quyền lợi khoảng 55.733 tỷ đồng, tăng 21,5% so với cùng kỳ. Quy mô chi trả này cho thấy phía sau doanh thu phí là nghĩa vụ tài chính dài hạn đối với người tham gia.
Bảo hiểm đang mở thêm dư địa thu nhập cho ngân hàng, nhưng chất lượng nguồn thu phải được nhìn nhận qua cả vòng đời hợp đồng. Tư vấn đúng nhu cầu, duy trì hợp đồng và giải quyết quyền lợi minh bạch sẽ quyết định liệu đà tăng hiện nay có chuyển thành lợi nhuận bền vững hay chỉ dừng ở những con số doanh thu trong ngắn hạn.
 VPBank đưa Official Pop-up BIGBANG 2026-2027 WORLD TOUR
 Thắng 5 giải thưởng quốc tế, VPBank khẳng định dấu ấn đổi mới với ngân hàng bán lẻ
 Chọn số 1 để định vị số 1 - chiến lược bắt tay với những huyền thoại toàn cầu của VPBank