Tiền gửi dân cư lập kỷ lục, hạ lãi suất cho vay vẫn chịu sức ép từ chi phí vốn
Tiền gửi của người dân đạt 11,43 triệu tỷ đồng, bổ sung nguồn lực lớn cho hệ thống ngân hàng. Tuy nhiên, để nguồn tiền này chuyển thành những khoản vay có chi phí hợp lý, các ngân hàng còn phải giải quyết bài toán giá vốn, cân đối thanh khoản và nâng hiệu quả sử dụng vốn.
Tiền gửi tăng mạnh, người dân vẫn coi trọng bảo toàn vốn
Đến cuối tháng 8/2026, tiền gửi dân cư tại các tổ chức tín dụng đạt 11,43 triệu tỷ đồng, tăng 10,63% so với cuối năm 2025. Tỷ trọng tiền gửi dân cư trong tổng tiền gửi của dân cư và tổ chức kinh tế tăng từ 62,58% lên 64,34%. Cùng thời điểm, tiền gửi của các tổ chức kinh tế đạt khoảng 6,34 triệu tỷ đồng.
Những con số này cho thấy nguồn vốn từ người dân tiếp tục giữ vai trò quan trọng trong hoạt động ngân hàng. Khi lượng tiền tích lũy được đưa vào hệ thống, các nhà băng có thêm cơ sở để đáp ứng nhu cầu thanh toán, cho vay và cung ứng dịch vụ tài chính cho nền kinh tế.
Đối với người giữ tiền, gửi tiết kiệm là lựa chọn gắn với nhiều nhu cầu khác nhau. Có khoản dành cho việc học của con, có khoản chuẩn bị mua nhà, phục vụ tuổi già hoặc dự phòng rủi ro. Trong thời gian chưa sử dụng, người gửi thường cân nhắc đồng thời mức sinh lời, khả năng bảo toàn vốn và điều kiện rút tiền.
Sự thận trọng ấy có cơ sở từ đặc điểm của từng kênh đầu tư. Lợi nhuận kỳ vọng cao thường đi cùng khả năng biến động lớn, trong khi người có tiền tích lũy chưa chắc có đủ thời gian, kiến thức hoặc khả năng chịu đựng thua lỗ. Với họ, một khoản thu nhập có thể tính toán trước đôi khi phù hợp hơn cơ hội sinh lời khó dự báo.
Tuy nhiên, cần thận trọng khi diễn giải tiền gửi tăng thành hiện tượng tiền chỉ nằm trong ngân hàng, không đi vào sản xuất, kinh doanh. Thông qua hoạt động tín dụng, tiền tiết kiệm có thể được chuyển thành vốn lưu động, vốn đầu tư máy móc, mở rộng nhà xưởng hoặc phục vụ nhu cầu vay của người dân.
Vì vậy, vấn đề cần nhìn sâu hơn là ngân hàng sử dụng nguồn vốn huy động như thế nào. Tiền được đưa tới những phương án kinh doanh có khả năng tạo doanh thu, trả nợ sẽ mang ý nghĩa khác với việc tập trung vào các khoản vay phụ thuộc quá lớn vào biến động giá tài sản.
Tương tự, chỉ từ mức tăng tiền gửi chưa thể kết luận người dân đồng loạt rút khỏi các kênh đầu tư khác hoặc đang thu hẹp chi tiêu. Muốn đánh giá đầy đủ phải đặt số liệu tiền gửi cạnh diễn biến thu nhập, tiêu dùng, giao dịch tài sản và tín dụng trong cùng thời kỳ. Tiền gửi tăng có thể phản ánh sự tích lũy tốt hơn, sự dịch chuyển danh mục tài sản hoặc nhu cầu giữ tiền để chờ cơ hội.
Một điểm đáng chú ý là nguồn tiền dân cư đang chiếm tỷ trọng lớn hơn trong cơ cấu huy động. Điều này đặt ra yêu cầu ngân hàng phải duy trì niềm tin của người gửi tiền bằng chất lượng dịch vụ, sự minh bạch và khả năng bảo đảm an toàn hoạt động. Đồng thời, việc sử dụng vốn phải phù hợp với đặc điểm kỳ hạn của nguồn tiền, tránh tạo sức ép khi nhu cầu rút tiền và giải ngân cùng tăng.
Quy mô tiền gửi lập kỷ lục, vì thế, mới phản ánh một phần năng lực huy động nguồn lực. Hiệu quả đối với nền kinh tế còn nằm ở khả năng chuyển nguồn tiền ấy thành hoạt động sản xuất, việc làm và thu nhập.
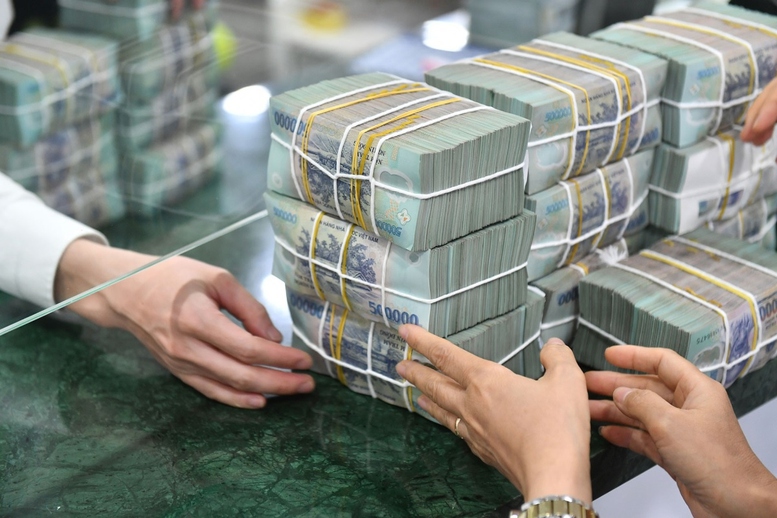
Tiền gửi của người dân đạt 11,43 triệu tỷ đồng, bổ sung nguồn lực lớn cho hệ thống ngân hàng
Hạ lãi vay phải bắt đầu từ giá vốn và cách chia sẻ chi phí
Số dư tiền gửi lớn dễ tạo cảm giác ngân hàng đang có nguồn vốn dồi dào và có thể giảm mạnh lãi suất cho vay. Nhưng quy mô vốn và chi phí vốn là hai vấn đề khác nhau. Ngân hàng huy động được nhiều tiền với lãi suất cao vẫn phải tính toán mức giá cho vay đủ bù đắp chi phí hoạt động, dự phòng rủi ro và đáp ứng các yêu cầu an toàn.
Bên cạnh đó, số liệu toàn hệ thống không phản ánh đầy đủ tình trạng của từng nhà băng. Ngân hàng có nguồn tiền ổn định, chi phí thấp sẽ thuận lợi hơn trong định giá khoản vay. Ngược lại, đơn vị cần bổ sung vốn để đáp ứng nhu cầu giải ngân có thể chịu áp lực lớn hơn trong cân đối đầu vào và đầu ra.
Theo TS Nguyễn Đức Độ, chi phí huy động cao là trở ngại đối với việc giảm lãi suất cho vay. Ông cũng lưu ý, nếu tăng trưởng tín dụng kéo dài cao hơn tăng trưởng GDP danh nghĩa, sức ép lên nguồn vốn sẽ gia tăng, trong khi khả năng tích lũy tiền gửi về dài hạn gắn với tăng trưởng thu nhập.
Nhìn từ cơ chế vận hành, việc hạ lãi suất huy động cần thời gian để tác động tới chi phí vốn bình quân. Những khoản tiền gửi được huy động trước đó vẫn được trả lãi theo thỏa thuận cho đến khi đáo hạn. Do đó, biểu lãi suất mới giảm không đồng nghĩa toàn bộ nguồn tiền ngân hàng đang sử dụng lập tức có chi phí thấp hơn.
Độ trễ này cần được tính đến khi đánh giá khả năng giảm lãi vay. Tuy nhiên, ngân hàng cũng cần chủ động tìm dư địa hỗ trợ khách hàng thông qua tiết giảm chi phí vận hành, nâng hiệu quả quản trị và chia sẻ một phần lợi nhuận. Nếu việc giảm lãi chỉ được thực hiện khi mọi điều kiện đầu vào đã thuận lợi, sự hỗ trợ có thể đến chậm so với nhu cầu vốn của doanh nghiệp.
Trong bối cảnh đó, Ngân hàng Nhà nước đã yêu cầu giảm tối thiểu 0,5 điểm phần trăm lãi suất tiền gửi niêm yết đối với kỳ hạn từ 6 tháng trở lên, đồng thời tập trung giảm lãi suất cho vay từ 1,5–2 điểm phần trăm đối với sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Để chủ trương này phát huy hiệu quả, việc giảm lãi cần được cụ thể hóa bằng điều kiện rõ ràng. Người vay cần biết đối tượng nào được hưởng, áp dụng cho khoản vay mới hay dư nợ hiện hữu, thời gian hỗ trợ kéo dài bao lâu và lãi suất sau ưu đãi được xác định theo công thức nào.
Với doanh nghiệp, một mức lãi suất quảng bá thấp chưa đủ để tính toán phương án tài chính. Chi phí thực tế còn phụ thuộc vào thời gian được hưởng ưu đãi, các khoản phí liên quan và diễn biến lãi suất ở giai đoạn tiếp theo. Thông tin càng rõ, doanh nghiệp càng có cơ sở chủ động dòng tiền, tránh mở rộng kinh doanh vượt quá khả năng trả nợ.
Cũng cần nhìn nhận rằng vốn rẻ chỉ phát huy tác dụng khi người vay có đầu ra và phương án sử dụng tiền khả thi. Doanh nghiệp thiếu đơn hàng sẽ khó mạnh dạn vay thêm dù lãi suất giảm. Ngược lại, doanh nghiệp có thị trường nhưng bị chi phí tài chính bào mòn lợi nhuận có thể được tiếp sức đáng kể khi ngân hàng điều chỉnh lãi vay kịp thời.
Bởi vậy, hạ lãi suất phải đi cùng nâng chất lượng thẩm định và khả năng nhận diện dòng tiền của khách hàng. Nguồn vốn cần đến đúng nơi có khả năng sử dụng hiệu quả, đồng thời được kiểm soát để hạn chế nợ xấu và chi phí xử lý rủi ro về sau.
Tiền gửi dân cư tăng là nền tảng thuận lợi cho hoạt động ngân hàng. Giá trị của nguồn lực này sẽ được thể hiện rõ hơn khi doanh nghiệp tiếp cận được vốn với chi phí phù hợp, người vay bớt áp lực trả lãi và hoạt động sản xuất có thêm điều kiện duy trì, mở rộng.