5G Private toàn cầu cán mốc 1.000 khách hàng, phần lớn vẫn thử nghiệm
Tính đến ngày 8/9/2026, mạng 5G dùng riêng (5G Private) đã được triển khai tại 1.001 trong tổng số 2.031 tổ chức sở hữu mạng di động riêng trên thế giới, theo thống kê của Hiệp hội Các nhà cung cấp thiết bị di động toàn cầu (GSA). Tuy nhiên, GSA lưu ý phần lớn các dự án vẫn dừng ở giai đoạn thử nghiệm, trong khi số mạng thực sự vận hành trong môi trường công nghiệp còn hạn chế.
Báo cáo về mạng di động riêng do GSA công bố tháng 9/2026 cho thấy 5G đang dần thay thế LTE trong các mạng chuyên dùng của doanh nghiệp và cơ quan nhà nước. Tuy nhiên, không phải mạng nào đã được ký hợp đồng cũng đã đi vào vận hành. Tại các nhà máy, hầm mỏ và cơ sở công nghiệp, số mạng 5G Private đang hoạt động thực tế vẫn còn hạn chế.
5G Private đã bắt kịp 4G Private về số khách hàng
Trong 2.031 khách hàng tại 88 quốc gia và vùng lãnh thổ được GSA ghi nhận, 30,5% chỉ sử dụng 5G cho mạng di động riêng, tăng 01 % so với quý I/2026. Nhóm sử dụng song song 4G (LTE) và 5G chiếm 18,8%. Như vậy, 5G đã xuất hiện tại 1.001 khách hàng, tương đương 49,3% tổng số khách hàng mạng di động riêng trên toàn cầu. Tỷ lệ này gần bằng mức 49,4% của nhóm chỉ sử dụng LTE, cho thấy 5G đã gần bắt kịp LTE về số khách hàng trong thị trường mạng di động riêng.
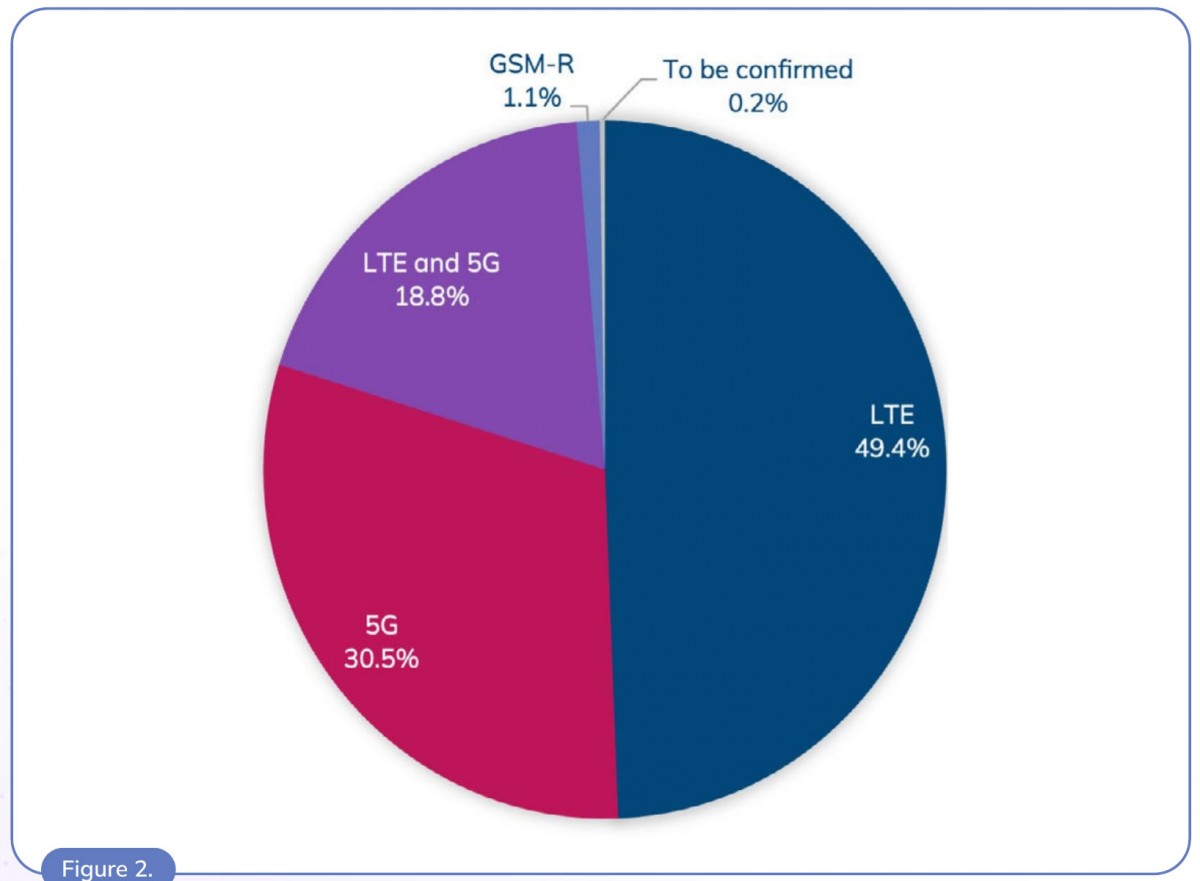 |
Cơ cấu công nghệ của 2.031 khách hàng mạng di động riêng có hợp đồng trên 100.000 euro, gồm LTE 49,4%, 5G 30,5%, LTE và 5G 18,8%, GSM-R 1,1%, chưa xác định 0,2%. Số liệu tính đến 8/9/2026. Nguồn: GSA
Theo ước tính từ tỷ lệ GSA công bố, khoảng 619 khách hàng chỉ sử dụng 5G Private, trong khi khoảng 382 khách hàng triển khai đồng thời 5G và LTE. LTE vẫn được sử dụng tại khoảng 1.385 khách hàng. Phần còn lại gồm 1,1% khách hàng sử dụng GSM-R và 0,2% chưa xác định công nghệ.
5G Private vận hành thực tế còn ít
GSA lưu ý rằng tỷ trọng 5G Private hiện tập trung nhiều ở các dự án vẫn đang trong giai đoạn thử nghiệm và hệ thống triển khai tại cơ sở giáo dục, trung tâm thử nghiệm, kiểm định. Trong khi đó, số mạng 5G được đưa vào vận hành thực tế trong môi trường công nghiệp vẫn còn rất hạn chế. Đáng chú ý, hai nhóm ứng dụng này đều nằm trong số những lĩnh vực có nhiều khách hàng nhất. Giáo dục và nghiên cứu học thuật có 173 khách hàng, trong khi thử nghiệm thiết bị và cung cấp phòng thí nghiệm dưới dạng dịch vụ có 119 khách hàng.
Các số liệu công nghệ mà GSA công bố phản ánh lựa chọn của khách hàng tại thời điểm ký hợp đồng, nên một số doanh nghiệp dùng LTE có thể đã nâng cấp hoặc bổ sung 5G sau đó, dù GSA cho biết những trường hợp như vậy chưa phổ biến, qua đó cho thấy quá trình chuyển từ LTE sang 5G trong mạng dùng riêng vẫn diễn ra khá chậm và phần lớn khách hàng đang triển khai 5G đều lựa chọn công nghệ này ngay từ đầu.
Riêng quý II/2026, thị trường mạng di động riêng chỉ thêm 28 khách hàng có hợp đồng trên 100.000 euro và hai khách hàng có hợp đồng từ 50.000 đến 100.000 euro, nhóm mà GSA đang theo dõi tổng cộng 180 khách hàng. Tổ chức giải thích một nhà cung cấp không gửi dữ liệu, một nhà cung cấp khác chỉ nộp một phần do thay đổi tạm thời về đầu mối báo cáo, khiến 20% đến 30% số khách hàng dự kiến của quý bị thiếu và sẽ được bổ sung ngược ở lần cập nhật sau. GSA nhấn mạnh nhịp công bố chậm lại không phản ánh thị trường chững lại, bởi khách hàng hiện hữu vẫn đang nâng dự án thử nghiệm lên quy mô nhiều địa điểm.
Số khách hàng mạng di động riêng tăng từ 13 vào năm 2014 lên 19 năm 2015, 27 năm 2016, 55 năm 2017 và 109 năm 2018, trước khi tăng gấp đôi trong 2 năm liên tiếp, đạt 224 vào năm 2019 và 448 vào năm 2020.
Những năm tiếp theo, số khách hàng tiếp tục tăng, từ 769 năm 2021 lên 1.099 năm 2022, 1.426 năm 2023, 1.714 năm 2024 và 1.955 năm 2025, trước khi đạt 2.031 vào quý II/2026. Theo tính toán của GSA, số khách hàng tăng với tốc độ kép bình quân 37% mỗi năm trong giai đoạn 2019–2026. Tuy nhiên, số khách hàng mới bắt đầu giảm sau khi đạt đỉnh 330 vào năm 2022, xuống 288 năm 2024 và 241 năm 2025, cho thấy tốc độ mở rộng bằng các hợp đồng mới đang chậm lại và thị trường có thể ngày càng chú trọng hơn đến việc mở rộng mạng tại những khách hàng đã triển khai.
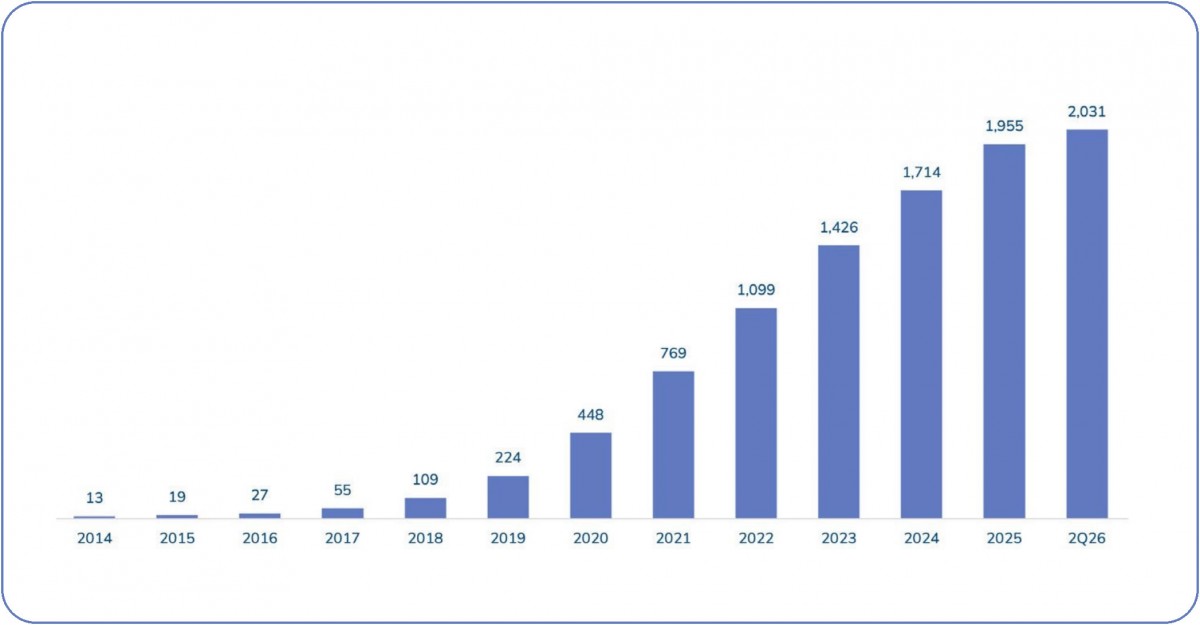 |
Số khách hàng mạng di động riêng có hợp đồng trên 100.000 euro tính theo năm công bố, từ 13 khách hàng năm 2014 lên 2.031 khách hàng vào quý II/2026. Số liệu tính đến 8/9/2026. Nguồn: GSA
Sản xuất, giáo dục và khai khoáng dùng mạng riêng nhiều nhất
Sản xuất là lĩnh vực có nhiều khách hàng mạng di động riêng nhất với 393 doanh nghiệp, tiếp đến là giáo dục và nghiên cứu học thuật với 173 khách hàng, khai khoáng 148, quốc phòng và gìn giữ hòa bình 130, điện lực 120 và thử nghiệm thiết bị 119. GSA chưa công bố cơ cấu công nghệ theo từng lĩnh vực trong bản tóm tắt, nên chưa thể xác định chính xác số khách hàng đang sử dụng 5G ở mỗi ngành.
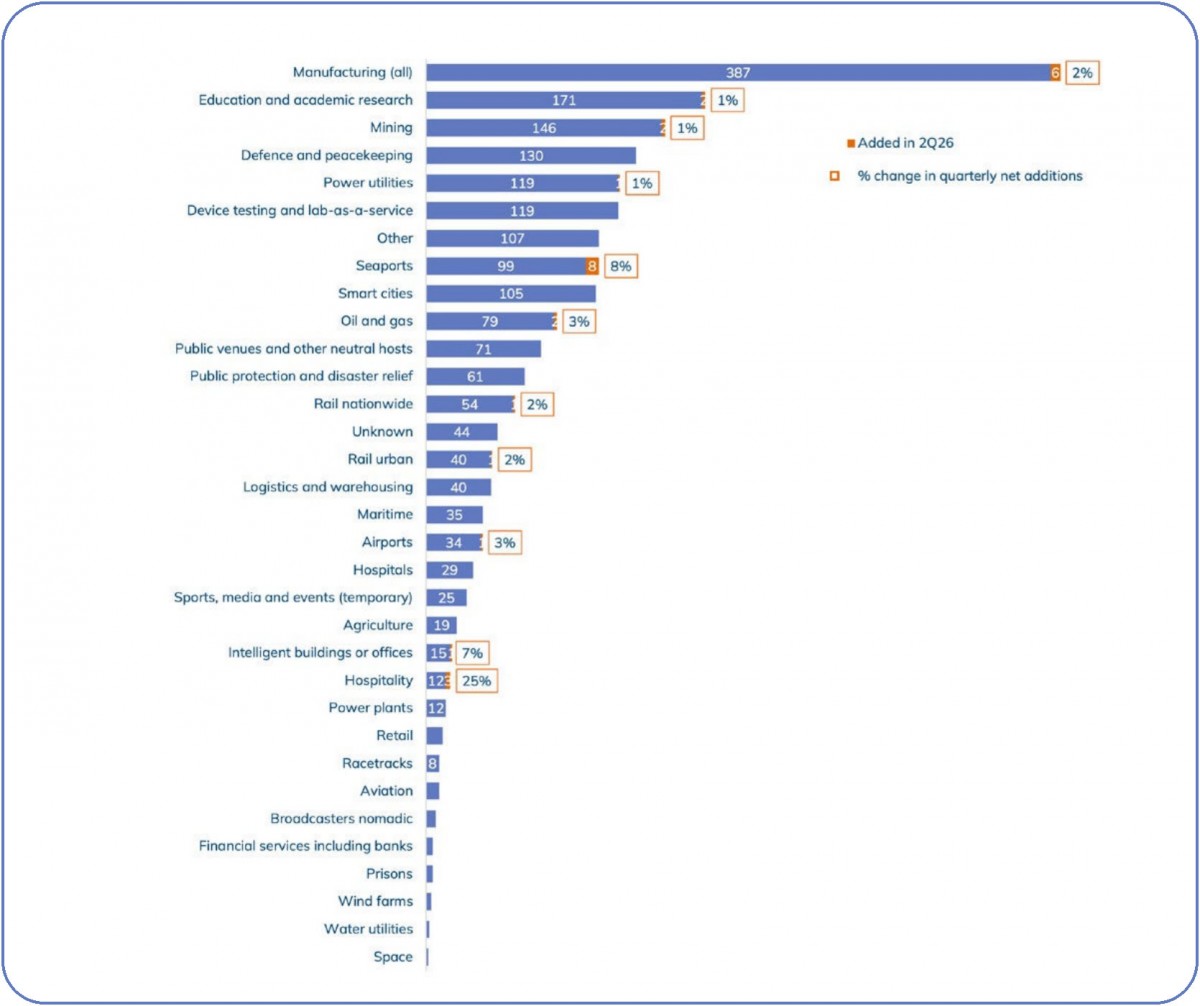 |
Số khách hàng mạng di động riêng theo ngành, phần màu cam thể hiện khách hàng mới trong quý II/2026 và ô bên cạnh thể hiện mức tăng theo quý. Số liệu tính đến 8/9/2026. Nguồn: GSA
Trong quý II/2026, cảng biển có thêm nhiều khách hàng mới nhất với 8 khách hàng, tương ứng mức tăng 8%. Ngành sản xuất tăng thêm 6 khách hàng, trong khi khách sạn và lưu trú chỉ có thêm 3 khách hàng nhưng tăng tới 25% do quy mô ban đầu nhỏ. Tòa nhà và văn phòng thông minh tăng 7%, còn sân bay và dầu khí cùng tăng 3%. GSA lưu ý số lượng khách hàng chỉ phản ánh mức độ phổ biến của mạng di động riêng, không cho thấy quy mô đầu tư hay mức độ phức tạp của từng dự án, vốn có thể khác nhau rất lớn giữa các lĩnh vực.
GSA nhận thấy số khách hàng mạng di động riêng có mối liên hệ khá rõ với việc một quốc gia có dành riêng phổ tần cho mạng doanh nghiệp hay không. Các dự án tập trung chủ yếu tại những nước có thu nhập cao và thu nhập trung bình cao, trong đó Mỹ, Đức, Anh, Trung Quốc và Nhật Bản là những thị trường có nhiều khách hàng nhất. Riêng tại Trung Quốc, một số nguồn cho rằng nước này đã có hơn 40.000 mạng di động riêng, nhưng GSA cho biết phần lớn các mạng này sử dụng hạ tầng mạng công cộng nên không thuộc phạm vi thống kê theo định nghĩa của tổ chức.
Cơ sở dữ liệu của GSA hiện có thông tin quốc gia của 1.709 khách hàng, tương đương 85% tổng số. Trong 10 quốc gia có nhiều khách hàng nhất, Canada và Australia tăng 4% trong quý II/2026, Anh tăng 3%, Tây Ban Nha và Mỹ cùng tăng 2%, còn Đức tăng 1%. GSA cho biết trung bình 77% thông tin khách hàng trong cơ sở dữ liệu không được công khai mà do các thành viên Nhóm lợi ích đặc biệt về mạng di động riêng (SIG) cung cấp. Tỷ lệ này vượt 80% ở một số lĩnh vực như quân sự và quốc phòng, hàng hải và nhà máy điện.
SIG hiện có 17 thành viên gồm 450Alliance, 5G-ACIA, AiLink, Airspan, Celona, Dell, Ericsson, GSMA, JMA Wireless, Keysight Technologies, Mavenir, Monogoto, Nokia, OnGo Alliance, OneLayer, PrivateLTEand5G.com và TCCA.
Khi ngày càng nhiều cơ quan quản lý lên kế hoạch dành phổ tần cho mạng LTE và 5G dùng riêng, GSA dự báo thị trường có thể thay đổi đáng kể trong vài năm tới và cho biết sẽ tiếp tục cập nhật số liệu về mạng di động riêng trong những tháng còn lại của năm 2026. Nếu xu hướng này tiếp diễn, thước đo đáng chú ý của 5G Private sẽ không chỉ là số hợp đồng được ký mà còn là số mạng thực sự được đưa vào vận hành, từ nhà máy đến các dây chuyền sản xuất.