Các nhà sản xuất chip nhớ Trung Quốc tiến sát nhóm dẫn đầu toàn cầu
Làn sóng đầu tư vào trí tuệ nhân tạo (AI) đang thúc đẩy CXMT và YMTC mở rộng sản xuất, cải thiện công nghệ và gia tăng thị phần bộ nhớ toàn cầu, tạo sức ép cạnh tranh mới đối với Samsung, SK hynix và Micron…
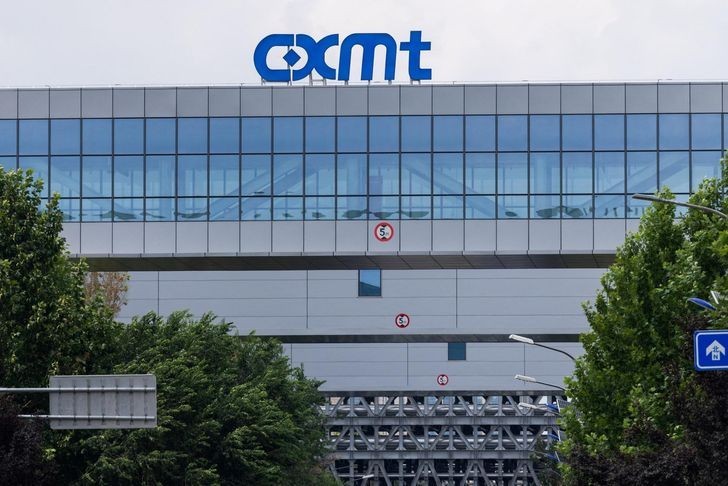
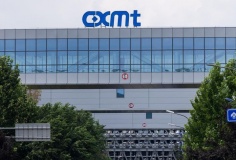
Logo của CXMT trên mặt tiền cơ sở sản xuất của công ty tại Bắc Kinh, Trung Quốc. Ảnh: Reuters-Yonhap.
Sự bùng nổ của AI đang tạo ra một chu kỳ tăng trưởng đặc biệt đối với ngành công nghiệp bán dẫn, nhất là phân khúc chip nhớ. Nhu cầu ngày càng lớn đối với DRAM và NAND phục vụ máy chủ, trung tâm dữ liệu và các hệ thống AI đã giúp các nhà sản xuất chip ghi nhận lợi nhuận vượt trội.
Các doanh nghiệp Hàn Quốc như SK hynix và Samsung Electronics đang hưởng lợi lớn từ xu hướng này. Tuy nhiên, phía bên kia biển Hoàng Hải, các nhà sản xuất Trung Quốc cũng đang tận dụng cơ hội để đẩy nhanh quá trình mở rộng sản xuất và thu hẹp khoảng cách công nghệ.
Hai doanh nghiệp ChangXin Memory Technologies (CXMT) và Yangtze Memory Technologies (YMTC) đang trở thành những nhân tố đáng chú ý trong chiến lược tự chủ bán dẫn của Trung Quốc. Với sự hậu thuẫn về vốn, đầu tư nhà máy và nỗ lực phát triển công nghệ, hai doanh nghiệp này từng bước thách thức những nhà sản xuất nước ngoài vốn thống lĩnh thị trường bộ nhớ trong nhiều năm.
HAI TRỤ CỘT TRONG CHIẾN LƯỢC TỰ CHỦ CHIP NHỚ CỦA TRUNG QUỐC
Theo các số liệu được công bố, lợi nhuận hoạt động quý III của SK hynix tăng hơn 7 lần, đạt 83,3 nghìn tỷ won (62 tỷ USD), với biên lợi nhuận hoạt động gần 80%. Samsung Electronics cũng ghi nhận lợi nhuận hoạt động tăng gần 9 lần, lên 107,4 nghìn tỷ won, trong đó mảng bộ nhớ đạt những kết quả kỷ lục.
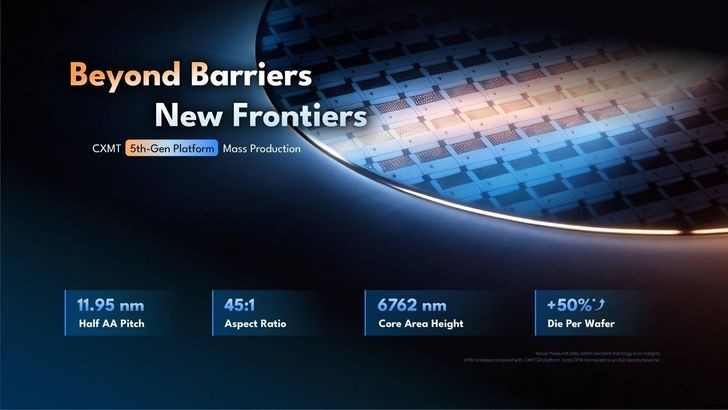
Tháng 9, CXMT công bố bắt đầu sản xuất hàng loạt nền tảng công nghệ DRAM thế hệ thứ năm, đồng thời giới thiệu dòng sản phẩm LPDDR5X mới dựa trên nền tảng này. Ảnh: CXMT.
CXMT, dù có quy mô nhỏ hơn đáng kể, cũng đang ghi nhận tốc độ tăng trưởng nhanh. Doanh thu theo quý của doanh nghiệp tăng hơn 7 lần, đạt 118,7 tỷ nhân dân tệ (17,8 tỷ USD). Lợi nhuận ròng thuộc về cổ đông đạt 54,4 tỷ nhân dân tệ, đảo ngược tình trạng thua lỗ kéo dài nhiều năm.
Được thành lập năm 2016 tại Hợp Phì, thủ phủ tỉnh An Huy, CXMT hiện là nhà sản xuất DRAM lớn thứ tư thế giới. DRAM là loại bộ nhớ truy cập ngẫu nhiên động, được sử dụng để lưu trữ dữ liệu tạm thời trong máy tính, điện thoại thông minh và máy chủ.
Theo Counterpoint Research, thị phần của CXMT trong doanh thu DRAM toàn cầu đạt 9% trong quý III/2026, tăng từ mức 5% cùng kỳ năm trước.
Đà tăng trưởng của doanh nghiệp được hỗ trợ bởi nguồn vốn đầu tư từ chính phủ và nhu cầu thị trường đang gia tăng. Trong 9 tháng đầu năm 2026, doanh thu của CXMT tăng hơn 8 lần, đạt 269 tỷ nhân dân tệ. Đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) tại Thượng Hải hồi tháng 7 cũng giúp doanh nghiệp huy động 66,6 tỷ nhân dân tệ, trở thành thương vụ IPO lớn nhất châu Á trong năm.
Morgan Stanley dự báo, công suất xử lý wafer (tấm bán dẫn) hàng tháng của CXMT có thể đạt 500.000 tấm vào năm 2028, tương đương khoảng 15% tổng công suất DRAM toàn cầu. Sản lượng chip tính theo bit của doanh nghiệp được dự báo tăng trưởng kép bình quân 40% mỗi năm trong giai đoạn 2025-2028.
Không chỉ mở rộng quy mô, CXMT còn đang đẩy mạnh phát triển công nghệ. Ngày 30/10, doanh nghiệp cho biết đã bắt đầu sản xuất hàng loạt bằng quy trình công nghệ DRAM thế hệ thứ năm. Theo công ty, quy trình mới cho phép sản xuất số lượng chip trên mỗi tấm wafer cao hơn ít nhất 50% so với thế hệ trước.
CXMT cũng đã hoàn tất kiểm chứng các mẫu thử nghiệm sử dụng thiết kế 4F2 thế hệ thứ sáu. Về lý thuyết, công nghệ này có thể giúp thu nhỏ kích thước ô nhớ khoảng 1/3 so với cấu trúc truyền thống. Công ty dự kiến gửi mẫu mô-đun bộ nhớ máy chủ ứng dụng công nghệ này cho khách hàng vào cuối năm 2026.
Trong khi CXMT tập trung vào DRAM, YMTC lại là nhân tố quan trọng trong lĩnh vực bộ nhớ flash NAND - công nghệ lưu trữ dữ liệu ngay cả khi không có nguồn điện.
Được thành lập năm 2016 tại Vũ Hán với sự hỗ trợ của chính quyền trung ương và địa phương, YMTC đã vươn lên vị trí thứ ba thế giới về sản lượng NAND xuất xưởng trong quý II/2026, với thị phần 16,5%, vượt qua Kioxia của Nhật Bản.
Lợi thế công nghệ đáng chú ý của YMTC nằm ở kiến trúc Xtacking, được giới thiệu năm 2018. Công nghệ này cho phép chế tạo các ô nhớ và mạch điều khiển trên hai tấm wafer riêng biệt, sau đó liên kết chúng lại với nhau. Nhờ đó, mật độ lưu trữ và tốc độ truyền dữ liệu có thể được cải thiện.
Theo truyền thông Trung Quốc, Samsung đã mua quyền sử dụng một số bằng sáng chế về công nghệ liên kết lai (hybrid bonding) của YMTC, trong khi SK hynix cũng được cho là đang đàm phán với doanh nghiệp này. Ngược lại, Micron đang đối mặt với các vụ kiện vi phạm bằng sáng chế do YMTC khởi kiện.
Counterpoint Research đánh giá YMTC là một trong những nhà cung cấp tăng trưởng nhanh nhất trong chu kỳ bùng nổ NAND hiện nay. Doanh thu năm 2026 của doanh nghiệp được dự báo tăng với tốc độ nhanh gấp 6 lần so với toàn ngành và các đối thủ cùng lĩnh vực.
KHOẢNG CÁCH CÔNG NGHỆ VẪN LÀ RÀO CẢN LỚN
Dù đạt được những bước tiến đáng kể, việc chuyển các thành tựu nghiên cứu thành sản phẩm có thể sản xuất ổn định, với chi phí cạnh tranh và quy mô lớn vẫn là thách thức đối với các nhà sản xuất chip Trung Quốc.
Logo của YMTC và một bo mạch chủ máy tính. Ảnh: Reuters-Yonhap.
Thông tin CXMT phát triển công nghệ 4F2 từng khiến cổ phiếu của SK hynix, Samsung và Micron đồng loạt giảm mạnh trong phiên giao dịch được công bố. Tuy nhiên, các đối thủ vẫn tỏ ra thận trọng trước khả năng thương mại hóa công nghệ mới.
SK hynix cho biết sẽ tiếp tục phát triển kiến trúc 6F2 đã được kiểm chứng trước khi chuyển sang một thiết kế mới. Tại cuộc họp công bố kết quả kinh doanh quý III, ban lãnh đạo doanh nghiệp nhấn mạnh rằng thời điểm phát triển công nghệ và thời điểm thương mại hóa công nghệ là hai vấn đề khác nhau.
Samsung cũng đang nghiên cứu công nghệ 4F2. Trong khi đó, Micron đã loại công nghệ này khỏi lộ trình phát triển, với lập luận rằng việc thu nhỏ bố trí bóng bán dẫn không nhất thiết cải thiện mật độ lưu trữ, bởi các tụ điện lưu trữ điện tích vẫn là yếu tố giới hạn.
Nomura dự báo các chip 4F2 của CXMT chỉ có thể đạt sản lượng thương mại quy mô lớn trong giai đoạn 2027-2028. Tổ chức này ước tính công nghệ sản xuất của CXMT vẫn chậm hơn các doanh nghiệp dẫn đầu ít nhất 3 năm.
Theo ông Daniel Kim của Macquarie, CXMT hiện vẫn chậm hơn các nhà sản xuất hàng đầu khoảng hai thế hệ công nghệ. Quy trình DRAM truyền thống của doanh nghiệp chỉ tạo ra lượng bộ nhớ trên mỗi tấm wafer bằng khoảng 65% so với các quy trình tiên tiến nhất trong ngành.
Khoảng cách còn lớn hơn trong lĩnh vực bộ nhớ băng thông cao (HBM), loại bộ nhớ được tạo thành bằng cách xếp chồng nhiều chip DRAM nhằm cung cấp dữ liệu với tốc độ cao cho các bộ xử lý AI.
Bà Laila Khawaja, Giám đốc nghiên cứu tại Gavekal Technologies, nhận định CXMT hiện chủ yếu vẫn là nhà sản xuất DRAM truyền thống và chưa có khả năng sản xuất hàng loạt HBM với hiệu quả kinh tế. Theo ước tính của bà, tỷ lệ sản phẩm đạt chuẩn (yield) của nền tảng DRAM trước đó tại CXMT vẫn thấp hơn mức 85-90% đã được các nhà sản xuất hàng đầu trong ngành thiết lập.
Đối với YMTC, khoảng cách công nghệ trong lĩnh vực NAND đã thu hẹp hơn, nhưng doanh nghiệp vẫn chậm hơn khoảng một thế hệ so với các đối thủ dẫn đầu về số lớp bộ nhớ trong những sản phẩm tiên tiến nhất.
Việc tăng số lớp đòi hỏi thiết bị có khả năng khắc các cấu trúc ngày càng sâu và hẹp xuyên qua nhiều lớp vật liệu. Đây cũng là lĩnh vực mà các nhà sản xuất thiết bị Trung Quốc còn hạn chế.
Ngoài khoảng cách về công nghệ và kinh nghiệm sản xuất, các doanh nghiệp Trung Quốc còn phải đối mặt với những rào cản về bằng sáng chế, quy trình kiểm định nghiêm ngặt và yêu cầu cao về độ ổn định của thiết bị. Bà Khawaja cho rằng đây là những khoảng cách không dễ thu hẹp trong thời gian ngắn.
CẠNH TRANH TỪ TRUNG QUỐC CÓ THỂ LÀM THAY ĐỔI THỊ TRƯỜNG TOÀN CẦU
Theo bà Khawaja, kịch bản có khả năng xảy ra là thị phần của các nhà cung cấp nước ngoài tại Trung Quốc tiếp tục suy giảm. Quá trình thay thế này có thể tác động đến giá bộ nhớ trên toàn cầu, ngay cả khi chip do Trung Quốc sản xuất chủ yếu được tiêu thụ trong nước.
Những cơ hội đầu tiên tập trung ở phân khúc bộ nhớ phổ thông dành cho điện thoại thông minh, máy tính cá nhân và thiết bị lưu trữ. Xu hướng này được thúc đẩy bởi yêu cầu nội địa hóa của Bắc Kinh đối với các đơn vị sử dụng có vốn nhà nước, cùng nỗ lực của doanh nghiệp Trung Quốc nhằm giảm phụ thuộc vào nguồn cung bên ngoài.
Trong bối cảnh các nhà sản xuất lớn ưu tiên năng lực cho những dòng chip phục vụ AI, tình trạng thiếu hụt nguồn cung cũng khiến khách hàng ngoài Trung Quốc bắt đầu xem xét các sản phẩm thay thế của Trung Quốc.
Một khi vượt qua các quy trình kiểm định và được đưa vào danh sách nhà cung cấp đủ điều kiện, CXMT và YMTC có thể trở thành nguồn cung thứ hai hoặc thứ ba cho khách hàng quốc tế. Điều này có thể làm suy giảm sức mạnh đàm phán của ba nhà sản xuất lớn gồm Samsung, SK hynix và Micron trong dài hạn.
Tuy nhiên, mức độ cạnh tranh sẽ khác nhau giữa các phân khúc. CXMT có thể tạo sức ép trực tiếp hơn đối với thị trường DRAM truyền thống, trong khi khoảng cách công nghệ trong lĩnh vực HBM tiên tiến vẫn còn lớn.
Với YMTC, việc mở rộng sang phân khúc ổ cứng thể rắn (SSD) dành cho doanh nghiệp có thể đưa công ty vào cuộc cạnh tranh sâu hơn với Samsung trong lĩnh vực lưu trữ dữ liệu trung tâm dữ liệu có giá trị gia tăng cao.
Counterpoint Research dự báo, các sản phẩm liên quan đến máy chủ sẽ đóng góp gần 39% doanh thu của YMTC vào năm 2028, tăng từ mức gần như bằng 0 năm 2024.
Ông MS Hwang, Giám đốc nghiên cứu tại Counterpoint, cho rằng câu hỏi quan trọng là liệu YMTC có thể chuyển những tiến bộ công nghệ thành các hợp đồng cung cấp sản phẩm cho khách hàng bên ngoài Trung Quốc hay không, thay vì chỉ dựa vào các nhà cung cấp dịch vụ điện toán đám mây quy mô lớn trong nước.
Một rủi ro khác đối với thị trường bộ nhớ trong trung hạn là nhu cầu AI có thể chậm lại sau khi các công suất sản xuất mới được đưa vào hoạt động. Khi đó, các nhà sản xuất lớn có thể chuyển một phần công suất DRAM trở lại những sản phẩm truyền thống, làm gia tăng cạnh tranh và gây sức ép lên giá bán.
Dù vậy, theo bà Khawaja, những hạn chế về thiết bị và năng lực sản xuất khiến nguy cơ dư cung do Trung Quốc gây ra trong tương lai gần khó có thể xảy ra.
Về dài hạn, triển vọng của ngành bộ nhớ vẫn phụ thuộc lớn vào khả năng duy trì tốc độ đầu tư cho AI. SK hynix dự báo nhu cầu bộ nhớ sẽ tiếp tục vượt nguồn cung đến năm 2030. Để chu kỳ tăng trưởng hiện tại kéo dài, các khách hàng AI cần duy trì mức chi tiêu nhanh hơn tốc độ mà các nhà sản xuất có thể bổ sung công suất thực tế.
Các chuyên gia hiện có những quan điểm khác nhau về khả năng duy trì tình trạng hạn chế nguồn cung.
Ông Daniel Kim của Macquarie cho rằng tốc độ tăng trưởng nguồn cung sẽ bị giới hạn bởi khả năng thu nhỏ công nghệ DRAM ngày càng chậm và mức suy giảm hiệu quả sử dụng wafer khi sản xuất HBM ngày càng lớn.
Trong khi đó, ông Shawn Kim của Morgan Stanley cho rằng nguồn cung cuối cùng vẫn sẽ bắt kịp nhu cầu. Theo ông, dù tăng trưởng dài hạn của AI có thể tạo ra một nền tảng nhu cầu cao hơn, thị trường bộ nhớ về bản chất vẫn vận hành theo chu kỳ.
Như vậy, sự trỗi dậy của CXMT và YMTC không chỉ phản ánh nỗ lực tự chủ công nghệ của Trung Quốc mà còn mở ra một giai đoạn cạnh tranh mới trên thị trường chip nhớ. Khả năng thu hẹp khoảng cách công nghệ, nâng cao hiệu quả sản xuất và tiếp cận khách hàng quốc tế sẽ quyết định mức độ ảnh hưởng của hai doanh nghiệp này đối với trật tự thị trường vốn do các nhà sản xuất Hàn Quốc và Mỹ dẫn dắt trong nhiều năm qua.