Mở cơ chế ngoại hối cho Trung tâm tài chính quốc tế
Dự thảo sửa đổi Nghị định 329 mở cơ chế tài khoản ngoại tệ tạm thời, điều chỉnh chuẩn xếp hạng tín nhiệm, nhằm khơi thông dòng vốn vào Trung tâm tài chính quốc tế.
Mở rộng điều kiện, thu hút ngân hàng quốc tế
Ngân hàng Nhà nước đang xây dựng dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 329/2025/NĐ-CP về cấp phép thành lập và hoạt động ngân hàng, quản lý ngoại hối, phòng chống rửa tiền và chống tài trợ khủng bố tại Trung tâm tài chính quốc tế tại Việt Nam
Dự thảo tập trung tháo gỡ những vướng mắc trong giai đoạn Trung tâm tài chính chưa có ngân hàng thành viên hoạt động, đồng thời điều chỉnh tiêu chí xếp hạng tín nhiệm đối với ngân hàng nước ngoài. Những đề xuất này được kỳ vọng tạo thuận lợi cho dòng vốn quốc tế, nhưng vẫn đặt ra yêu cầu chặt chẽ về quản lý, giám sát và minh bạch giao dịch.
Một trong những nội dung đáng chú ý của dự thảo là sửa đổi điều kiện về xếp hạng tín nhiệm đối với chủ sở hữu ngân hàng thương mại 100% vốn nước ngoài và ngân hàng mẹ của chi nhánh ngân hàng nước ngoài thành viên Trung tâm tài chính quốc tế.
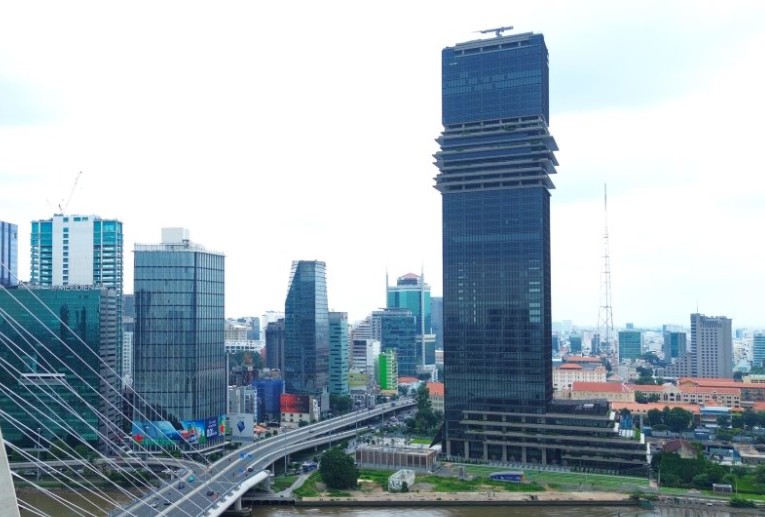
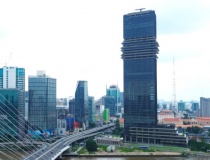
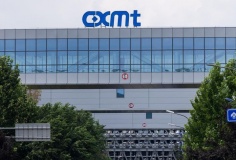
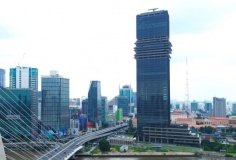
Trung tâm Tài chính quốc tế - Ảnh: Internet
Theo quy định tại Nghị định 329/2025/NĐ-CP, điều kiện xếp hạng tín nhiệm được xác định chủ yếu trên cơ sở các tổ chức Standard & Poor’s, Fitch Ratings và Moody’s. Trường hợp sử dụng tổ chức xếp hạng quốc tế có thang điểm khác, mức xếp hạng phải được quy đổi tương ứng, không thấp hơn mức xếp hạng của các tổ chức nêu trên.
Dự thảo mới, Ngân hàng Nhà nước đề xuất làm rõ phạm vi các tổ chức xếp hạng tín nhiệm quốc tế được công nhận. Theo đó, ngoài Standard & Poor’s, Fitch Ratings và Moody’s, ngân hàng có thể sử dụng kết quả xếp hạng của tổ chức khác nếu tổ chức đó được Cơ quan Giám sát Thị trường và Chứng khoán châu Âu (ESMA) đăng ký hoặc xác nhận, hoặc được quốc gia thuộc Nhóm G7 cho phép xếp hạng tín nhiệm.
Đối với trường hợp sử dụng tổ chức xếp hạng khác, mức tín nhiệm phải từ AA trở lên. Trong khi đó, tiêu chuẩn đối với ba tổ chức xếp hạng phổ biến vẫn được giữ ở mức AA- trở lên theo Standard & Poor’s hoặc Fitch Ratings, hoặc Aa3 trở lên theo Moody’s. Triển vọng xếp hạng tín nhiệm phải từ mức ổn định trở lên.
Điểm đáng chú ý là đề xuất này không đơn thuần mở rộng danh sách tổ chức xếp hạng tín nhiệm, mà còn thiết lập cơ chế công nhận dựa trên sự xác nhận của các cơ quan có uy tín quốc tế. Qua đó, phạm vi lựa chọn tổ chức đánh giá được mở rộng nhưng vẫn duy trì ngưỡng an toàn tài chính tương đối cao.
Theo báo cáo thuyết minh của Ngân hàng Nhà nước, việc điều chỉnh nhằm tạo điều kiện thu hút thêm các ngân hàng nước ngoài lớn, có uy tín và tiềm lực tài chính, có khả năng cung cấp các sản phẩm, dịch vụ tài chính tiên tiến, hiện đại tại Trung tâm tài chính quốc tế Việt Nam. Đây cũng là yếu tố góp phần nâng cao vị thế, uy tín và tạo niềm tin cho các nhà đầu tư nước ngoài, hướng tới sự cân bằng.
Tài khoản ngoại tệ tạm thời: Khơi thông dòng vốn, siết minh bạch
Nếu điều chỉnh tiêu chí xếp hạng tín nhiệm hướng đến thu hút các định chế tài chính lớn, thì việc bổ sung Điều 84a và Điều 84b được xem là nội dung có tác động trực tiếp hơn đến hoạt động của các doanh nghiệp thành viên và nhà đầu tư.
Thực tế, Nghị quyết 222/2025/QH15 và Nghị định 329/2025/NĐ-CP đã đặt ra yêu cầu các nhà đầu tư, doanh nghiệp thành viên sử dụng tài khoản vốn và tài khoản thanh toán bằng ngoại tệ tại ngân hàng thành viên trong Trung tâm tài chính. Tuy nhiên, trong giai đoạn ngân hàng thành viên chưa được cấp phép và chưa triển khai dịch vụ, việc thiếu cơ chế tài khoản thay thế có thể ảnh hưởng đến hoạt động góp vốn, vay vốn, thanh toán và đầu tư.
Để tháo gỡ vấn đề này, dự thảo đề xuất cho phép doanh nghiệp thành viên sử dụng tài khoản tại ngân hàng thương mại hoặc chi nhánh ngân hàng nước ngoài trên lãnh thổ Việt Nam không phải là thành viên Trung tâm tài chính. Cơ chế này được chia thành hai loại tài khoản với chức năng riêng biệt.
Trong đó, Điều 84a quy định về tài khoản vốn tạm thời bằng ngoại tệ. Doanh nghiệp thành viên được sử dụng tài khoản này để vay vốn từ cá nhân, tổ chức ngoài lãnh thổ Việt Nam; cho vay đối với bên đi vay trong nước; thực hiện đầu tư từ Trung tâm tài chính vào phần còn lại của Việt Nam. Điều 84b quy định về tài khoản thanh toán bằng ngoại tệ tạm thời, phục vụ hoạt động thường xuyên của doanh nghiệp thành viên. Mỗi doanh nghiệp chỉ được mở tài khoản tại một ngân hàng thương mại hoặc chi nhánh ngân hàng nước ngoài không phải thành viên Trung tâm tài chính.
Theo đó, các giao dịch thu được phép bao gồm ngoại tệ chuyển từ nước ngoài, nguồn thu từ hoạt động cung ứng dịch vụ phù hợp với quy định về Trung tâm tài chính, giao dịch ngoại tệ - ngoại tệ và những khoản thu ngoại tệ hợp pháp khác. Ở chiều chi, doanh nghiệp được bán ngoại tệ cho tổ chức tín dụng Việt Nam, thanh toán các hoạt động, dịch vụ với thành viên khác và chuyển khoản hoặc rút ngoại tệ tiền mặt để trả lương, thưởng, phụ cấp cho người không cư trú, người cư trú là cá nhân nước ngoài.
Một điểm quan trọng trong cả hai cơ chế là tính chất tạm thời. Trong vòng 60 ngày kể từ khi ngân hàng thành viên trong Trung tâm tài chính được cấp phép và triển khai dịch vụ tài khoản cho khách hàng, doanh nghiệp phải chuyển sang sử dụng tài khoản tại ngân hàng thành viên. Đối với tài khoản vốn tạm thời, doanh nghiệp phải đóng tài khoản sau khi hoàn tất chuyển số dư sang tài khoản vốn mới.
Bên cạnh việc tạo thuận lợi cho dòng vốn, bản thuyết minh của Ngân hàng Nhà nước cũng nhấn mạnh yêu cầu kiểm soát rủi ro. Việc cho phép mở tài khoản tại ngân hàng không phải thành viên cần được giới hạn, tránh hình thành kênh tài khoản thay thế làm suy giảm vai trò và sự cần thiết của hệ thống ngân hàng thành viên. Những rủi ro được đặt ra bao gồm rủi ro pháp lý, vận hành, tuân thủ và phòng, chống rửa tiền.
Theo đó, dự thảo yêu cầu doanh nghiệp thành viên, nhà đầu tư nước ngoài và các bên liên quan thực hiện nguyên tắc minh bạch dòng tiền theo Điều 81 Nghị định 329. Các ngân hàng thương mại, chi nhánh ngân hàng nước ngoài cung ứng dịch vụ tài khoản vốn tạm thời cũng phải báo cáo Cơ quan giám sát Trung tâm tài chính quốc tế về tình hình sử dụng tài khoản.
Nhìn tổng thể, những nội dung được Ngân hàng Nhà nước đề xuất cho thấy định hướng vừa tháo gỡ điểm nghẽn về hạ tầng thanh toán, vừa bảo đảm hoạt động quản lý ngoại hối và giám sát dòng vốn. Cơ chế tài khoản tạm thời là giải pháp chuyển tiếp cần thiết, không nhằm thay thế vai trò của ngân hàng thành viên.
Vấn đề quan trọng trong quá trình hoàn thiện chính sách là phải bảo đảm các quy định về giao dịch, chuyển tiền, báo cáo và thời hạn chuyển đổi tài khoản được thực hiện thống nhất, rõ ràng, khả thi. Khi dòng vốn quốc tế được khơi thông nhưng vẫn nằm trong khuôn khổ giám sát minh bạch, Trung tâm tài chính quốc tế mới có thể tạo dựng niềm tin, thu hút các định chế tài chính lớn và phát triển bền vững.