Giảm 30% thuế thu nhập cho cá nhân kinh doanh, doanh nghiệp có doanh thu không quá 10 tỷ đồng
Cá nhân kinh doanh và doanh nghiệp đáp ứng điều kiện doanh thu không quá 10 tỷ đồng mỗi năm được giảm 30% số thuế thu nhập phải nộp trong kỳ tính thuế năm 2026 và 2027. Nếu doanh thu thực tế vượt ngưỡng, người nộp thuế phải xác định lại nghĩa vụ và nộp bổ sung theo quy định.
Giảm thuế trên toàn bộ thu nhập từ kinh doanh
Chính phủ đã ban hành Nghị định số 398/2026/NĐ-CP, quy định chi tiết Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp. Nghị quyết có hiệu lực từ ngày 24/8/2026, áp dụng cho kỳ tính thuế năm 2026 và 2027.
Đối với cá nhân, chính sách giảm 30% số thuế thu nhập cá nhân phải nộp được áp dụng cho thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm không quá 10 tỷ đồng. Như vậy, khoản giảm được tính trên nghĩa vụ thuế phải nộp, không phải giảm 30% doanh thu hay giảm 30 điểm phần trăm thuế suất.
Đối tượng được hưởng bao gồm cá nhân cư trú có hoạt động sản xuất, kinh doanh, kể cả người đăng ký thành lập hộ kinh doanh hoặc được các thành viên hộ gia đình ủy quyền làm đại diện hộ kinh doanh.
Số thuế được giảm tính trên toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh, không phân biệt phương pháp tính thuế thu nhập cá nhân. Doanh thu dùng để xét điều kiện thực hiện theo quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Cá nhân dự kiến doanh thu năm không vượt 10 tỷ đồng kê khai giảm thuế theo Mẫu số 01, nộp cùng hồ sơ khai thuế tương ứng. Với tổ chức, cá nhân khấu trừ, khai thay hoặc nộp thay, việc giảm thuế được thực hiện theo phạm vi và điều kiện quy định, sử dụng Mẫu số 02.
Điều kiện cuối cùng phải căn cứ tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh. Nếu doanh thu năm vượt 10 tỷ đồng, cá nhân không được hưởng mức giảm này, phải nộp bổ sung khoản thuế đã giảm và kê khai điều chỉnh theo Mẫu số 03, cùng hồ sơ của kỳ phát sinh doanh thu lũy kế vượt ngưỡng.
Khoản thuế bổ sung do xác định lại điều kiện giảm không bị tính tiền chậm nộp đến thời hạn nộp hồ sơ của kỳ phát sinh doanh thu lũy kế trên 10 tỷ đồng.
Người đã kê khai nhưng chưa tính khoản giảm được khai điều chỉnh, bổ sung hoặc xác định khi quyết toán năm. Thuế nộp thừa được xử lý theo quy định. Nếu kê khai bổ sung hoặc kết quả thanh tra, kiểm tra làm tăng nghĩa vụ thuế, phần tăng thêm vẫn được giảm 30% nếu cá nhân tiếp tục đáp ứng điều kiện.a
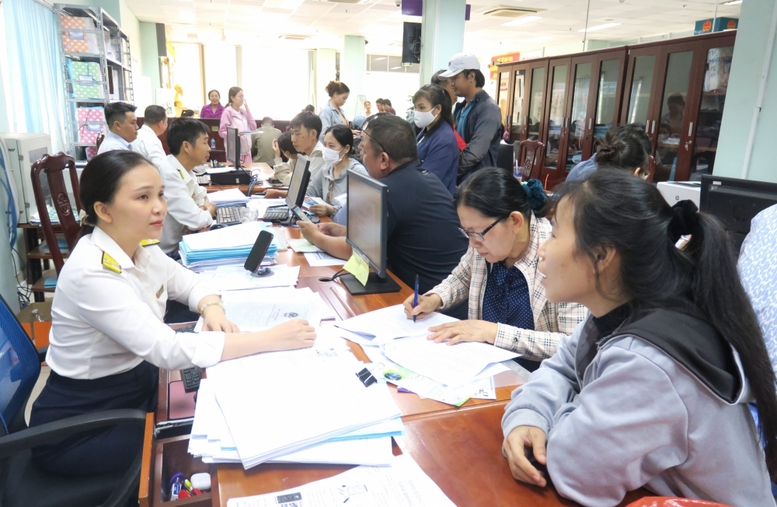
Cá nhân kinh doanh và doanh nghiệp đáp ứng điều kiện doanh thu không quá 10 tỷ đồng mỗi năm được giảm 30% số thuế thu nhập phải nộp trong kỳ tính thuế năm 2026 và 2027.
Doanh nghiệp phải theo dõi doanh thu thực tế
Đối với thuế thu nhập doanh nghiệp, chính sách áp dụng cho doanh nghiệp và các tổ chức được thành lập theo pháp luật Việt Nam, có hoạt động sản xuất, kinh doanh tạo thu nhập và đáp ứng ngưỡng doanh thu.
Các doanh nghiệp hình thành từ chia, tách sau ngày Nghị quyết số 43/2026/QH16 có hiệu lực không được hưởng nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách vượt 10 tỷ đồng.
Trường hợp đang hưởng ưu đãi thuế, mức giảm 30% được tính trên số thuế phải nộp sau khi trừ ưu đãi.
Doanh thu xét điều kiện của doanh nghiệp gồm doanh thu bán hàng, cung cấp dịch vụ, không bao gồm các khoản giảm trừ doanh thu, cùng doanh thu tài chính và thu nhập khác. Vì vậy, việc theo dõi ngưỡng 10 tỷ đồng cần tính đầy đủ các nguồn theo quy định.
Nếu tổng doanh thu thực tế vượt ngưỡng, doanh nghiệp phải kê khai, nộp đủ số thuế còn thiếu; tiền chậm nộp được xử lý theo quy định về quản lý thuế.
Nghị định số 398/2026/NĐ-CP có hiệu lực từ ngày 29/10/2026, áp dụng cho kỳ tính thuế năm 2026 và 2027.
 Giảm 30% thuế thu nhập cho cá nhân kinh doanh, doanh nghiệp có doanh thu không quá 10 tỷ đồng
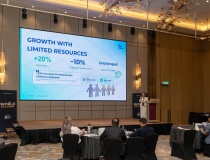 Ứng dụng AI nâng cao năng suất, tạo dư địa tăng trưởng cho doanh nghiệp nhỏ và vừa
 Đề xuất chính sách đặc thù với người nộp thuế ngừng hoạt động kinh doanh nhưng chưa đóng mã số thuế
 Đưa Hồ chứa nước Ngàn Trươi vào Danh mục công trình quan trọng liên quan đến an ninh quốc gia
 Thuế đất phi nông nghiệp: Chấn chỉnh sai sót, xử lý dứt điểm phản ánh của người dân