Lợi suất trái phiếu tăng, cơn sốt đầu tư AI đối mặt phép thử nợ vay
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm lên khoảng 5,17%, khiến chi phí huy động vốn cho trung tâm dữ liệu và hạ tầng AI tăng theo. Khi hàng nghìn tỷ USD vốn vay dự kiến đổ vào AI đến năm 2030, sức chịu đựng tài chính của doanh nghiệp bắt đầu trở thành phép thử mới.
- Ổn định hệ thống tài chính: Cần gỡ khó cho bất động sản và trái phiếu doanh nghiệp
- Thị trường trái phiếu toàn cầu trị giá 160 nghìn tỷ USD qua một biểu đồ
- Các trung tâm dữ liệu tại Mỹ có thể tiêu thụ nhiều khí tự nhiên hơn cả Đức và Nhật Bản cộng lại vào năm 2035
- Doanh nghiệp Việt liên doanh mở nhà máy UAV tại Mỹ
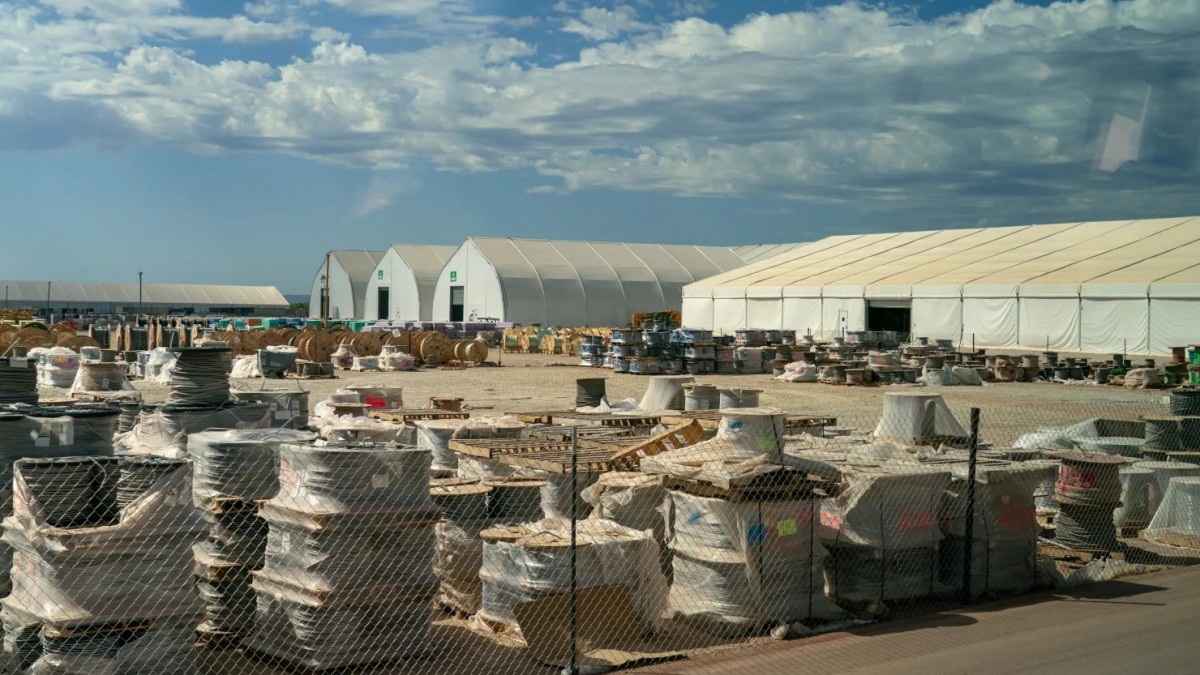
Những cuộn dây điện nằm bên ngoài một loạt lều lắp ráp trong chuyến tham quan dành cho giới truyền thông đến trung tâm dữ liệu Stargate AI ở Abilene, Texas, Mỹ. Stargate là sự hợp tác giữa OpenAI, Oracle và SoftBank, với sự hỗ trợ quảng bá từ Tổng thống Donald Trump, nhằm xây dựng các trung tâm dữ liệu và cơ sở hạ tầng khác cho trí tuệ nhân tạo trên khắp nước Mỹ. Ảnh: Getty.
Làn sóng đầu tư trí tuệ nhân tạo đang bước vào một phép thử mới khi lợi suất trái phiếu Mỹ tăng mạnh, kéo chi phí vay vốn của các doanh nghiệp xây dựng trung tâm dữ liệu và hạ tầng AI đi lên.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ngày 25/9 ở mức khoảng 5,17%, so với khoảng 4,21% đầu năm. Đây là mức tham chiếu quan trọng đối với thị trường tín dụng doanh nghiệp. Khi lợi suất trái phiếu chính phủ tăng, doanh nghiệp thường phải trả lãi cao hơn để thuyết phục nhà đầu tư mua trái phiếu của mình.
Điều này diễn ra đúng lúc ngành AI cần một lượng vốn chưa từng có để xây trung tâm dữ liệu, mua GPU, mở rộng nguồn điện và triển khai hệ thống làm mát.
Hơn 4.000 tỷ USD vốn vay có thể chảy vào AI
Quy mô bài toán được thể hiện qua dự báo của JPMorgan. Theo ước tính công bố tháng 6, tổng vốn đầu tư cho hạ tầng AI đến năm 2030 có thể đạt khoảng 5.500 tỷ USD. Trong đó, khoảng 4.100 tỷ USD dự kiến được tài trợ bằng nợ.
Con số này cho thấy phía sau cuộc đua về mô hình AI đang hình thành một cuộc đua tài chính lớn không kém.
Các mô hình ngày càng mạnh cần nhiều GPU hơn, kéo theo nhu cầu về máy chủ, trung tâm dữ liệu, điện năng, hệ thống truyền tải, mạng tốc độ cao và thiết bị làm mát. Doanh nghiệp muốn giữ vị trí trong chuỗi cung ứng AI vì thế phải liên tục bổ sung vốn.
Khi tiền rẻ, mô hình này dễ vận hành hơn. Nhưng khi lợi suất trái phiếu tăng, cùng một dự án có thể phải chịu chi phí tài chính cao hơn trong nhiều năm.
Khoảng cách giữa doanh nghiệp có bảng cân đối tài chính mạnh và doanh nghiệp phụ thuộc vào vốn vay vì thế có thể ngày càng lớn.
Amazon, Alphabet, Meta và Microsoft có lợi thế nhờ quy mô dòng tiền lớn và khả năng tiếp cận thị trường vốn với điều kiện thuận lợi hơn. Ngược lại, các nhà cung cấp hạ tầng AI đang tăng trưởng nhanh bằng vốn vay phải đối mặt trực tiếp hơn với biến động lãi suất.
CoreWeave là một ví dụ rõ nét. Công ty cung cấp hạ tầng điện toán đám mây phục vụ AI cho biết tổng dư nợ tại ngày 30/6/2026 đạt khoảng 35,6 tỷ USD. Riêng sáu tháng đầu năm, tổng chi phí lãi vay ghi nhận khoảng 985 triệu USD, gần gấp đôi mức 514 triệu USD cùng kỳ năm trước. Một số khoản vay của CoreWeave cũng có mức lãi suất khá cao.
Tháng 6, công ty hoàn tất phát hành 1,25 tỷ USD trái phiếu cao cấp đáo hạn năm 2032 với lãi suất 9,625% mỗi năm. CoreWeave đồng thời phát hành 2 tỷ euro trái phiếu với lãi suất 8,5%.
Trước đó, hồ sơ của công ty cho thấy một khoản vay có quy mô 8,5 tỷ USD gồm cả phần lãi suất thả nổi và cố định. Phần lãi suất thả nổi được tính dựa trên SOFR cộng biên độ 2,25 điểm phần trăm. Những con số này cho thấy tăng trưởng AI không đồng nghĩa với nguồn vốn rẻ.
CoreWeave vẫn sở hữu nguồn thanh khoản lớn. Công ty báo cáo khoảng 15,55 tỷ USD thanh khoản tại cuối tháng 6, gồm tiền mặt, chứng khoán và hạn mức tín dụng chưa sử dụng. Tuy nhiên, chính doanh nghiệp cũng thừa nhận quy mô nợ lớn có thể ảnh hưởng tới khả năng huy động thêm vốn và làm tăng nghĩa vụ trả lãi.
SoftBank vẫn chấp nhận vay hàng tỷ USD để đặt cược vào AI
Chi phí vốn tăng chưa khiến dòng tiền rời khỏi AI. SoftBank Group trong tháng 9 triển khai thương vụ phát hành trái phiếu trị giá khoảng 11 tỷ USD, gồm 10 tỷ USD trái phiếu bằng USD và khoảng 1 tỷ euro trái phiếu. Nguồn tiền chủ yếu phục vụ khoản đầu tư tiếp theo vào OpenAI và các mục đích doanh nghiệp khác.
Thương vụ cho thấy một nghịch lý của thị trường hiện nay: vốn trở nên đắt hơn, nhưng nhu cầu huy động tiền cho AI vẫn rất lớn.
Các doanh nghiệp đang đứng trước lựa chọn khó. Nếu trì hoãn đầu tư, họ có nguy cơ mất năng lực tính toán và thị phần vào tay đối thủ. Nếu tiếp tục vay vốn ở mặt bằng lãi suất cao, chi phí tài chính có thể ăn sâu vào lợi nhuận trong những năm tới.
Điều này khiến khả năng tạo dòng tiền từ AI trở nên quan trọng hơn tốc độ công bố dự án. Áp lực không dừng ở các doanh nghiệp điện toán đám mây thế hệ mới.
Bloomberg ngày 24/9 đưa tin Oracle đã gửi thông báo viện dẫn điều khoản “bất khả kháng” cho đơn vị phát triển một trung tâm dữ liệu quy mô lớn tại New Mexico.
Theo những người am hiểu vấn đề được Bloomberg dẫn lời, Oracle không có ý định rút khỏi dự án Jupiter mà muốn bảo vệ mình trước nguy cơ phải phát sinh chi phí nếu dự án chậm tiến độ và không thể vận hành vào năm 2028 như kế hoạch.
Trường hợp này phản ánh một rủi ro khác của hạ tầng AI. Một trung tâm dữ liệu không chỉ cần máy chủ. Dự án còn phụ thuộc vào đất, nguồn điện, hệ thống truyền tải, nước làm mát, giấy phép môi trường, tiến độ xây dựng và chuỗi cung ứng thiết bị.
Khi vốn vay trở nên đắt hơn, mỗi tháng trì hoãn đều có thể biến thành chi phí tài chính bổ sung.
Tiền đắt hơn nhưng nhu cầu AI chưa giảm
Điểm khiến chu kỳ đầu tư lần này khác nhiều đợt mở rộng hạ tầng công nghệ trước đây là nhu cầu sử dụng AI vẫn tăng nhanh.
Ứng dụng trợ lý AI Muse của Meta là một ví dụ. Reuters ghi nhận ứng dụng đã vượt 2,5 triệu lượt tải chỉ khoảng hai tuần sau khi ra mắt và vươn lên nhóm đầu bảng xếp hạng ứng dụng tại Mỹ.
Dữ liệu sau đó từ Sensor Tower được TechCrunch dẫn lại cho thấy Muse đã vượt 3,4 triệu lượt tải tính đến ngày 24/9.
Nhu cầu người dùng tăng nhanh tạo thêm lý do để các doanh nghiệp công nghệ tiếp tục xây năng lực tính toán, ngay cả khi giá vốn tăng.
Đây cũng là lý do thị trường chưa xuất hiện một đợt rút vốn đồng loạt khỏi hạ tầng AI.
Bài toán hiện tại không đơn giản là “có đầu tư AI hay không”, mà là doanh nghiệp có thể tạo đủ doanh thu và dòng tiền để trả cho lượng vốn ngày càng đắt hay không.
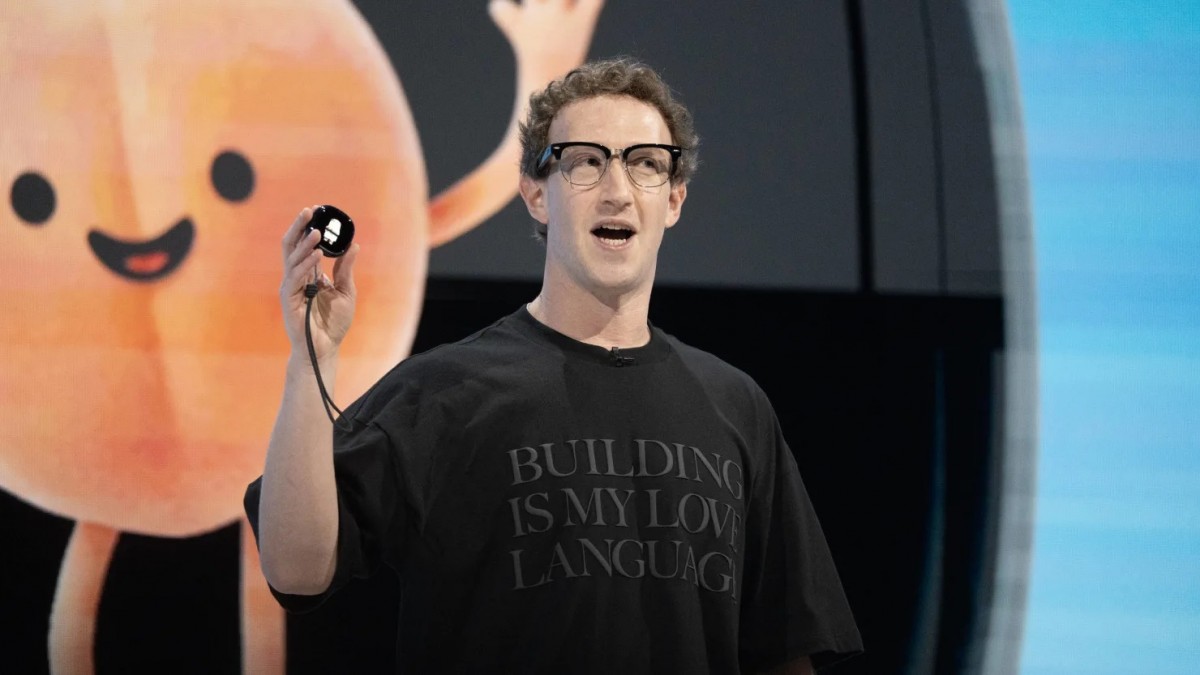 |
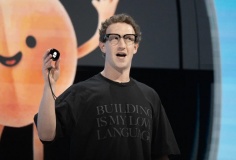
Mark Zuckerberg, giám đốc điều hành của Meta Platforms Inc., đã giới thiệu thiết bị Muse Charm tại sự kiện Meta Connect ở Menlo Park, California, Mỹ ngày 23/9. Ảnh: Getty.
Rủi ro của trung tâm dữ liệu không còn chỉ là tài chính
Các dự án AI tại Mỹ còn đối mặt với phản ứng ngày càng rõ từ cộng đồng địa phương.
Khảo sát NBC News Decision Desk do SurveyMonkey thực hiện từ ngày 20/8 đến 1/9 cho thấy 69% người tham gia phản đối việc xây trung tâm dữ liệu AI tại khu vực mình sinh sống, trong đó 45% cho biết họ “phản đối mạnh”.
Điều này bổ sung thêm một biến số vào mô hình tài chính của trung tâm dữ liệu.
Một dự án có thể bảo đảm được vốn và khách thuê nhưng vẫn chậm tiến độ nếu gặp trở ngại về quy hoạch, môi trường, nguồn nước hoặc khả năng đấu nối điện.
Với những dự án sử dụng lượng vốn vay lớn, thời gian chính là tiền. Công trình càng chậm đưa vào khai thác, khoảng thời gian doanh nghiệp phải trả lãi trước khi tạo doanh thu càng kéo dài.
Nếu lợi suất duy trì ở mặt bằng cao, thị trường hạ tầng AI có thể chuyển từ giai đoạn chạy đua mở rộng bằng mọi giá sang giai đoạn lựa chọn dự án chặt chẽ hơn.
Các nhà cho vay có thể quan tâm nhiều hơn tới ba yếu tố: khách hàng cuối cùng là ai, hợp đồng sử dụng năng lực tính toán kéo dài bao lâu và dòng tiền dự kiến có đủ để trả nợ hay không.
Điều đó có lợi cho những dự án đã có khách hàng lớn ký hợp đồng dài hạn. Ngược lại, các trung tâm dữ liệu được xây chủ yếu dựa trên kỳ vọng nhu cầu tương lai có thể khó huy động vốn hơn. Khoảng cách giữa hai nhóm doanh nghiệp cũng có thể rộng ra.
Một bên là các tập đoàn công nghệ lớn có dòng tiền mạnh và khả năng phát hành trái phiếu với chi phí thấp hơn. Bên còn lại là những nhà cung cấp hạ tầng tăng trưởng nhanh nhưng phải dựa nhiều vào vốn vay, vốn tư nhân hoặc các cấu trúc tài chính dự án.
Khi chi phí vốn tăng, tốc độ tăng trưởng không còn là chỉ tiêu duy nhất mà nhà đầu tư quan tâm. Chất lượng dòng tiền và cấu trúc nợ có thể trở thành yếu tố quyết định doanh nghiệp nào đủ sức đi hết chu kỳ đầu tư AI.
Doanh nghiệp Việt Nam cần nhìn AI như bài toán vốn và năng lượng
Diễn biến tại Mỹ cũng đưa ra một hàm ý đối với Việt Nam. Khi Việt Nam đang thúc đẩy trung tâm dữ liệu, điện toán đám mây và hạ tầng phục vụ AI. Tuy nhiên, kinh nghiệm quốc tế cho thấy một dự án trung tâm dữ liệu không thể được đánh giá đơn thuần bằng số GPU hay công suất máy chủ.
Với doanh nghiệp Việt Nam, ít nhất ba biến số cần được đặt chung trong một mô hình tài chính: giá vốn, chi phí điện và tỷ lệ sử dụng công suất.
Một trung tâm dữ liệu có công nghệ tốt nhưng tỷ lệ sử dụng thấp vẫn có thể gặp khó khăn nếu chi phí vay và điện năng cao. Ngược lại, dự án có khách hàng dài hạn và nguồn điện ổn định sẽ dễ dự báo dòng tiền hơn.
Bài toán nguồn điện cũng ngày càng quan trọng. AI tiêu thụ lượng điện lớn và đòi hỏi nguồn cung liên tục. Vì vậy, quy hoạch trung tâm dữ liệu cần được xem xét đồng thời với quy hoạch lưới điện, nguồn điện và khả năng cung cấp năng lượng tại từng khu vực.
Đối với các ngân hàng và tổ chức tín dụng Việt Nam, làn sóng AI cũng đặt ra yêu cầu đánh giá dự án khác với bất động sản hoặc nhà máy truyền thống. Giá trị tài sản GPU giảm nhanh theo chu kỳ công nghệ, trong khi doanh thu phụ thuộc lớn vào khách hàng và tốc độ thay đổi của mô hình AI.
Do đó, hợp đồng thuê năng lực tính toán, thời hạn cam kết của khách hàng và khả năng nâng cấp thiết bị có thể quan trọng không kém tài sản thế chấp.
Cơn sốt AI vì thế đang bước vào một giai đoạn mới. Công nghệ vẫn phát triển nhanh và nhu cầu tính toán tiếp tục tăng, nhưng tiền để xây dựng hạ tầng không còn rẻ.
Khi hàng nghìn tỷ USD vốn vay được đưa vào trung tâm dữ liệu và hệ thống AI trong những năm tới, câu hỏi lớn không còn là doanh nghiệp có huy động được tiền hay không. Câu hỏi quan trọng hơn là họ có tạo ra đủ dòng tiền để trả cho số vốn đó hay không.