Tốp 5 ngân hàng có tỷ lệ bao phủ nợ xấu thấp nhất
Tỷ lệ bao phủ nợ xấu tại một số ngân hàng đã xuống dưới 50%, thậm chí NCB chỉ còn 25,5%. Khi nợ xấu gia tăng, bộ đệm dự phòng mỏng đặt ra áp lực lớn hơn đối với khả năng kiểm soát rủi ro và chất lượng lợi nhuận.
Tỷ lệ bao phủ nợ xấu (LLR) đang trở thành một trong những chỉ tiêu đáng chú ý khi đánh giá sức khỏe tài chính của các ngân hàng trong bối cảnh chất lượng tài sản có dấu hiệu suy giảm. Số liệu tổng hợp từ báo cáo tài chính quý III/2026 của 28 ngân hàng niêm yết cho thấy, có 9 ngân hàng ghi nhận tỷ lệ bao phủ nợ xấu dưới 50%.
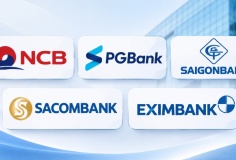
Đáng chú ý, NCB đứng cuối bảng với tỷ lệ chỉ 25,5%, tiếp theo là PGBank với 30,6%, Saigonbank với 34,7%, Sacombank với 34,8% và Eximbank với 41,4%. Đây là nhóm ngân hàng cần được theo dõi sát về khả năng trích lập dự phòng, đặc biệt khi tỷ lệ nợ xấu tại một số đơn vị vẫn ở mức cao. Diễn biến này cũng phản ánh sự phân hóa ngày càng rõ nét về năng lực hấp thụ rủi ro giữa các tổ chức tín dụng.
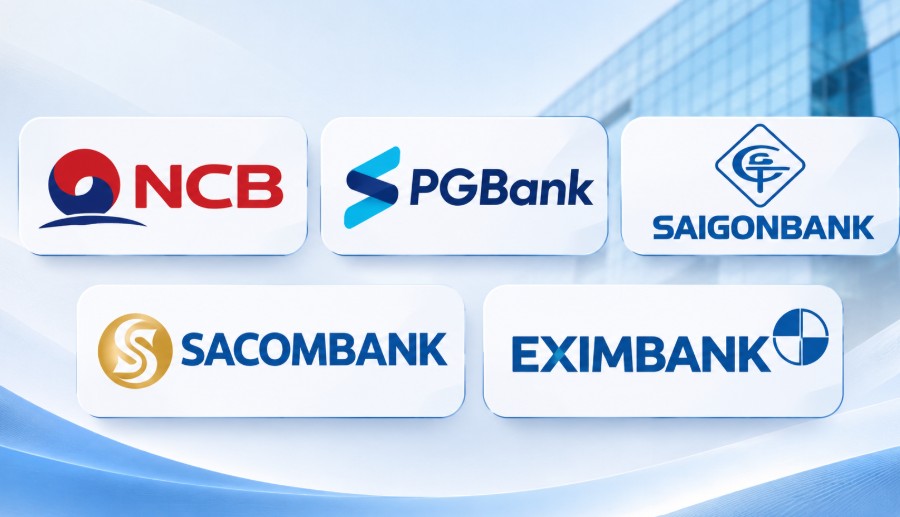
5 ngân hàng có LLR thấp nhất trong số 28 ngân hàng niêm yết
NCB, PGBank và Saigonbank có tỷ lệ bao phủ dưới 35%
Theo số liệu tổng hợp từ báo cáo tài chính quý III/2026, NCB là ngân hàng có tỷ lệ bao phủ nợ xấu thấp nhất trong nhóm 28 ngân hàng niêm yết, chỉ đạt 25,5%. Điều này đồng nghĩa, cứ 100 đồng nợ xấu nội bảng, ngân hàng có khoảng 25,5 đồng dự phòng rủi ro tín dụng tương ứng.
Đáng chú ý, tỷ lệ bao phủ thấp của NCB đi cùng với áp lực chất lượng tài sản. Tại thời điểm cuối tháng 9/2026, tỷ lệ nợ xấu của ngân hàng lên tới 4,87%, thuộc nhóm cao nhất trong hệ thống ngân hàng được khảo sát. Như vậy, ngân hàng không chỉ đối mặt với tỷ trọng nợ xấu lớn mà còn có bộ đệm dự phòng tương đối mỏng so với quy mô nợ xấu hiện hữu.
NCB đã công bố báo cáo tài chính hợp nhất quý III/2026 vào ngày 28/10/2026. Các chỉ tiêu về dư nợ cho vay, phân loại nợ và dự phòng rủi ro tín dụng trong báo cáo là cơ sở để đánh giá mức độ rủi ro của danh mục tín dụng tại ngân hàng.
Đứng thứ hai là PGBank với tỷ lệ bao phủ nợ xấu 30,6%. Theo báo cáo tài chính quý III/2026, tổng nợ xấu nội bảng của ngân hàng đến cuối tháng 9 đạt gần 1.948 tỷ đồng, tăng 78,4% so với cuối năm 2025. Tỷ lệ nợ xấu tăng lên 3,93%, từ mức 2,36% vào cuối năm trước.
Đáng chú ý, nợ xấu nhóm 3 và nhóm 4 tại PGBank đều tăng mạnh, trong khi tỷ lệ bao phủ nợ xấu chỉ còn khoảng 30,5-30,6%. Diễn biến này cho thấy tốc độ gia tăng nợ xấu đang tạo sức ép đáng kể lên khả năng củng cố bộ đệm dự phòng của ngân hàng.
Đối với PGBank, thách thức không chỉ nằm ở việc kiểm soát các khoản nợ đã chuyển thành nợ xấu mà còn ở khả năng ngăn chặn các khoản vay có dấu hiệu suy giảm chất lượng tiếp tục chuyển nhóm. Nếu nợ xấu tiếp tục tăng, ngân hàng có thể phải gia tăng trích lập dự phòng, qua đó ảnh hưởng đến lợi nhuận trong những kỳ tiếp theo.
Saigonbank xếp thứ ba với tỷ lệ bao phủ nợ xấu 34,7%. Tại thời điểm cuối quý III/2026, tỷ lệ nợ xấu của ngân hàng ở mức 3,06%, thuộc nhóm các ngân hàng có tỷ lệ nợ xấu vượt 3%.
Sự kết hợp giữa tỷ lệ nợ xấu trên 3% và tỷ lệ bao phủ chỉ dưới 35% cho thấy dư địa dự phòng của Saigonbank còn hạn chế nếu chất lượng tín dụng tiếp tục diễn biến bất lợi. Trong trường hợp các khoản vay suy giảm khả năng trả nợ, ngân hàng sẽ phải cân đối giữa việc tăng trích lập, xử lý nợ và duy trì hiệu quả hoạt động.
Về nguyên lý tỷ lệ bao phủ nợ xấu thấp không đồng nghĩa ngân hàng chắc chắn mất khả năng thu hồi các khoản vay, mà còn phụ thuộc vào chất lượng tài sản bảo đảm, tính pháp lý của tài sản, khả năng thanh lý và tình hình tài chính của khách hàng vay. Tuy nhiên, xét riêng về bộ đệm dự phòng đã ghi nhận trên báo cáo tài chính, mức bao phủ thấp đồng nghĩa ngân hàng có ít dự phòng hơn để hấp thụ tổn thất khi các khoản nợ xấu phát sinh.
Sacombank và Eximbank đối mặt áp lực củng cố dự phòng
Hai vị trí tiếp theo trong nhóm 5 ngân hàng có tỷ lệ bao phủ nợ xấu thấp nhất thuộc về Sacombank và Eximbank, lần lượt đạt 34,8% và 41,4%.
Đáng chú ý, Sacombank có tỷ lệ bao phủ nợ xấu thấp thứ tư nhưng lại là ngân hàng có tỷ lệ nợ xấu cao nhất trong nhóm khảo sát. Tại ngày 30/9/2026, tỷ lệ nợ xấu của Sacombank lên tới 7,33%.
Đây là một trong những điểm đáng quan tâm nhất khi đánh giá chất lượng tài sản của ngân hàng. Tỷ lệ nợ xấu cao cho thấy quy mô các khoản vay thuộc nhóm 3-5 chiếm tỷ trọng đáng kể trong tổng dư nợ, trong khi tỷ lệ bao phủ dưới 35% phản ánh lượng dự phòng chưa tương xứng với quy mô nợ xấu hiện hữu.
Với đặc điểm này, Sacombank cần tiếp tục đẩy mạnh xử lý nợ xấu, thu hồi các khoản nợ tồn đọng và củng cố dự phòng. Khả năng xử lý các khoản nợ có vấn đề, đặc biệt là các khoản nợ gắn với tài sản bảo đảm, sẽ có ý nghĩa quan trọng đối với tiến trình cải thiện chất lượng tài sản.
Trong khi đó, Eximbank có tỷ lệ bao phủ nợ xấu 41,4%, đứng thứ năm trong danh sách. Tỷ lệ nợ xấu của ngân hàng cuối quý III/2026 ở mức 2,62%, thấp hơn đáng kể so với Sacombank, NCB và PGBank.
Dù vậy, tỷ lệ bao phủ dưới 50% vẫn cho thấy bộ đệm dự phòng của Eximbank chưa thực sự dày. Khi đặt trong bối cảnh nợ xấu toàn ngành gia tăng, ngân hàng cần chú trọng hơn đến tốc độ hình thành nợ xấu mới, khả năng thu hồi nợ và mức độ đầy đủ của các khoản dự phòng.
Theo báo cáo tài chính hợp nhất quý III/2026 được Eximbank công bố ngày 30/10/2026, các chỉ tiêu về phân loại nợ và dự phòng rủi ro tín dụng là những dữ liệu quan trọng để theo dõi sự thay đổi trong chất lượng tài sản của ngân hàng.
Ngoài nhóm 5 ngân hàng có mức độ bao phủ nợ xấu thấp nhất trong số 28 ngân hàng niêm yết kể trên, nhóm dưới 50% còn có những cái tên khá quen thuộc trên thị trường như MSB với 47,2%.
Trong khi ở chiều ngược lại, chỉ có 4 ngân hàng duy trì tỷ lệ bao phủ trên 100%, gồm Vietcombank đạt 243,2%, VietinBank đạt 160,4%, Bắc Á Bank đạt 127,3% và Techcombank đạt 107,1%. Khoảng cách giữa nhóm ngân hàng có bộ đệm dự phòng dày và nhóm có tỷ lệ bao phủ dưới 50% cho thấy sự khác biệt đáng kể về năng lực dự phòng rủi ro.
Theo báo cáo cập nhật ngành ngân hàng quý III/2026 của SHS Research, tỷ lệ nợ xấu của 27 ngân hàng được theo dõi tăng từ 1,87% cuối năm 2025 lên 2,12% vào cuối tháng 9/2026. Trong cùng thời gian, tỷ lệ nợ nhóm 2 tăng từ 1,17% lên 1,59%, tỷ lệ hình thành nợ xấu mới tăng từ 1,32% lên 1,55%.
Đáng chú ý, tỷ lệ bao phủ nợ xấu bình quân của nhóm ngân hàng này giảm từ 83% cuối năm 2025 xuống còn 74% vào cuối quý III/2026. Trong khi đó, chi phí dự phòng tăng 42,5% so với cùng kỳ, cao hơn mức tăng 27,2% của lợi nhuận trước dự phòng.
Những số liệu này cho thấy áp lực chất lượng tài sản không chỉ xuất hiện ở một vài ngân hàng riêng lẻ mà đã trở thành vấn đề cần quan tâm ở quy mô toàn ngành.
Thời gian tới, khả năng củng cố bộ đệm dự phòng sẽ phụ thuộc vào nhiều yếu tố, bao gồm tăng trưởng tín dụng, chất lượng khách hàng vay, khả năng thu hồi nợ và mức độ cải thiện của hoạt động kinh doanh. Các ngân hàng có tỷ lệ bao phủ thấp có thể phải dành nguồn lực lớn hơn cho trích lập dự phòng nếu nợ xấu tiếp tục gia tăng.
 Giải pháp quản lý dòng tiền giúp VPBank được Euromoney vinh danh bằng hai giải thưởng danh giá
 GPBANK giảm tới 2% lãi suất cho vay, tung gói 1.000 tỷ đồng hỗ trợ sản xuất kinh doanh
 ABBank (ABB) nợ có khả năng mất vốn gần chạm mốc 1.000 tỷ đồng, tỷ lệ bao phủ nợ xấu giảm mạnh