Nhà ở Hà Nội thanh khoản giảm mạnh, giá căn hộ vẫn neo ở mức 108 triệu đồng/m²
Thị trường nhà ở Hà Nội trong quý III/2026 ghi nhận lượng giao dịch sụt giảm mạnh ở cả phân khúc căn hộ và nhà liền thổ. Dù giá căn hộ sơ cấp bình quân giảm 12% so với quý trước, xuống còn 108 triệu đồng/m2, mức điều chỉnh chủ yếu đến từ thay đổi cơ cấu nguồn cung, trong khi giá bán tại nhiều dự án hiện hữu vẫn duy trì ở mức cao.
Căn hộ tiêu thụ giảm 71%, phân khúc bình dân tiếp tục vắng bóng
Theo báo cáo MarketBeat quý III/2026 của Cushman & Wakefield Việt Nam, thị trường căn hộ Hà Nội ghi nhận khoảng 2.100 căn mở bán mới, giảm 54% so với quý trước và 57% so với cùng kỳ năm 2025. Lũy kế 9 tháng đầu năm, tổng nguồn cung mới đạt hơn 13.000 căn.
Nguồn cung tiếp tục dịch chuyển ra khu vực ngoài trung tâm. Trong quý III, khu vực Ngoại thành chiếm tới 94% tổng lượng căn hộ mở bán mới, trong khi Rìa Trung tâm đóng góp 5% và khu vực phía Tây chỉ chiếm 1%. Sự tập trung này gắn với lợi thế quỹ đất phát triển, hạ tầng giao thông đang được cải thiện cùng định hướng xây dựng đô thị đa cực của Hà Nội.
Tuy nhiên, cơ cấu sản phẩm vẫn nghiêng mạnh về nhóm giá cao. Phân khúc Cao cấp chiếm 84% tổng nguồn cung mới trong quý, trong khi tỷ trọng căn hộ Hạng Sang giảm từ hơn 52% ở quý II xuống còn 8% trong quý III. Phân khúc Trung cấp đã xuất hiện trở lại, đóng góp khoảng 11% nguồn cung mới, nhưng căn hộ Bình dân tiếp tục vắng bóng trên thị trường.
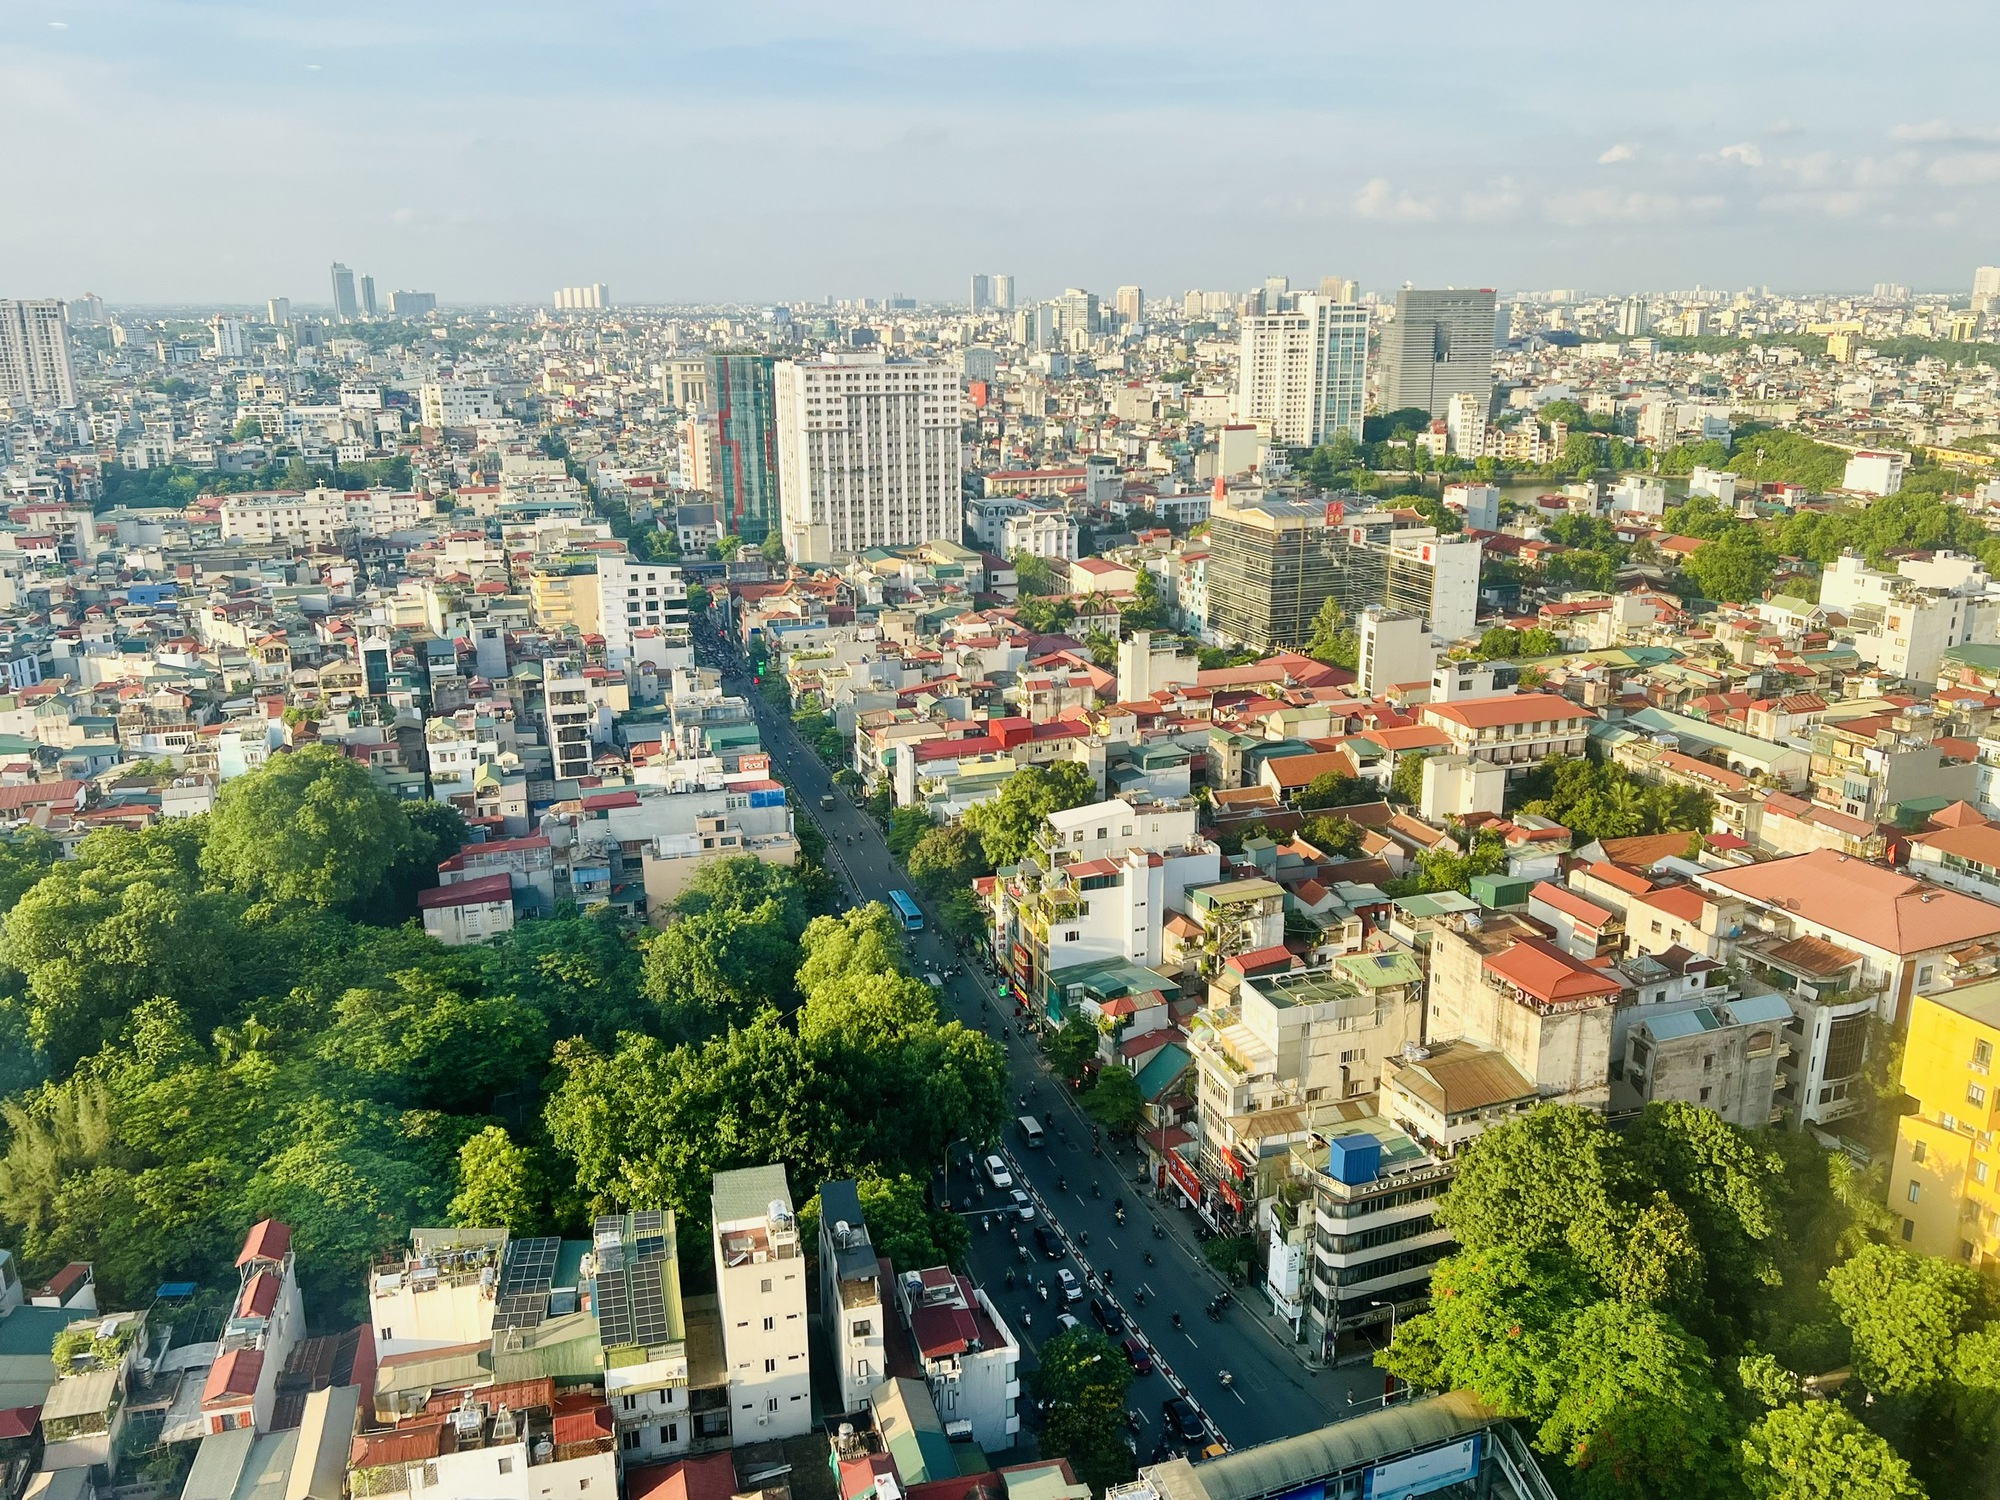
Thị trường căn hộ Hà Nội ghi nhận thanh khoản sụt giảm mạnh trong quý III/2026, khi nguồn cung vẫn tập trung chủ yếu ở phân khúc cao cấp. (Ảnh minh họa)
Việc nguồn cung tập trung ở phân khúc giá cao đang tạo ra khoảng cách với nhu cầu thực tế của người mua nhà, nhất là nhóm khách hàng có nhu cầu ở thực và phải cân đối khả năng tài chính. Diễn biến này phần nào thể hiện qua lượng giao dịch. Trong quý III/2026, thị trường chỉ tiêu thụ gần 1.720 căn hộ, giảm 61% so với quý trước và 71% so với cùng kỳ năm ngoái. Tính chung 9 tháng đầu năm, lượng căn hộ được tiêu thụ tại Hà Nội đạt khoảng 11.300 căn.
Theo Cushman & Wakefield, mặt bằng giá cao sau giai đoạn tăng trưởng mạnh là một trong những yếu tố ảnh hưởng đến thanh khoản. Bên cạnh đó, nguồn cung mới chủ yếu thuộc phân khúc Cao cấp, trong khi nhu cầu hiện tại phần lớn đến từ khách hàng mua để ở, khiến khả năng hấp thụ giữa các dòng sản phẩm có sự khác biệt.
Đối với nhóm nhà đầu tư, áp lực vốn và nghĩa vụ thanh toán tại những dự án đã mua trước đó cũng ảnh hưởng đến quyết định xuống tiền. Một bộ phận khách hàng tiếp tục quan sát diễn biến lãi suất vay mua nhà, tiến độ triển khai các công trình hạ tầng và những thay đổi trong quy hoạch đô thị.
Trong bối cảnh sức mua chậm lại, các dự án có pháp lý hoàn thiện, tiến độ xây dựng rõ ràng, vị trí kết nối thuận lợi và chủ đầu tư có năng lực triển khai tiếp tục thu hút sự quan tâm của người mua.
Giá căn hộ giảm theo cơ cấu nguồn cung, nhà liền thổ giao dịch thấp
Dù thanh khoản giảm mạnh, giá bán nhà ở Hà Nội chưa ghi nhận xu hướng điều chỉnh đồng loạt. Theo Cushman & Wakefield, giá căn hộ sơ cấp bình quân trong quý III/2026 đạt khoảng 108 triệu đồng/m2, giảm 12% so với quý trước và 4% so với cùng kỳ năm 2025.
Tuy nhiên, mức giảm này chủ yếu xuất phát từ sự thay đổi cơ cấu sản phẩm mở bán mới, khi tỷ trọng căn hộ Hạng Sang thu hẹp đáng kể và phân khúc Trung cấp quay trở lại thị trường. Tại các dự án hiện hữu, giá bán nhìn chung vẫn ổn định, thậm chí tăng phổ biến 0-2% so với quý trước. Vì vậy, mức giảm của giá bình quân sơ cấp chưa phản ánh xu hướng hạ giá trên diện rộng.
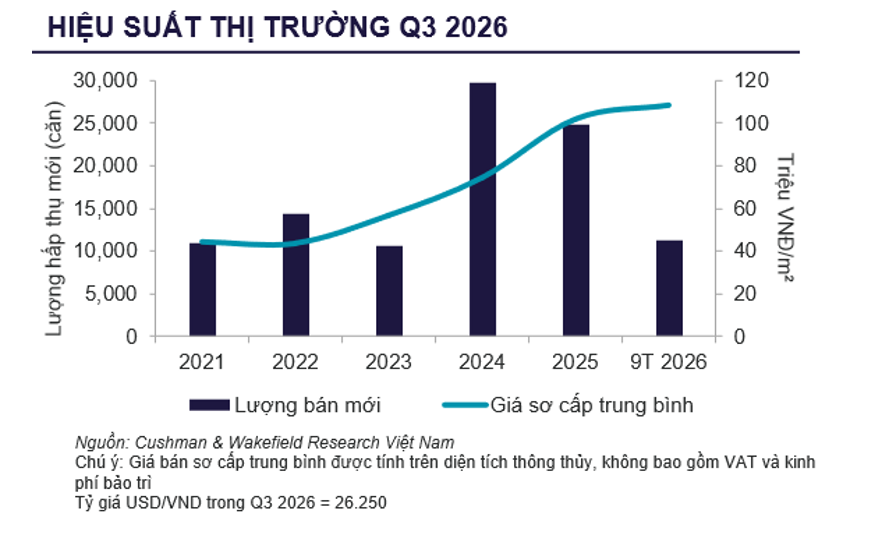
Giá căn hộ sơ cấp tại Hà Nội biến động theo cơ cấu nguồn cung, trong khi mặt bằng giá tại các dự án hiện hữu nhìn chung vẫn duy trì ở mức cao. (Nguồn: Cushman & Wakefield)
Với phân khúc nhà liền thổ, thị trường cũng ghi nhận sự trầm lắng cả về nguồn cung lẫn giao dịch. Trong quý III/2026, Hà Nội có khoảng 170 sản phẩm nhà liền thổ mở bán mới, giảm 40% theo quý và 21% so với cùng kỳ năm trước. Nguồn hàng mới chủ yếu đến từ các dự án quy mô nhỏ, được triển khai theo từng giai đoạn.
Khu vực Ngoại thành tiếp tục đóng góp khoảng 75% nguồn cung nhà liền thổ mới. Phần còn lại phân bổ tại phía Tây và Rìa Trung tâm, trong khi khu vực lõi đô thị gần như không có thêm sản phẩm do hạn chế về quỹ đất.
Sức mua tại phân khúc này cũng suy giảm rõ rệt. Toàn thị trường chỉ ghi nhận 167 giao dịch trong quý III, giảm 3% so với quý trước và 71% so với cùng kỳ năm 2025. Lũy kế 9 tháng, lượng giao dịch nhà liền thổ đạt khoảng 770 căn, chủ yếu tập trung tại các khu đô thị lớn có hệ thống hạ tầng và tiện ích hoàn thiện.
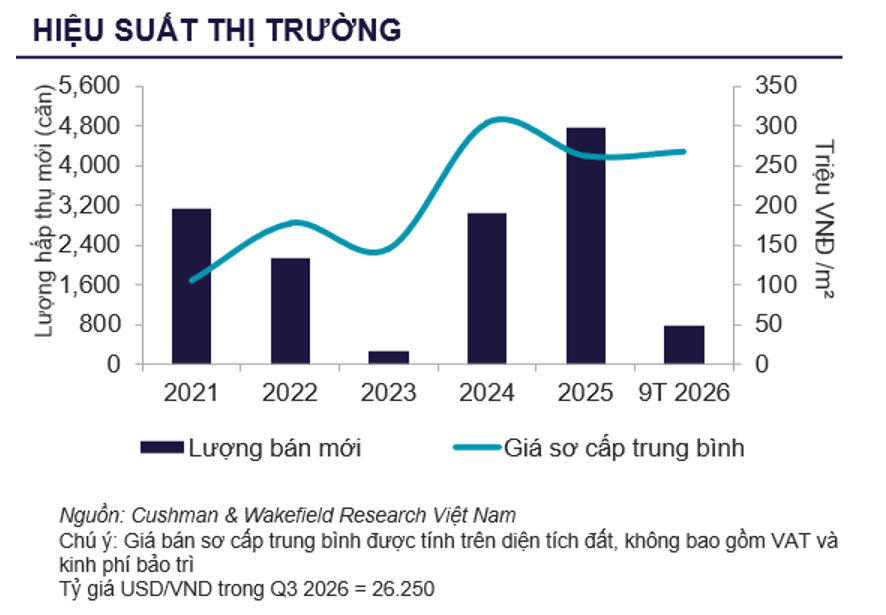
Thị trường nhà liền thổ Hà Nội ghi nhận thanh khoản chậm lại, nguồn cung mới tiếp tục tập trung chủ yếu tại khu vực ngoại thành (Nguồn: Cushman & Wakefield)
Tâm lý thận trọng của người mua xuất hiện trong bối cảnh các vấn đề quy hoạch, pháp lý tiếp tục được hoàn thiện, trong khi nhà liền thổ là dòng sản phẩm đòi hỏi nguồn vốn đầu tư lớn. Dù lượng giao dịch thấp, giá sơ cấp bình quân nhà liền thổ vẫn đạt 268 triệu đồng/m2, tăng 11% so với quý trước nhưng giảm 5% so với cùng kỳ năm ngoái.
Theo đơn vị nghiên cứu, mức tăng giá theo quý chủ yếu do khoảng 25% nguồn cung mới tập trung tại những khu vực có mặt bằng giá cao như Nam Từ Liêm và Tây Hồ. Như vậy, cả hai phân khúc căn hộ và nhà liền thổ đều chịu tác động từ sự thay đổi cơ cấu nguồn cung. Trong khi giá căn hộ bình quân giảm, giá nhà liền thổ tăng theo quý, nhưng cả hai diễn biến đều chưa phản ánh đầy đủ xu hướng giá bán tại từng dự án.
Nguồn cung tiếp tục dịch chuyển ra ngoại thành, người mua ưu tiên giá trị thực
Dự báo trong quý IV/2026, thị trường căn hộ Hà Nội có thể đón thêm khoảng 7.000 căn mở bán mới, trong đó khu vực Ngoại thành dự kiến đóng góp khoảng 56%.
Về trung và dài hạn, nguồn cung nhà ở được dự báo tiếp tục dịch chuyển khỏi khu vực lõi đô thị, nơi quỹ đất phát triển ngày càng hạn chế. Các khu đô thị tích hợp quy mô lớn có thể tiếp tục đóng vai trò dẫn dắt thị trường nhờ lợi thế về quỹ đất, tiện ích và khả năng kết nối với các tuyến hạ tầng trọng điểm. Tuy nhiên, khi nguồn cung mới gia tăng, khả năng tiêu thụ sẽ phụ thuộc nhiều hơn vào chất lượng dự án và mức độ phù hợp với nhu cầu của người mua, thay vì chỉ dựa trên kỳ vọng tăng giá.
Bà Lê Hoàng Lan Như Ngọc, Giám đốc cấp cao, Trưởng bộ phận Tư vấn Chiến lược Cushman & Wakefield Việt Nam, nhận định thị trường đang chuyển từ tăng trưởng dựa trên kỳ vọng sang tăng trưởng dựa trên giá trị sử dụng thực tế. Yếu tố cần theo dõi trong giai đoạn hiện nay không đơn thuần là biến động giá bình quân, mà còn là mức độ phân hóa giữa các dự án.
Những sản phẩm có pháp lý minh bạch, tiến độ rõ ràng, hạ tầng kết nối cải thiện và được phát triển bởi chủ đầu tư có năng lực đã được kiểm chứng sẽ có nhiều cơ hội duy trì thanh khoản và dư địa tăng trưởng. Trong khi đó, các sản phẩm chưa đáp ứng được nhu cầu ở thực có thể cần thêm thời gian để được thị trường hấp thụ.
Diễn biến quý III cho thấy thị trường nhà ở Hà Nội đang bước vào giai đoạn người mua thận trọng hơn với quyết định sử dụng vốn. Giá bán bình quân có thể biến động theo từng đợt mở bán, nhưng khả năng tiêu thụ thực tế ngày càng phụ thuộc vào vị trí, pháp lý, tiến độ dự án và khả năng tài chính của khách hàng
Khi nguồn cung tiếp tục mở rộng ra ngoại thành, việc các chủ đầu tư có đưa ra được sản phẩm phù hợp với nhu cầu ở thực và sức mua của thị trường hay không sẽ là phép thử quan trọng đối với thanh khoản trong thời gian tới.