Ưu đãi mua nhà càng lớn, người mua nhà càng lo gánh nợ dài hạn?
Chiết khấu tới 30%, hỗ trợ lãi suất nhiều năm, thậm chí quảng bá “mua nhà 0 đồng”, các chủ đầu tư đang tìm cách kéo người mua trở lại thị trường. Tuy nhiên, khi giá bán vẫn vượt khả năng chi trả, giảm áp lực thanh toán ban đầu chưa đủ để giải tỏa nỗi lo về khoản nợ kéo dài hàng chục năm.
Dễ đặt mua, khó cân đối tiền trả
Số tiền cần có để bước vào một giao dịch bất động sản đang được nhiều chủ đầu tư thu hẹp bằng hàng loạt chính sách bán hàng. Thay vì yêu cầu khách hàng thanh toán ngay một phần đáng kể giá trị căn nhà, doanh nghiệp đưa ra mức đăng ký, đặt cọc thấp, kết hợp vay ngân hàng và lùi thời điểm trả nợ.
Tại TP.HCM, một số dự án quảng bá chương trình “mua nhà 0 đồng”, cho phép khách hàng đăng ký nguyện vọng với 30 triệu đồng, chưa phải thanh toán ở đợt đầu, được ân hạn nợ gốc 36 tháng và hỗ trợ lãi suất hai năm. Một dự án khác đưa ra mức đặt cọc khoảng 50 triệu đồng, khoản vay lên tới 75% giá trị căn hộ, thời hạn tối đa 35 năm và lãi suất 0% trong 24 tháng đầu.
Cách tiếp cận này giúp người mua giảm áp lực huy động tiền ngay khi ký kết. Nhưng đằng sau con số ban đầu tương đối nhỏ vẫn là toàn bộ nghĩa vụ tài chính của một tài sản có giá hàng tỷ đồng.
“Mua nhà 0 đồng” vì vậy không có nghĩa người mua được sở hữu căn nhà mà không phải bỏ tiền. Phần lớn nghĩa vụ thanh toán được phân bổ lại hoặc chuyển sang những giai đoạn tiếp theo. Khách hàng vẫn phải chuẩn bị tiền theo tiến độ hợp đồng, thuế giá trị gia tăng, kinh phí bảo trì và khoản trả nợ ngân hàng. Khi hết thời gian hỗ trợ, chi phí lãi vay và nghĩa vụ trả gốc sẽ tác động trực tiếp đến ngân sách gia đình.
Viện Nghiên cứu Kinh tế, Tài chính, Bất động sản Dat Xanh Services (DXS-FERI) ghi nhận trong quý III/2026, các chủ đầu tư tiếp tục kết hợp nhiều công cụ bán hàng, từ chiết khấu, giãn tiến độ đến hỗ trợ lãi suất và ân hạn nợ gốc trong khoảng 2 đến 5 năm. Có dự án thiết kế phương án thanh toán 6 đến 8 triệu đồng mỗi tháng hoặc khoảng 1% giá trị sản phẩm theo từng đợt.
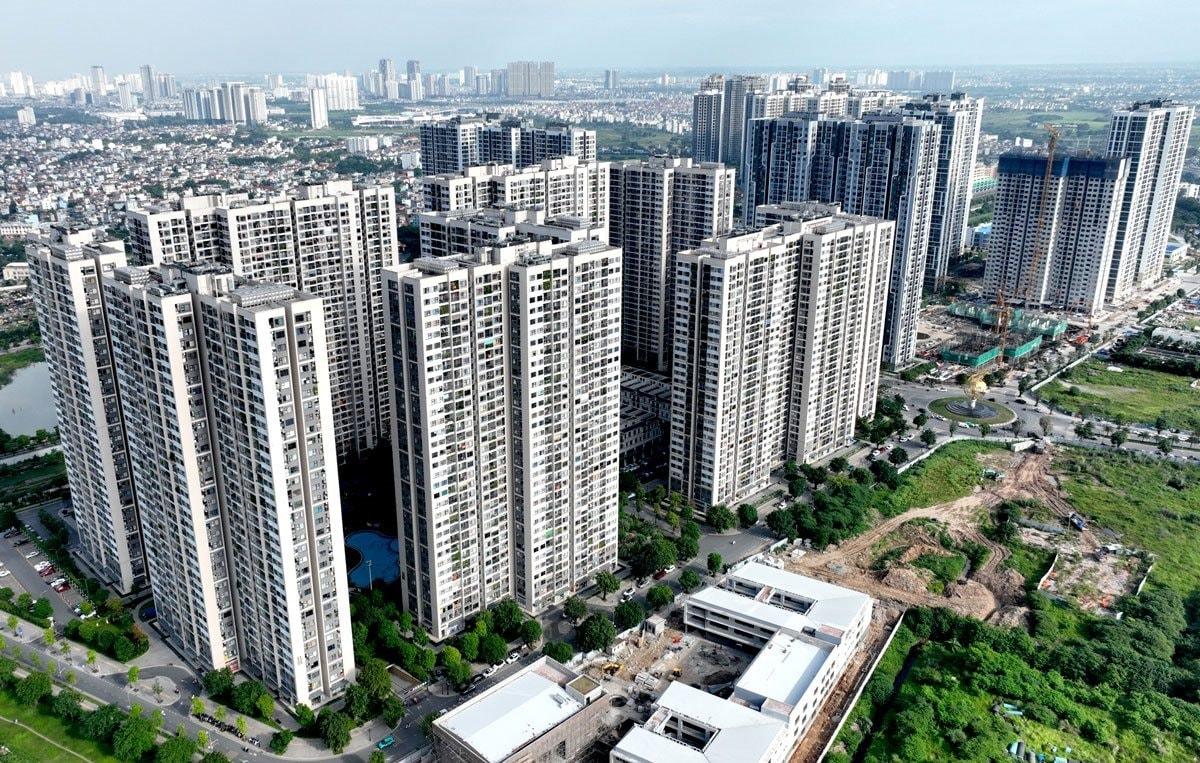
Chiết khấu tới 30%, hỗ trợ lãi suất nhiều năm, thậm chí quảng bá “mua nhà 0 đồng”, các chủ đầu tư đang tìm cách kéo người mua trở lại thị trường.
Cuộc cạnh tranh bán hàng theo đó dịch chuyển từ mức giá niêm yết sang số tiền khách hàng phải chi trong giai đoạn đầu. Một căn nhà có thể trở nên dễ đặt mua hơn, nhưng chưa chắc đã phù hợp hơn với thu nhập của người mua.
Diễn biến giao dịch tại một số dự án cho thấy giới hạn của cách kích cầu này. Một dự án căn hộ tại khu vực Bình Dương cũ từng ghi nhận lượng bán vượt 120% rổ hàng trong đợt mở bán đầu tiên năm 2025. Đến đợt mở bán tháng 6/2026, dù áp dụng chiết khấu 15%, hỗ trợ lãi suất 0% trong 12 tháng, cố định lãi suất 8% trong ba năm tiếp theo và miễn phí quản lý hai năm đầu, sức mua chỉ đạt 35% kế hoạch.
Tại Tây Ninh, chính sách chiết khấu 20%, hỗ trợ lãi vay hai năm và tặng nội thất cũng chưa giúp một dự án nhà phố đạt kết quả giao dịch kỳ vọng. Kế hoạch mở bán tiếp theo phải lùi lại. Một dự án thấp tầng khác tại TP.HCM đưa ra mức chiết khấu tới 30% cho khách thanh toán nhanh, kèm ưu đãi lãi suất kéo dài năm năm, nhưng thanh khoản chỉ cải thiện phần nào.
Ưu đãi dày lên trong khi người mua vẫn thận trọng cho thấy khó khăn không chỉ nằm ở tiến độ đóng tiền. Nếu tổng giá trị căn nhà vượt xa nguồn lực của khách hàng, việc chia nhỏ khoản thanh toán chỉ giúp giảm áp lực trước mắt, chưa giải quyết được bài toán chi trả trong cả quá trình sở hữu.
Giá thực trả mới quyết định sức mua
Sự dè dặt của người mua thể hiện rõ trong các chỉ báo thanh khoản. Theo One Mount Group, lượng giao dịch nhà đất tại TP.HCM trong quý III/2026 giảm 83% so với quý trước và 72% so với cùng kỳ năm 2025. Tỷ lệ hấp thụ trên tổng nguồn cung sơ cấp hiện hữu trong chín tháng đầu năm đạt 43%.
Trong phạm vi khảo sát của Savills, tỷ lệ hấp thụ nguồn cung căn hộ sơ cấp tại TP.HCM khoảng 25%, còn phân khúc thấp tầng đạt 14%.
Trong khi giao dịch chậm lại, mặt bằng giá vẫn tạo rào cản lớn. One Mount Group ghi nhận giá căn hộ trung bình tại khu vực TP.HCM cũ khoảng 104 triệu đồng/m², tại Bình Dương cũ khoảng 60 triệu đồng/m² và Bà Rịa, Vũng Tàu cũ khoảng 67 triệu đồng/m². Các mức giá này lần lượt tăng 10%, 25% và 27% so với cùng kỳ năm trước.
Với mặt bằng ấy, vấn đề của người mua không dừng ở việc có đủ tiền đặt cọc hay hoàn thành những đợt thanh toán đầu tiên. Quyết định mua nhà còn gắn với khả năng duy trì thu nhập, tích lũy và trả nợ trong nhiều năm, thậm chí hàng chục năm.
Một khoản thanh toán vài triệu đồng mỗi tháng dễ tạo cảm giác vừa sức. Tuy nhiên, nếu mức đóng này chỉ áp dụng trong thời gian ngắn, còn phần lớn tiền mua nhà được dồn về sau, người mua vẫn phải đối diện với áp lực tài chính đáng kể. Khoảng thời gian được hỗ trợ càng cần được đặt trong toàn bộ lịch thanh toán để nhìn rõ khi nào nghĩa vụ trả tiền tăng lên và tăng đến mức nào.
Khi giá bán vẫn vượt khả năng chi trả, giảm áp lực thanh toán ban đầu chưa đủ để giải tỏa nỗi lo về khoản nợ kéo dài hàng chục năm.
Chuyên gia bất động sản Lê Quốc Kiên cho rằng cần tách bạch ưu đãi làm giảm giá mua với ưu đãi hỗ trợ dòng tiền. Chiết khấu trực tiếp giúp giảm số tiền phải trả để sở hữu tài sản. Trong khi đó, giãn tiến độ chủ yếu thay đổi thời điểm thanh toán, không làm giảm tổng giá trị căn nhà. Quà tặng, nội thất hay voucher cũng không có giá trị sử dụng tương đương tiền mặt đối với mọi khách hàng.
Ngay cả mức chiết khấu lớn cũng cần được xem xét cùng điều kiện áp dụng. Nếu muốn hưởng ưu đãi, khách hàng phải thanh toán sớm tới 90% giá trị tài sản trước bàn giao, khoản giảm giá cần được so sánh với chi phí cơ hội khi một lượng vốn lớn bị giữ trong hai đến ba năm hoặc lâu hơn.
“Ưu đãi chỉ thực sự có lợi khi mức giảm giá đủ lớn, tiến độ phù hợp và năng lực tài chính của khách hàng không bị đẩy vào trạng thái quá sức”, ông Kiên nhấn mạnh.
Từ góc nhìn này, một chính sách bán hàng có lợi phải được đánh giá bằng số tiền thực trả và mức độ phù hợp với nguồn lực của người mua. Tỷ lệ chiết khấu cao hay thời gian hỗ trợ dài chưa đủ để khẳng định căn nhà rẻ hơn, nếu thiếu thông tin về giá làm căn cứ tính ưu đãi, điều kiện thanh toán và các khoản chi đi kèm.
Những thông điệp như “mua nhà 0 đồng”, “trả góp nhẹ nhàng” hay “lãi suất 0%” có thể giúp khách hàng chú ý đến dự án. Nhưng nếu quảng cáo chỉ làm nổi bật giai đoạn được hỗ trợ, người mua khó hình dung đầy đủ nghĩa vụ tài chính sau đó. Rủi ro phát sinh khi quyết định mua được đưa ra dựa trên khoản tiền phải đóng trước mắt, trong khi khả năng trả nợ dài hạn chưa được tính toán đầy đủ.
Bà Cao Thị Thanh Hương, Phó giám đốc Bộ phận Nghiên cứu và Tư vấn Savills TP.HCM, cho biết chủ đầu tư thường ưu tiên điều chỉnh chính sách bán hàng thay vì giảm sâu giá niêm yết do phải cân đối chi phí đầu vào. Điều này lý giải phần nào việc ưu đãi liên tục được bổ sung nhưng giá bán cơ bản tại nhiều dự án vẫn neo cao.
Tuy nhiên, dư địa điều chỉnh phương thức thanh toán cũng có giới hạn. Khi thu nhập và tích lũy của khách hàng chưa theo kịp giá nhà, kéo dài thời gian vay có thể làm giảm khoản trả định kỳ nhưng đồng thời kéo dài nghĩa vụ nợ. Hỗ trợ lãi suất trong một vài năm cũng chưa thể giải quyết toàn bộ chi phí vốn của khoản vay hàng chục năm.
Để khơi thông giao dịch, doanh nghiệp cần công khai giá bán thực tế sau ưu đãi, điều kiện áp dụng, lịch thanh toán, thời điểm kết thúc hỗ trợ và các chi phí phát sinh. Người mua cần có đủ thông tin để đối chiếu số tiền phải trả trong từng giai đoạn với nguồn thu của mình, đặc biệt khi bắt đầu tự trả cả gốc lẫn lãi.
Sức mua bền vững cuối cùng vẫn phụ thuộc vào sản phẩm có giá phù hợp, đáp ứng nhu cầu ở thực và tương xứng với chất lượng, vị trí. Khi khoảng cách giữa giá nhà và khả năng chi trả chưa được thu hẹp, những gói ưu đãi lớn khó trở thành lời giải lâu dài cho thanh khoản thị trường.
 Nhịp chạy tàu 5 phút/chuyến mở rộng không gian sống ra biển, đưa biệt thự Cần Giờ thành gia sản truyền đời
 Chuyên gia: Cư dân Vĩnh Hưng sẽ nắm giữ tài sản có giá trị gia tăng bền vững sau tái thiết
 Trung tâm dữ liệu tạo sức hút mới cho bất động sản công nghiệp, cuộc đua chuyển sang hạ tầng điện và kết nối số
 TP Hồ Chí Minh gỡ vướng sổ hồng cho 349 dự án, hơn 221.000 căn nhà chờ được giải quyết
 Trực tiếp: "Tái thiết đô thị Vĩnh Hưng - Hài hòa lợi ích trong tái cấu trúc không gian"