Chung cư Hà Nội bớt “cứng giá”, người mua vẫn phải tính kỹ trước khi xuống tiền
Nguồn cung mới xuất hiện cùng với nhịp giao dịch chậm lại đang khiến thị trường căn hộ Hà Nội thay đổi. Người mua có thêm cơ hội so sánh, thương lượng, nhưng mức giá sau chiết khấu chỉ thực sự hấp dẫn khi đặt cạnh điều kiện thanh toán, lãi vay và tổng chi phí để sở hữu căn nhà.
Người mua có thêm lựa chọn, người bán phải tính lại kỳ vọng
Sau một thời gian dài chứng kiến giá căn hộ liên tục tăng, nhiều người tìm nhà tại Hà Nội bắt đầu gặp những bảng hàng có chính sách linh hoạt hơn. Cùng một dự án, khách thanh toán sớm có thể được chiết khấu sâu; khách vay ngân hàng được hỗ trợ lãi suất trong một thời gian nhất định; có nơi tặng nội thất hoặc miễn phí quản lý. Trên thị trường chuyển nhượng, một số chủ nhà cũng sẵn sàng giảm giá để giao dịch nhanh.
Những thay đổi ấy khiến tâm lý người mua khác trước. Khi nguồn hàng ít và giá liên tục lập mặt bằng mới, nhiều gia đình phải quyết định trong thời gian ngắn vì lo căn phù hợp sẽ được bán cho người khác. Nay họ có thể xem thêm dự án, so sánh nhiều căn cùng diện tích và đề nghị bên bán điều chỉnh giá. Tuy nhiên, có thêm quyền lựa chọn không đồng nghĩa việc mua nhà đã trở nên dễ dàng. Tổng giá trị một căn hộ vẫn là khoản tiền rất lớn so với khả năng tích lũy của phần đông gia đình.
Tại tòa Astor 1 thuộc khu đô thị Nam Thăng Long, mức giá được giới thiệu từ khoảng 95 triệu đồng/m². Căn hai phòng ngủ rộng khoảng 69–73 m² có giá khoảng 6,6–6,9 tỷ đồng, đã gồm VAT và phí bảo trì. So với một số dự án cùng khu vực, mức giá này thu hút sự chú ý. Nhưng điều kiện đi kèm là khách hàng phải thanh toán sớm 95% giá trị căn hộ để được áp dụng mức giá nói trên.
Với người đã chuẩn bị sẵn tiền, chiết khấu đổi lấy việc thanh toán sớm là một phương án có thể cân nhắc. Với gia đình phải vay ngân hàng, câu chuyện khác hẳn. Họ cần xác định thời điểm giải ngân, thời điểm nhận nhà, số tiền lãi phải trả trong lúc chưa thể chuyển đến ở và khoản tiền dự phòng còn lại sau khi thanh toán. Nếu chỉ nhìn giá mỗi mét vuông, người mua dễ bỏ qua những chi phí này.
Ở góc nhìn của người mua để ở, điều họ cần là một căn hộ phù hợp với lịch sinh hoạt và khoản trả nợ gia đình có thể duy trì. Căn nhà rẻ hơn vài trăm triệu đồng nhưng xa nơi làm việc, thiếu chỗ để xe hoặc phải sửa chữa nhiều chưa chắc là lựa chọn tiết kiệm. Một gia đình có con nhỏ còn phải tính quãng đường tới trường, thời gian di chuyển mỗi ngày và khả năng tiếp cận các dịch vụ thiết yếu. Những khoản ấy khó thể hiện trên bảng giá, nhưng tác động đến cuộc sống trong nhiều năm.
Người bán lại chịu sức ép theo cách khác. Chủ đầu tư cần dòng tiền để duy trì tiến độ dự án và triển khai những kế hoạch tiếp theo. Chủ căn hộ trên thị trường chuyển nhượng có thể cần vốn kinh doanh, đổi sang nhà khác hoặc giảm khoản vay đang gánh. Khi giao dịch chậm, việc tiếp tục giữ giá chào phải được cân nhắc cùng tiền lãi, phí quản lý và thời gian chờ khách.
Không phải người bán nào cũng sẵn sàng giảm sâu. Chủ nhà không chịu áp lực tài chính có thể tiếp tục chờ mức giá mong muốn. Trong khi đó, người cần thu hồi tiền sớm thường chấp nhận thương lượng mạnh hơn, nhất là với căn hộ có nhiều sản phẩm tương tự đang rao bán. Bởi vậy, người mua có thể gặp hai căn cùng tòa, diện tích gần như nhau nhưng khoảng cách giá đáng kể. Sự khác biệt không chỉ nằm ở tầng, hướng hay nội thất, mà còn ở hoàn cảnh của từng bên bán.
Diễn biến này cần được đặt trong bối cảnh sức mua có dấu hiệu chậm lại. Quý II/2026, cả nước ghi nhận khoảng 100.005 giao dịch bất động sản thành công, bằng 71,5% quý trước. Khi tốc độ giao dịch giảm, việc giữ giá cao trên tin rao không còn bảo đảm căn hộ sẽ sớm tìm được khách. Bên mua có thêm thời gian kiểm tra, còn bên bán phải đưa ra mức giá và điều kiện giao dịch đủ sức thuyết phục.
Tuy nhiên, sẽ vội vàng nếu từ một số bảng hàng chiết khấu hoặc vài trường hợp bán gấp để kết luận chung cư Hà Nội đang giảm giá trên diện rộng. Có dự án chỉ tăng ưu đãi mà không thay đổi giá niêm yết. Có căn được hạ giá chào nhưng mức giá sau giảm vẫn cao hơn nhiều so với lúc chủ nhà mua vào. Điều người mua cần tìm là giá có thể giao dịch, thay vì chỉ so sánh tỷ lệ giảm do bên bán công bố.
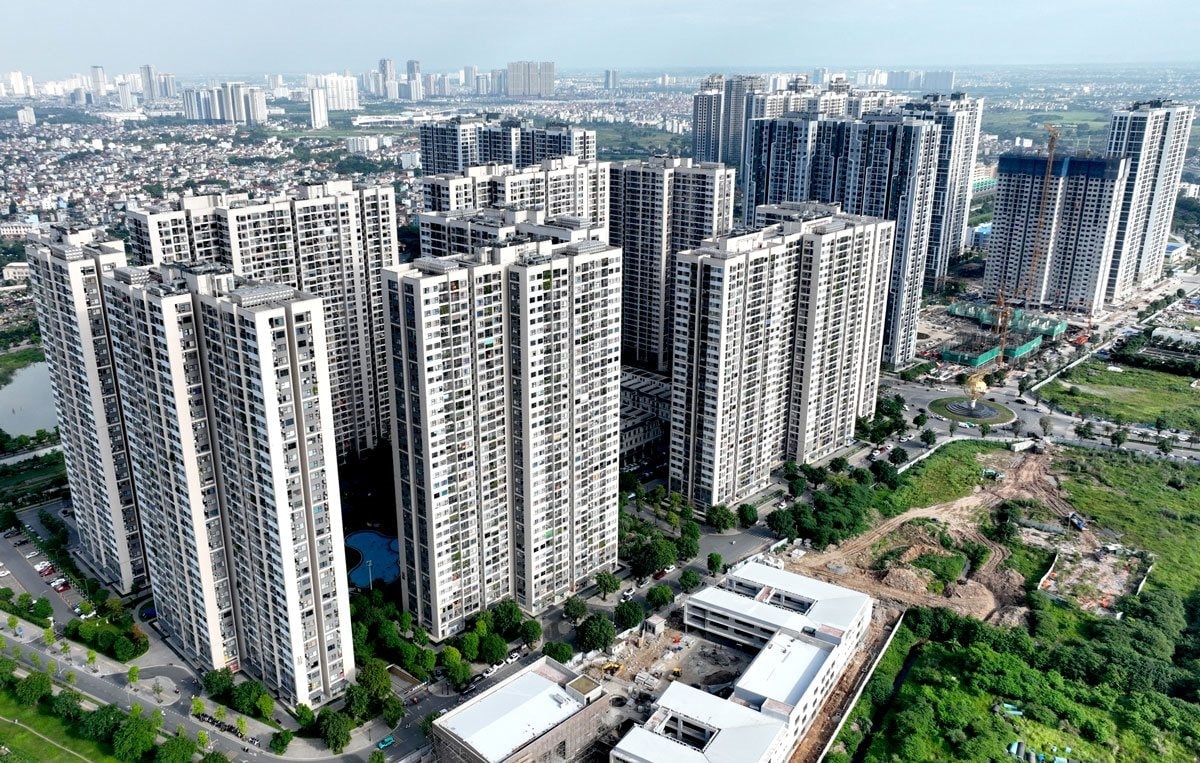
Nguồn cung mới xuất hiện cùng với nhịp giao dịch chậm lại đang khiến thị trường căn hộ Hà Nội thay đổi
Chuyên gia lưu ý bài toán lãi vay sau thời gian ưu đãi
Theo ông Nguyễn Quốc Anh, Phó Tổng giám đốc Batdongsan.com.vn, giá chung cư tại Hà Nội và TP. Hồ Chí Minh đã điều chỉnh khoảng 2–6%, trong khi mức độ quan tâm vẫn tương đối ổn định. Các sản phẩm có pháp lý rõ ràng và khả năng khai thác dòng tiền tiếp tục duy trì sức hút. Điều đó cho thấy thị trường đang phân hóa theo chất lượng từng căn hộ, từng dự án; không phải cứ giảm giá là sẽ dễ bán, cũng không phải sản phẩm nào giữ giá đều thiếu khách.
Ông Quốc Anh cũng lưu ý tỷ lệ giao dịch sử dụng vốn vay ở mức cao. Khi lãi suất tăng, áp lực đối với người mua không nằm riêng ở khoản tiền vay ban đầu, mà kéo dài qua nhiều năm trả nợ. Đây là lý do một căn hộ được giảm giá vẫn có thể vượt khả năng chi trả của gia đình.
Người mua thường được giới thiệu lãi suất ưu đãi trong một hoặc vài năm đầu. Mức này giúp khoản trả hằng tháng dễ chịu hơn ở giai đoạn mới nhận nhà. Nhưng sau khi hết ưu đãi, lãi suất được tính lại theo thỏa thuận trong hợp đồng tín dụng. Nếu không đọc kỹ điều khoản điều chỉnh, nhiều người chỉ nhận ra áp lực thực khi số tiền phải trả mỗi tháng tăng lên.
Một phép so sánh đơn giản có thể cho thấy vấn đề. Hai căn hộ cùng có giá sau ưu đãi là 6,5 tỷ đồng. Căn thứ nhất yêu cầu thanh toán phần lớn giá trị ngay và được giảm thêm một khoản; căn thứ hai chiết khấu ít hơn nhưng cho phép trả theo tiến độ. Gia đình có sẵn tiền có thể hưởng lợi ở phương án đầu. Gia đình phải vay sớm một khoản lớn cần cộng toàn bộ lãi phát sinh trong thời gian chờ nhận nhà, rồi mới biết mức giảm thêm có thật sự đem lại lợi ích hay không.
Các chương trình tặng nội thất, miễn phí dịch vụ hoặc hỗ trợ lãi suất cũng cần được quy về giá trị sử dụng thực. Một gói nội thất trị giá hàng trăm triệu đồng theo công bố của bên bán có thể gồm những món gia đình không cần hoặc muốn thay đổi. Hỗ trợ lãi suất chỉ có giá trị trong thời hạn áp dụng. Trong khi đó, khoản giảm trực tiếp vào giá mua sẽ làm thay đổi số tiền phải thanh toán hoặc số vốn cần vay ngay từ đầu.
Chi phí vốn hiện là điểm không thể xem nhẹ. Trong quý II/2026, lãi suất cho vay bất động sản phổ biến khoảng 12–14%/năm; lãi suất thả nổi tại một số nơi cao hơn. Với khoản vay hàng tỷ đồng, chênh lệch vài điểm phần trăm lãi suất tạo ra khoản tiền đáng kể mỗi tháng. Gia đình mua nhà nên tính trước phương án trả nợ ở mức lãi cao hơn ưu đãi, thay vì dùng mức lãi ban đầu làm cơ sở duy nhất để quyết định.
Một khoản vay an toàn còn cần khoảng dự phòng. Thu nhập có thể thay đổi, người thân có thể phát sinh nhu cầu chăm sóc sức khỏe, con cái có thêm chi phí học tập. Nếu toàn bộ tiền tiết kiệm được dồn vào khoản trả trước và thu nhập hằng tháng chủ yếu dành cho trả nợ, gia đình sẽ rất khó xoay xở khi có việc bất ngờ. Giảm được giá mua là điều tốt, nhưng giữ được sự chủ động tài chính sau khi mua nhà còn quan trọng hơn.
Ngoài tiền, người mua phải kiểm tra chính căn hộ. Với nhà hình thành trong tương lai, cần xem điều kiện mở bán, tiến độ xây dựng, thời điểm bàn giao và các cam kết trong hợp đồng. Với căn hộ chuyển nhượng, phải đối chiếu giấy tờ sở hữu, tình trạng thế chấp, các khoản phí còn nợ, hiện trạng sử dụng và chi phí sửa chữa. Một mức giá thấp bất thường càng cần được tìm hiểu rõ nguyên nhân trước khi đặt cọc.
Nếu mua để đầu tư, phép tính còn phải chặt hơn. Người mua cần khảo sát giá thuê có thể đạt được, thời gian căn hộ có nguy cơ để trống, chi phí vận hành và khả năng bán lại khi cần tiền. Kỳ vọng rằng giá sẽ nhanh chóng tăng trở lại không đủ để bù cho khoản lãi vay phải trả đều đặn. Trong giai đoạn thanh khoản chậm, việc bán ra đúng thời điểm mong muốn cũng không phải lúc nào thực hiện được.
Nhịp điều chỉnh hiện nay có thể là cơ hội đối với người mua ở thực đã chuẩn bị đủ vốn và tìm được căn hộ phù hợp. Họ có thêm hàng để chọn, thêm thời gian để kiểm tra và thêm cơ sở để thương lượng. Nhưng quyết định xuống tiền nên bắt đầu từ ngân sách của gia đình, không phải từ thông báo “giảm giá” trên bảng hàng. Giá căn hộ chỉ thực sự tốt khi tổng chi phí sở hữu nằm trong sức chịu đựng tài chính và căn nhà đáp ứng được nhu cầu sống lâu dài.
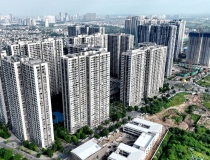 Chung cư Hà Nội bớt “cứng giá”, người mua vẫn phải tính kỹ trước khi xuống tiền
 Chung cư tính niên hạn công trình, nhà đầu tư cần nhìn lại giá trị căn hộ dài hạn