Tín dụng tăng tốc về sản xuất, doanh nghiệp bước vào chặng đua cuối năm
Nhu cầu vốn cuối năm tăng mạnh, kéo tín dụng vào sản xuất, kinh doanh. Tuy nhiên, hiệu quả dòng vốn còn phụ thuộc vào lãi suất, tài sản bảo đảm và khả năng tiếp cận của doanh nghiệp nhỏ.
Ngân hàng đưa vốn xuống tận doanh nghiệp, tiểu thương
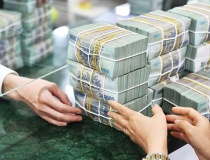
Những tháng cuối năm luôn là thời điểm nhu cầu vốn lưu động tăng mạnh. Doanh nghiệp cần tiền nhập nguyên liệu, mở rộng sản xuất, trả lương, dự trữ hàng hóa và thực hiện các đơn hàng đã ký. Với nhiều ngành hàng, chỉ cần nguồn vốn đến chậm vài tuần, cơ hội kinh doanh trong mùa cao điểm cũng có thể bị bỏ lỡ.
Sự gia tăng của nhu cầu thực đang khiến dòng tín dụng dịch chuyển rõ hơn về khu vực sản xuất, kinh doanh. Đến cuối tháng 8/2026, dư nợ tín dụng toàn nền kinh tế đã vượt 20,5 triệu tỷ đồng, tăng hơn 10,2% so với đầu năm. Trong đó, trên 77% nguồn vốn được đưa vào hoạt động sản xuất, kinh doanh, các động lực tăng trưởng và những lĩnh vực ưu tiên.
Con số này cho thấy tín dụng không chỉ tăng về lượng mà đang được điều hướng mạnh hơn vào khu vực tạo ra hàng hóa, việc làm và doanh thu. Đây là yếu tố quan trọng trong bối cảnh doanh nghiệp chỉ còn chưa đầy bốn tháng để hoàn thành kế hoạch năm.
Tại TP.HCM, chương trình kết nối ngân hàng – doanh nghiệp tiếp tục trở thành một trong những kênh đưa vốn trực tiếp tới thị trường. Đến cuối tháng 8, khoảng 387.000 tỷ đồng vốn ưu đãi đã được giải ngân cho gần 125.200 lượt khách hàng.
Trong đó, khoảng 24.000 tỷ đồng được ký kết trực tiếp tại các hội nghị kết nối; 363.000 tỷ đồng còn lại được giải ngân thông qua những gói tín dụng ưu đãi do các ngân hàng đăng ký. So với tổng quy mô 591.000 tỷ đồng cam kết từ đầu năm, tỷ lệ giải ngân đã đạt khoảng 61,4%.
Nguồn tiền chủ yếu hướng đến các nhóm ngành ưu tiên, doanh nghiệp xuất khẩu, sản xuất lâm sản, thủy sản và những đơn vị cần bổ sung vốn lưu động. Ngoài giảm lãi suất, một số ngân hàng còn tăng hạn mức tín dụng và thiết kế khoản vay ngắn hạn phù hợp hơn với chu kỳ sản xuất.
Trong tám tháng đầu năm, 31 hội nghị đối thoại đã được tổ chức nhằm kết nối ngân hàng với doanh nghiệp, đồng thời xử lý những vướng mắc phát sinh trong quá trình vay vốn. Việc đối thoại trực tiếp giúp các bên nhìn rõ hơn khoảng cách giữa chính sách tín dụng và nhu cầu thực tế của doanh nghiệp.
Cuộc cạnh tranh đưa vốn ra thị trường cũng ngày càng quyết liệt. BIDV triển khai gói tín dụng quy mô 200.000 tỷ đồng, áp dụng mức lãi suất từ 6,8%/năm và hạn mức thấu chi có thể lên tới 10 tỷ đồng. Thay vì chỉ chờ khách hàng đến quầy giao dịch, một số ngân hàng đã tìm đến từng chuỗi ngành hàng, chợ đầu mối và nhóm hộ kinh doanh.
Một ví dụ là sự hợp tác giữa Shinhan Bank Việt Nam với đơn vị quản lý, kinh doanh Chợ Bình Điền. Theo đó, nguồn vốn được đưa gần hơn đến tiểu thương và hộ kinh doanh có nhu cầu bổ sung vốn lưu động, cải tạo quầy hàng hoặc mở rộng hoạt động.
Cách tiếp cận này phản ánh sự thay đổi trong chiến lược cho vay. Thay vì tập trung hoàn toàn vào khách hàng lớn và tài sản thế chấp truyền thống, ngân hàng đang từng bước mở rộng tín dụng dựa trên dòng tiền, chuỗi cung ứng và đặc điểm kinh doanh của từng nhóm khách hàng.
Tại Hà Nội, nhu cầu vốn không chỉ đến từ doanh nghiệp sản xuất mà còn gắn với các dự án hạ tầng, đô thị và chương trình phát triển kinh tế trong giai đoạn mới. Tổng nhu cầu đầu tư của Thủ đô từ nay đến năm 2030 được ước tính khoảng 5 triệu tỷ đồng.
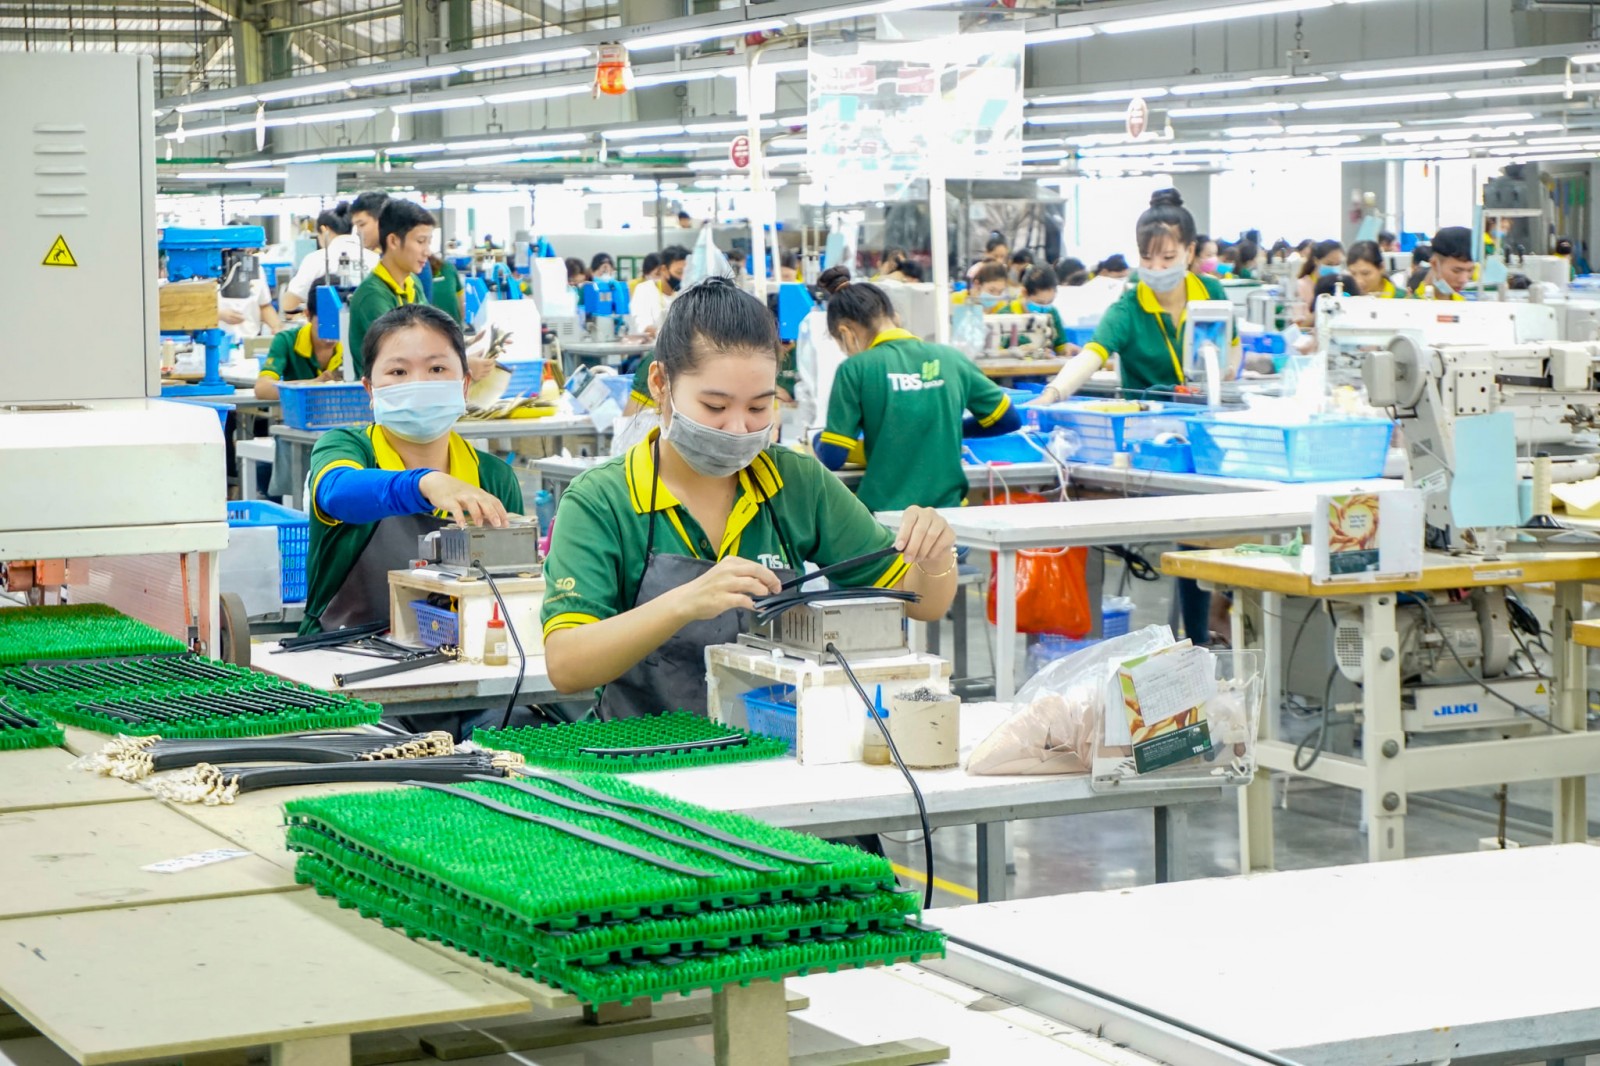
Nhu cầu vốn cuối năm tăng mạnh, kéo tín dụng vào sản xuất, kinh doanh.
Trong khi đó, quy mô huy động vốn trên địa bàn Hà Nội đã đạt xấp xỉ 7,8 triệu tỷ đồng. Đây là nguồn lực lớn, nhưng để chuyển tiền gửi thành vốn phục vụ phát triển vẫn cần cơ chế phân bổ hợp lý và sự phối hợp giữa đầu tư công, tín dụng ngân hàng cùng các kênh vốn khác.
Riêng BIDV dự kiến dành khoảng 1–1,5 triệu tỷ đồng tín dụng cho Hà Nội trong vòng 5 năm tới. Ngân hàng cũng tính đến việc đứng ra thu xếp vốn, tổ chức cho vay hợp vốn, kết nối nguồn vốn quốc tế và cung cấp các giải pháp tài chính cho những dự án có quy mô lớn.
Dòng vốn tăng nhưng cửa vay chưa rộng với mọi doanh nghiệp
Tín dụng đang tăng nhanh nhưng không phải doanh nghiệp nào cũng dễ dàng tiếp cận. Những đơn vị có báo cáo tài chính minh bạch, dòng tiền ổn định, tài sản bảo đảm đầy đủ thường thuận lợi hơn. Ngược lại, doanh nghiệp nhỏ, hợp tác xã, hộ kinh doanh và cơ sở sản xuất nông nghiệp vẫn gặp không ít trở ngại.
Hiện dư nợ dành cho khu vực nông nghiệp, nông thôn chiếm khoảng 22% tổng dư nợ; tín dụng đối với doanh nghiệp nhỏ và vừa chiếm trên 20%. Tuy nhiên, đây cũng là hai nhóm thường khó đáp ứng đầy đủ yêu cầu về hồ sơ, phương án kinh doanh và tài sản thế chấp.
Không ít doanh nghiệp có đơn hàng nhưng tài sản đã được dùng để bảo đảm cho khoản vay cũ. Một số doanh nghiệp đã đầu tư lượng lớn tiền vào máy móc, dây chuyền và nhà xưởng nhưng những tài sản này chưa được ngân hàng định giá tương xứng. Vì vậy, nhu cầu vốn có thật nhưng hạn mức được cấp vẫn thấp hơn số tiền cần thiết.
Với lĩnh vực nông nghiệp, dòng tiền phụ thuộc mùa vụ, thời tiết và giá nông sản nên mức độ rủi ro cao hơn. Người sản xuất thường cần vốn ngay từ đầu vụ, trong khi doanh thu chỉ xuất hiện sau khi thu hoạch. Nếu sản phẩm tín dụng không bám sát chu kỳ này, khoản vay dù có lãi suất ưu đãi vẫn khó phát huy tác dụng.
Một hướng được doanh nghiệp đề xuất là mở rộng cho vay theo chuỗi liên kết. Thay vì thẩm định riêng lẻ từng hộ nông dân, ngân hàng có thể cấp vốn cho doanh nghiệp đầu chuỗi, hợp tác xã hoặc đơn vị bao tiêu để tạm ứng vật tư và chi phí sản xuất ngay từ đầu vụ. Dòng tiền trả nợ sau đó được kiểm soát thông qua hợp đồng mua bán và đầu ra của sản phẩm.
Doanh nghiệp cũng mong muốn ngân hàng linh hoạt hơn khi tiếp nhận tài sản bảo đảm, đặc biệt đối với máy móc, thiết bị có giá trị lớn và tài sản nằm trong khu công nghiệp, cụm công nghiệp. Tuy nhiên, việc mở rộng danh mục tài sản thế chấp phải đi kèm khả năng định giá, quản lý và xử lý tài sản khi khoản vay phát sinh rủi ro.
Bên cạnh điều kiện vay, chi phí vốn vẫn là mối quan tâm lớn. Trong bối cảnh sức mua chưa phục hồi đồng đều, doanh nghiệp khó chuyển toàn bộ chi phí lãi vay vào giá bán. Nếu biên lợi nhuận chỉ ở mức thấp, lãi suất tăng thêm một vài điểm phần trăm cũng có thể làm giảm đáng kể hiệu quả của đơn hàng.
Theo TS Mạc Quốc Anh, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP Hà Nội, việc giảm ngay lãi suất từ 3–5 điểm phần trăm là không dễ. Tuy nhiên, ngân hàng có thể phân loại khách hàng dựa trên hiệu quả sản xuất, triển vọng thị trường và mức độ bền vững của dự án để xây dựng chính sách tín dụng phù hợp hơn.
Điều doanh nghiệp cần không chỉ là một mức lãi suất thấp được quảng bá trong thời gian ngắn, mà là chi phí vốn có thể dự báo trong suốt chu kỳ kinh doanh. Khoản vay ban đầu hấp dẫn nhưng nhanh chóng chuyển sang lãi suất cao sẽ khiến doanh nghiệp khó tính toán giá thành và kế hoạch trả nợ.
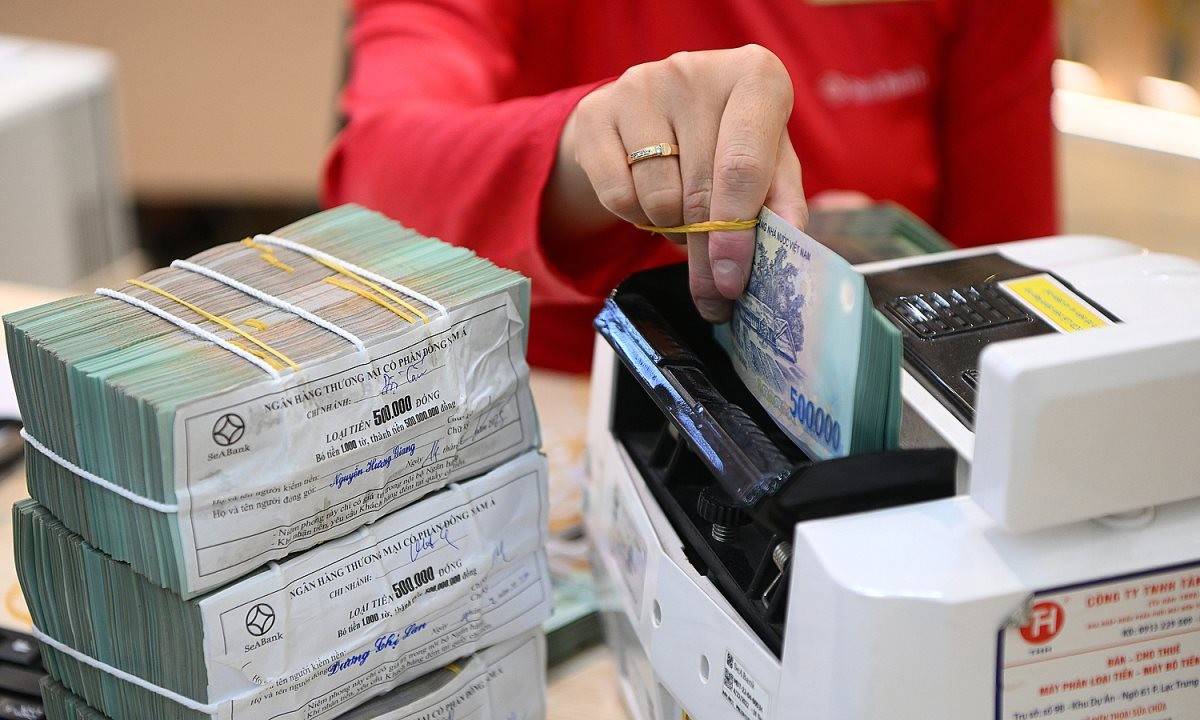
Hiệu quả dòng vốn còn phụ thuộc vào lãi suất, tài sản bảo đảm và khả năng tiếp cận của doanh nghiệp nhỏ.
Trong khi đó, ngân hàng cũng phải bảo đảm an toàn hệ thống. Khi tín dụng tăng nhanh, áp lực huy động vốn, cân đối thanh khoản và kiểm soát nợ xấu sẽ lớn hơn. Bởi vậy, việc mở rộng cho vay không thể tách rời chất lượng khách hàng và khả năng hấp thụ vốn của nền kinh tế.
Ngân hàng Nhà nước cho biết sẽ tiếp tục rà soát các quy định về an toàn vốn và làm việc với từng tổ chức tín dụng. Việc điều hành lãi suất cũng cần thận trọng trước biến động tỷ giá, lạm phát và chính sách tiền tệ của các ngân hàng trung ương lớn.
Một vấn đề khác là nguồn vốn của ngân hàng chủ yếu được hình thành từ tiền gửi ngắn hạn, trong khi nền kinh tế đang cần lượng vốn trung và dài hạn rất lớn cho hạ tầng, chuyển đổi xanh, đổi mới công nghệ và mở rộng sản xuất. Nếu tiếp tục đặt phần lớn gánh nặng lên tín dụng, rủi ro chênh lệch kỳ hạn sẽ ngày càng tăng.
Vì vậy, cùng với việc đẩy vốn ngân hàng vào sản xuất, thị trường vốn cần được khơi thông mạnh hơn. Trái phiếu doanh nghiệp, chứng khoán, quỹ đầu tư và các nguồn vốn quốc tế phải trở thành những kênh bổ sung thực chất, nhất là đối với các dự án dài hạn.
Dòng tín dụng tăng tốc đang tạo thêm lực đẩy cho doanh nghiệp trong chặng cuối năm. Tuy nhiên, hiệu quả cuối cùng không được đo bằng số tiền ngân hàng cam kết, mà bằng lượng vốn thực sự đến đúng đối tượng, đúng thời điểm và được chuyển hóa thành đơn hàng, doanh thu, việc làm.
Nếu những điểm nghẽn về lãi suất, tài sản bảo đảm và thủ tục vay không được tháo gỡ, nguồn vốn dồi dào vẫn có thể dừng lại trước cửa những doanh nghiệp cần tiền nhất.
 Tọa đàm Kết nối đầu tư Việt Nam - Cộng hòa Áo: Mở rộng hợp tác, thu hút dòng vốn chất lượng cao
 SHB mở rộng tính năng cảnh báo tài khoản nhận tiền có dấu hiệu nghi ngờ gian lận, lừa đảo