Bất động sản trước bước ngoặt 2027: Nguồn cung có thể bật tăng, áp lực tín dụng hiện hữu
Những thay đổi trong pháp lý đất đai, nhà ở và kinh doanh bất động sản được kỳ vọng mở đường cho hàng loạt dự án tồn đọng trở lại thị trường từ năm 2027. Tuy nhiên, khi nguồn cung được khơi thông, giá nhà cao so với thu nhập, tín dụng tăng nhanh, đòn bẩy doanh nghiệp và áp lực trái phiếu đang đặt ra bài toán mới về sức hấp thụ và an toàn tài chính của thị trường.
Pháp lý được tháo gỡ, nguồn cung bất động sản đứng trước cơ hội tăng tốc
Thị trường bất động sản đang tiến gần một giai đoạn chuyển tiếp khi các quy định liên quan đến đất đai, nhà ở và kinh doanh bất động sản tiếp tục được hoàn thiện theo hướng tháo gỡ những điểm nghẽn kéo dài nhiều năm.
Theo báo cáo ngành bất động sản của AAS Research, điểm đáng chú ý trong các thay đổi pháp lý là xu hướng tạo thuận lợi hơn cho phía cung. Trong đó, cơ chế xác định tiền sử dụng đất dựa trên bảng giá và hệ số có thể giúp giảm tình trạng dự án phải chờ xác định giá đất cụ thể trong thời gian dài.
Bên cạnh đó, cơ chế xử lý phần diện tích còn lại khi chủ đầu tư đã thỏa thuận được trên 75% diện tích được kỳ vọng tháo gỡ tình trạng dự án bị “kẹt” chỉ vì chưa đạt thỏa thuận với một bộ phận nhỏ chủ đất. Các điều kiện liên quan đến đấu giá đất cũng được đơn giản hóa.
Nếu các quy định mới được thông qua theo hướng này, năm 2027 có thể trở thành một năm chuyển tiếp đáng chú ý đối với nguồn cung bất động sản. Điểm được doanh nghiệp kỳ vọng nhiều nhất là thời gian. Với một dự án bất động sản, việc kéo dài thủ tục thêm vài năm đồng nghĩa dòng vốn lớn tiếp tục nằm tại quỹ đất, trong khi doanh nghiệp phải gánh chi phí lãi vay và chi phí cơ hội.
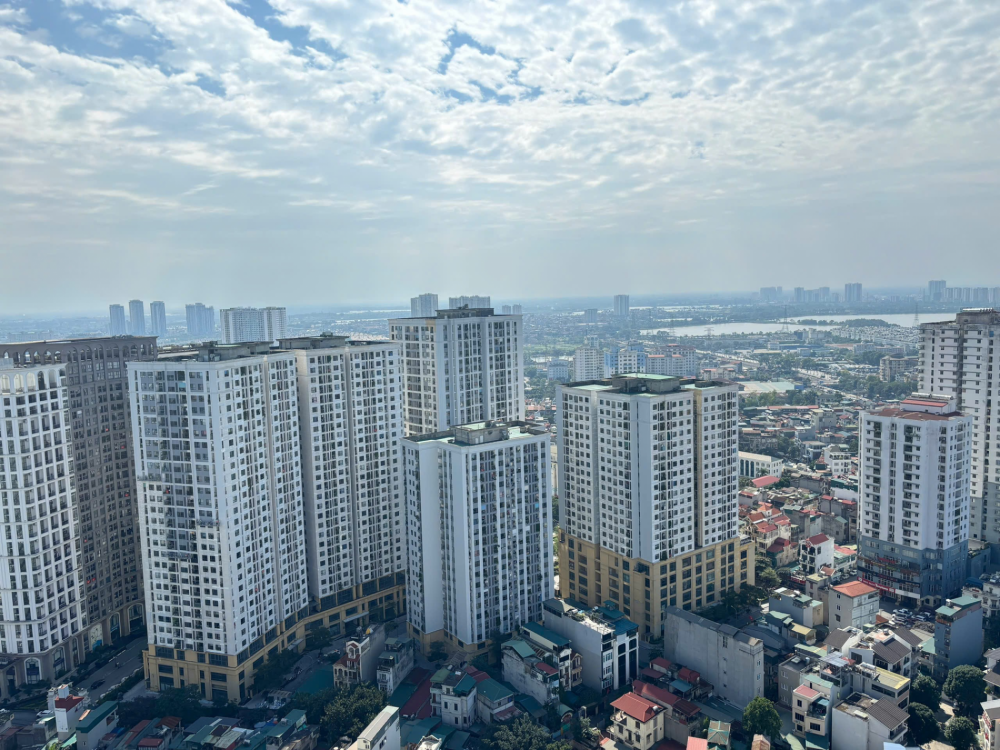
Pháp lý được tháo gỡ, nguồn cung bất động sản đứng trước cơ hội tăng tốc.
Khi thời gian chuẩn bị dự án được rút ngắn, những quỹ đất đã tồn đọng trong nhiều năm có cơ hội được đưa vào phát triển nhanh hơn. Đây có thể là tiền đề để thị trường ghi nhận nguồn cung mới rõ nét hơn từ năm 2027.
Tuy nhiên, tháo gỡ pháp lý không đồng nghĩa giá thành dự án sẽ giảm tương ứng. Theo AAS Research, tiền đất có thể trở thành một cấu phần biến động mạnh trong giá vốn khi nghĩa vụ tài chính được xác định dựa nhiều hơn vào bảng giá đất, hệ số và tỷ lệ thu do địa phương quyết định.
Nói cách khác, doanh nghiệp có thể giảm được “chi phí thời gian”, nhưng lại phải đối mặt với bài toán kiểm soát chi phí đất. Trong khi nguồn cung có thêm dư địa, khả năng chi trả của người mua vẫn là điểm nghẽn lớn. Giá sơ cấp bình quân trong quý II/2026 đạt khoảng 95 triệu đồng/m² tại Hà Nội và 76 triệu đồng/m² tại TP Hồ Chí Minh.
Với căn hộ diện tích 70 m², AAS Research tính toán mức giá tương đương khoảng 19 năm thu nhập của một hộ gia đình tại Hà Nội và hơn 17 năm tại TP Hồ Chí Minh. Ngay cả khi người mua vay 70% giá trị căn nhà trong 20 năm, nghĩa vụ trả nợ hàng tháng vẫn vượt khả năng chi trả của nhiều hộ gia đình trong kịch bản lãi suất khoảng 9%/năm.
Trong đó, lợi suất cho thuê căn hộ tại Hà Nội chỉ quanh 2%/năm, thấp hơn đáng kể so với lãi suất tiền gửi và lãi vay. Khoảng cách này cho thấy giá bất động sản hiện vẫn phụ thuộc đáng kể vào kỳ vọng tăng giá và khả năng tiếp cận tín dụng.
Tín dụng tăng nhanh, doanh nghiệp bất động sản đối mặt áp lực đòn bẩy
Trong khi pháp lý mở thêm dư địa cho nguồn cung, tín dụng lại trở thành biến số cần theo dõi chặt hơn đối với thị trường. Tính đến ngày 30/6/2026, tổng tín dụng liên quan đến bất động sản, gồm cho vay kinh doanh bất động sản và tín dụng phục vụ mua, xây dựng, sửa chữa nhà ở, đạt khoảng 5,15 triệu tỷ đồng. Quy mô này tương đương 25,5% tổng dư nợ và khoảng 37,9% GDP.
Riêng dư nợ cho vay kinh doanh bất động sản đã tăng từ khoảng 522.000 tỷ đồng năm 2019 lên hơn 2,5 triệu tỷ đồng vào giữa năm 2026, gần gấp 5 lần. Nếu đặt cạnh quy mô nền kinh tế, tốc độ tăng cũng đáng chú ý. Tỷ lệ tín dụng bất động sản/GDP tăng từ khoảng 26,8% năm 2022 lên 37,9% vào giữa năm 2026, tức tăng hơn 11 điểm phần trăm GDP chỉ trong khoảng 3 năm rưỡi.
 Trong khi pháp lý mở thêm dư địa cho nguồn cung, tín dụng lại trở thành biến số cần theo dõi chặt hơn đối với thị trường.
AAS Research ước tính credit-to-GDP gap năm 2025 ở khoảng +7 điểm, cao nhất kể từ năm 2009 nhưng vẫn thấp hơn ngưỡng +10 điểm thường được BIS tham chiếu. Điều này cho thấy chưa có cơ sở để nhận định thị trường đang bước vào một cuộc khủng hoảng tín dụng. Tuy nhiên, tốc độ tín dụng tăng nhanh hơn GDP đang đưa bất động sản vào vùng cần được theo dõi chặt hơn.
Theo kịch bản cơ sở của AAS Research, nếu tín dụng bất động sản tiếp tục tăng khoảng 17%/năm trong khi GDP danh nghĩa tăng 10,5%/năm, tỷ lệ tín dụng bất động sản/GDP có thể lên khoảng 41% vào cuối năm 2027 và 43,7% vào cuối năm 2028.
Nếu tín dụng tăng trở lại mức 22%/năm, tỷ lệ này có thể tiến sát 48,5% vào năm 2028. Áp lực đối với dòng vốn còn đến từ trái phiếu doanh nghiệp. Khoảng 246.000 tỷ đồng trái phiếu bất động sản dự kiến đáo hạn trong hai năm 2026–2027, trong đó khoảng 125.000 tỷ đồng vào năm 2026 và 121.000 tỷ đồng vào năm 2027.
Nhu cầu tái cấp vốn vì vậy vẫn ở mức lớn, đồng thời có khả năng khiến một phần áp lực tài chính chuyển sang hệ thống ngân hàng. Đáng chú ý, mức độ tập trung tín dụng bất động sản giữa các ngân hàng có sự khác biệt khá lớn. Theo số liệu AAS Research tổng hợp từ báo cáo tài chính quý II/2026, riêng cho vay kinh doanh bất động sản chiếm 48,4% dư nợ khách hàng tại PCB, 33,5% tại SHB, 30% tại BVB, 25,5% tại VPB, 25,1% tại TCB và 22,7% tại OCB.
Các tỷ lệ trên chưa bao gồm toàn bộ khoản vay mua nhà của cá nhân, đồng thời phương pháp phân loại dư nợ giữa các ngân hàng có thể khác nhau. Tuy nhiên, số liệu cho thấy mức độ tập trung vào bất động sản tại một số tổ chức tín dụng là vấn đề cần được theo dõi.
Ở phía doanh nghiệp, đòn bẩy tài chính cũng đang tăng nhanh. Tổng nợ vay của 24 doanh nghiệp nhà ở niêm yết tăng từ 195.000 tỷ đồng năm 2024 lên 272.000 tỷ đồng năm 2025 và 357.000 tỷ đồng vào cuối tháng 6/2026. Như vậy, chỉ trong 18 tháng, nợ vay đã tăng hơn 80%.
Tỷ lệ nợ vay/vốn chủ sở hữu của toàn nhóm tăng từ 0,5 lần năm 2024 lên khoảng 0,7 lần giữa năm nay. Trong khi đó, tỷ lệ nợ sau khi loại trừ tiền người mua trả trước trên tổng tài sản tăng từ 59% lên 66%.
Dù các chỉ tiêu ở cấp độ toàn nhóm chưa cho thấy đòn bẩy đã bước vào vùng đặc biệt rủi ro, sự phân hóa giữa các doanh nghiệp lại khá rõ. Một số doanh nghiệp có lượng tiền và đầu tư ngắn hạn tương đối lớn so với nợ vay ngắn hạn, trong khi nhóm khác phải đối mặt với áp lực thanh khoản đáng kể.
Cấu trúc tài chính của nhóm cũng tập trung cao khi VHM chiếm khoảng 65% tổng tài sản và 60% tổng nợ vay của nhóm doanh nghiệp nhà ở được thống kê. Ngoài VHM, dòng tiền kinh doanh của phần còn lại trong nhóm âm liên tục trong giai đoạn 2022-2025.
Một biến số khác cũng đáng chú ý là mức độ phụ thuộc của ngân sách địa phương vào nguồn thu từ đất. Tiền sử dụng đất cả nước tăng từ khoảng 233.000 tỷ đồng năm 2024 lên khoảng 499.000 tỷ đồng năm 2025, tương đương 21,6% thu nội địa và khoảng 3,9% GDP.
Dự toán năm 2026 cho thấy tiền sử dụng và thuê đất tương đương khoảng 36% nguồn thu ngân sách địa phương được hưởng. Tỷ lệ này tại Hưng Yên khoảng 61%, Ninh Bình 52%, Hà Nội 43%, Quảng Ninh 42%, Hải Phòng 39% và TP Hồ Chí Minh khoảng 38%.
Nguồn thu từ đất gia tăng giúp địa phương có thêm nguồn lực đầu tư phát triển, nhưng đồng thời cũng khiến ngân sách nhạy cảm hơn với chu kỳ bất động sản. Khi giao dịch và hoạt động phát triển dự án suy giảm, nguồn thu từ đất có thể biến động mạnh.
Bức tranh thị trường vì vậy đang hình thành hai chiều vận động. Một bên là hành lang pháp lý ngày càng được tháo gỡ, tạo cơ hội khơi thông quỹ đất và mở rộng nguồn cung, đặc biệt từ năm 2027. Bên còn lại là giá nhà cao so với thu nhập, tín dụng bất động sản tăng nhanh hơn GDP, đòn bẩy doanh nghiệp gia tăng và mức độ tập trung tín dụng tại một số ngân hàng.
Theo AAS Research, trong bối cảnh này cần chú trọng các “khóa” an toàn cho dòng tiền, như tăng giám sát tiền bán nhà hình thành trong tương lai theo tiến độ dự án, chuẩn hóa công bố tỷ trọng tín dụng bất động sản tại ngân hàng và bổ sung các tiêu chí thanh khoản đối với chủ đầu tư.
 Bất động sản trước bước ngoặt 2027: Nguồn cung có thể bật tăng, áp lực tín dụng hiện hữu
 Hệ sinh thái trải nghiệm của Vinhomes Hải Vân Bay khiến chuyến đi một ngày là không đủ
 TP Hồ Chí Minh được giao 181.257 căn nhà ở xã hội, riêng nhà cho thuê chiếm 52.000 căn
 Nguồn cung tăng mạnh, cán cân thị trường văn phòng Hà Nội có thể nghiêng về khách thuê
 Chung cư Hà Nội bớt “cứng giá”, người mua vẫn phải tính kỹ trước khi xuống tiền
 Chung cư tính niên hạn công trình, nhà đầu tư cần nhìn lại giá trị căn hộ dài hạn