Trung tâm dữ liệu Việt Nam cần bao nhiêu điện đến 2030?
Nhu cầu điện của các trung tâm dữ liệu tại Việt Nam có thể tăng khoảng 22 lần trong sáu năm, từ 45 MW năm 2024 lên gần 1.000 MW vào năm 2030, theo báo cáo của Ngân hàng Thế giới (WB).
- Tổng thống Trump gọi điện cho Jensen Huang của Nvidia tại All-In Summit, gọi làn sóng phản đối trung tâm dữ liệu là "trò lừa đảo"
- Cơn sốt trung tâm dữ liệu AI đối đầu với những đô thị mang 'sẹo' vì công nghiệp nặng
- Các trung tâm dữ liệu tại Mỹ có thể tiêu thụ nhiều khí tự nhiên hơn cả Đức và Nhật Bản cộng lại vào năm 2035
- Xây dựng Trung tâm dữ liệu giao thông dùng chung trên toàn quốc
Gần 1.000 MW công suất trung tâm dữ liệu vào năm 2030
Theo ghi chú chính sách Tài trợ cho tương lai hạ tầng số của Việt Nam do WB phát hành tháng 6/2026 trong khuôn khổ quan hệ đối tác chiến lược giữa Australia và WB tại Việt Nam, công suất trung tâm dữ liệu trong nước được dự báo tăng nhanh, từ khoảng 45 MW năm 2024 lên gần 1.000 MW vào năm 2030, nhờ sự mở rộng của các nhà vận hành trong nước cùng sự quan tâm ngày càng lớn của các nhà cung cấp điện toán đám mây siêu quy mô. Quy mô gần 1.000 MW đồng nghĩa hệ thống điện sẽ phải tính đến nhu cầu cấp điện cho một khối trung tâm dữ liệu lớn hơn nhiều lần hiện nay, trong khi sản lượng điện tiêu thụ thực tế còn phụ thuộc vào mức độ vận hành của các trung tâm dữ liệu.
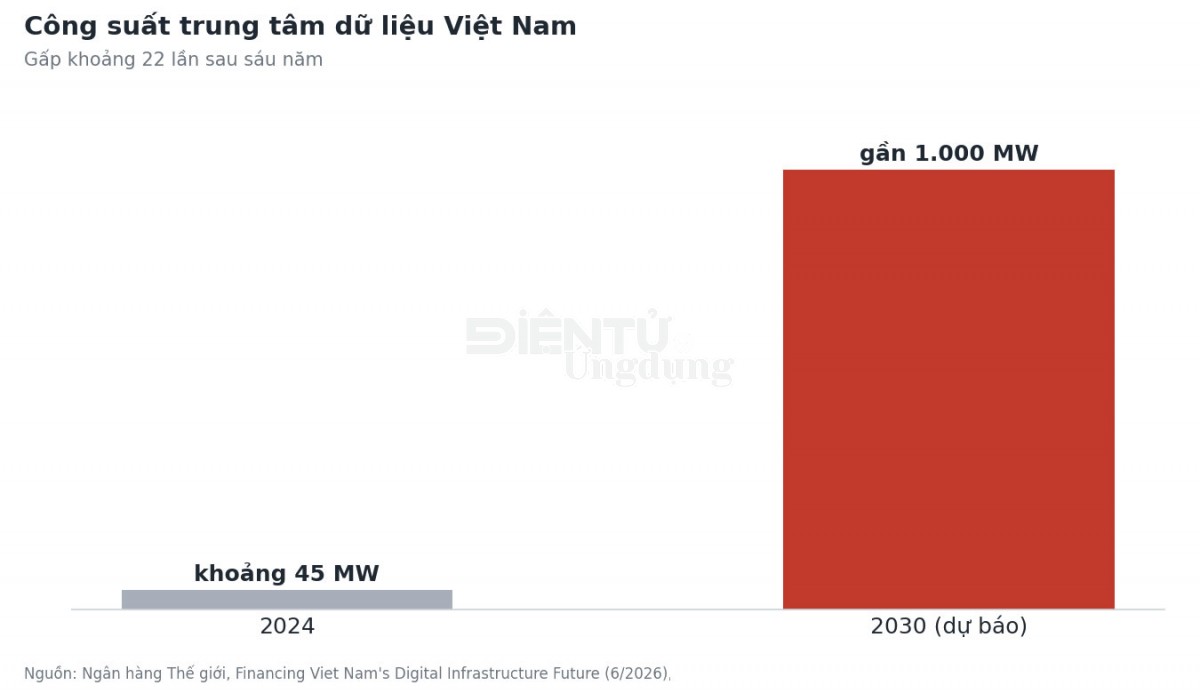 |
Trung tâm dữ liệu Việt Nam cần bao nhiêu điện đến 2030 theo WB. Đồ họa ĐT&ƯD
Theo báo cáo Cơ hội và thách thức của trung tâm dữ liệu Thái Lan trong ASEAN do Krungsri Research công bố tháng 4/2026, Việt Nam có 33 trung tâm dữ liệu tính đến tháng 11/2025. Tổng công suất điện dành cho máy chủ cùng các thiết bị công nghệ thông tin, gồm các trung tâm đang vận hành, đang xây dựng và phần công suất đã được cam kết cấp điện, đạt 143 MW, trong khi Malaysia đạt 3.221 MW, Indonesia 1.519 MW, Singapore 1.445 MW, Thái Lan 642 MW và Philippines 619 MW. Số liệu 143 MW của Krungsri Research và 45 MW của WB có phạm vi khác nhau. Krungsri tính cả công suất đang xây dựng và đã được cam kết cấp điện, còn WB nêu công suất trung tâm dữ liệu của Việt Nam trong năm 2024.
Tại ASEAN, Krungsri Research cho biết các trung tâm dữ liệu đang vận hành có tổng công suất điện 1,68 GW năm 2024. Các trung tâm đang xây dựng và dự kiến vận hành trước năm 2028 bổ sung thêm 0,4 GW, trong khi tổng công suất có thể lên tới 5,51 GW nếu tính cả các dự án đã được lên kế hoạch.
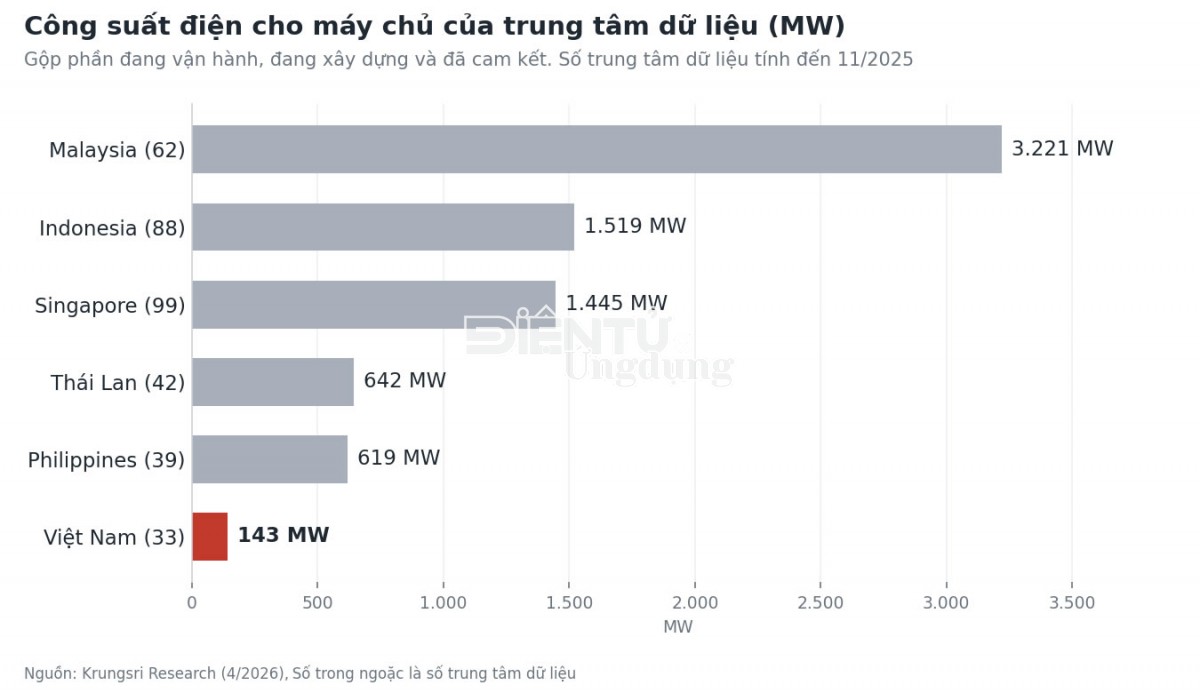 |
Công suất trung tâm dữ liệu Việt Nam so với năm nước ASEAN. Đồ họa ĐT&ƯD
WB đồng thời cho biết các trung tâm dữ liệu hiện tập trung chủ yếu tại TP. Hồ Chí Minh, Hà Nội và Đà Nẵng, khiến khả năng duy trì dịch vụ, độ trễ kết nối và dự phòng trên toàn quốc chịu nhiều hạn chế.
AI phát triển nhanh khiến nhu cầu điện cho trung tâm dữ liệu tăng
Nhu cầu điện của các trung tâm dữ liệu đang tăng trên toàn cầu, trong đó AI được Krungsri Research xác định là một trong những động lực chính của xu hướng này. Theo mô hình dự báo của McKinsey được Krungsri Research dẫn lại theo kịch bản trung bình, nhu cầu công suất của các trung tâm dữ liệu trên thế giới sẽ tăng từ 82 GW năm 2025 lên 219 GW năm 2030, tương ứng tốc độ tăng trưởng kép 21,7% mỗi năm. Riêng công suất dành cho AI tăng từ 44 GW lên 156 GW, với tốc độ 28,8% mỗi năm, trong khi công suất phục vụ các nhu cầu ngoài AI chỉ tăng từ 38 GW lên 64 GW.
Theo Krungsri Research, trung tâm dữ liệu phục vụ AI có yêu cầu hạ tầng khác so với các trung tâm dữ liệu truyền thống, do phải vận hành số lượng lớn bộ xử lý đồ họa (GPU) cùng lúc và tiêu thụ nhiều năng lượng hơn. Báo cáo Triển vọng trung tâm dữ liệu toàn cầu 2026 do JLL công bố tháng 1/2026 cho biết công suất mỗi tủ rack đang tiến gần 100 kW, kéo theo nhu cầu làm mát bằng chất lỏng. JLL cũng nhận định khả năng đáp ứng nguồn điện sẽ trở thành tiêu chí hàng đầu khi lựa chọn địa điểm đặt trung tâm dữ liệu, thay vì chỉ dựa vào vị trí hoặc chi phí.
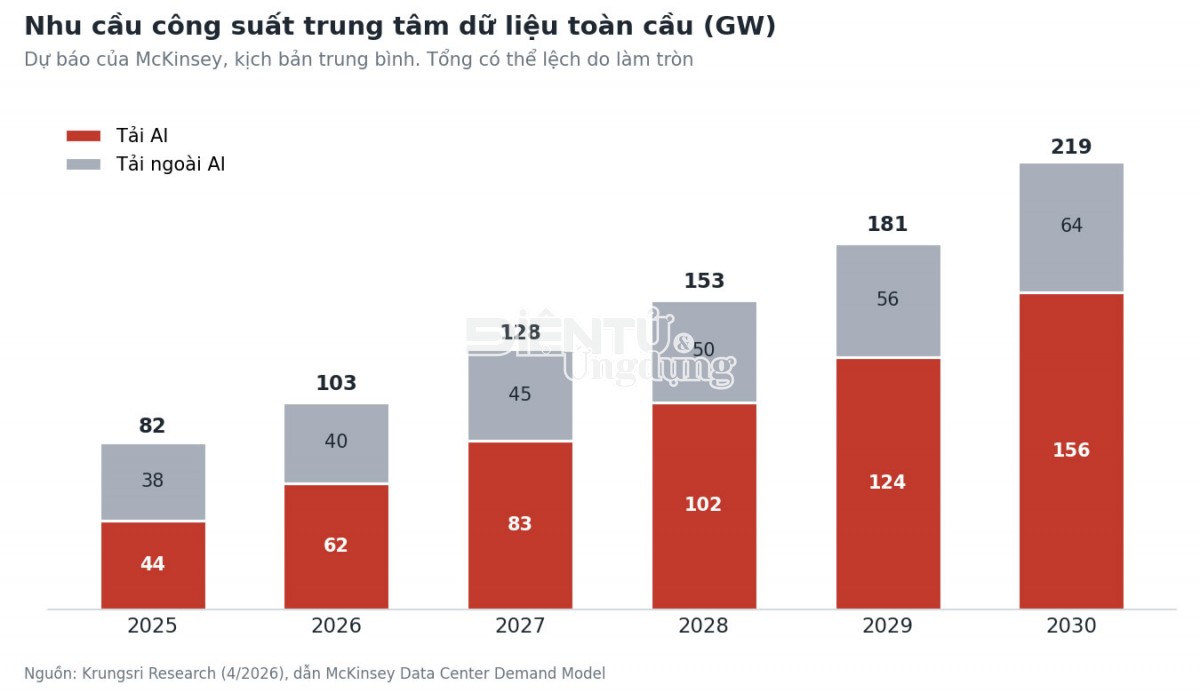 |
Nhu cầu điện của trung tâm dữ liệu toàn cầu do AI thúc đẩy. Đồ họa ĐT&ƯD
Với Việt Nam, mức độ hạn chế nguồn cung hiện nay cũng cho thấy dư địa tăng trưởng của thị trường trung tâm dữ liệu. Theo báo cáo Toàn cảnh đầu tư trung tâm dữ liệu châu Á Thái Bình Dương do Cushman & Wakefield công bố tháng 8/2026, Việt Nam có 1.405.080 người trên mỗi MW công suất vận hành tính đến nửa đầu năm 2026, cao nhất trong 14 thị trường được khảo sát và gấp khoảng 5,7 lần mức bình quân 247.713 người/MW của khu vực. Ngay cả khi toàn bộ các dự án trong kế hoạch được hoàn thành, tỷ lệ này vẫn ở mức 545.209 người/MW vào năm 2030. Cushman & Wakefield cho rằng tỷ lệ dân số trên mỗi MW công suất càng cao thường phản ánh nguồn cung trung tâm dữ liệu còn hạn chế, trong khi nguồn cung mới tại các thị trường này chủ yếu đáp ứng nhu cầu hiện hữu thay vì tạo ra dư thừa công suất.
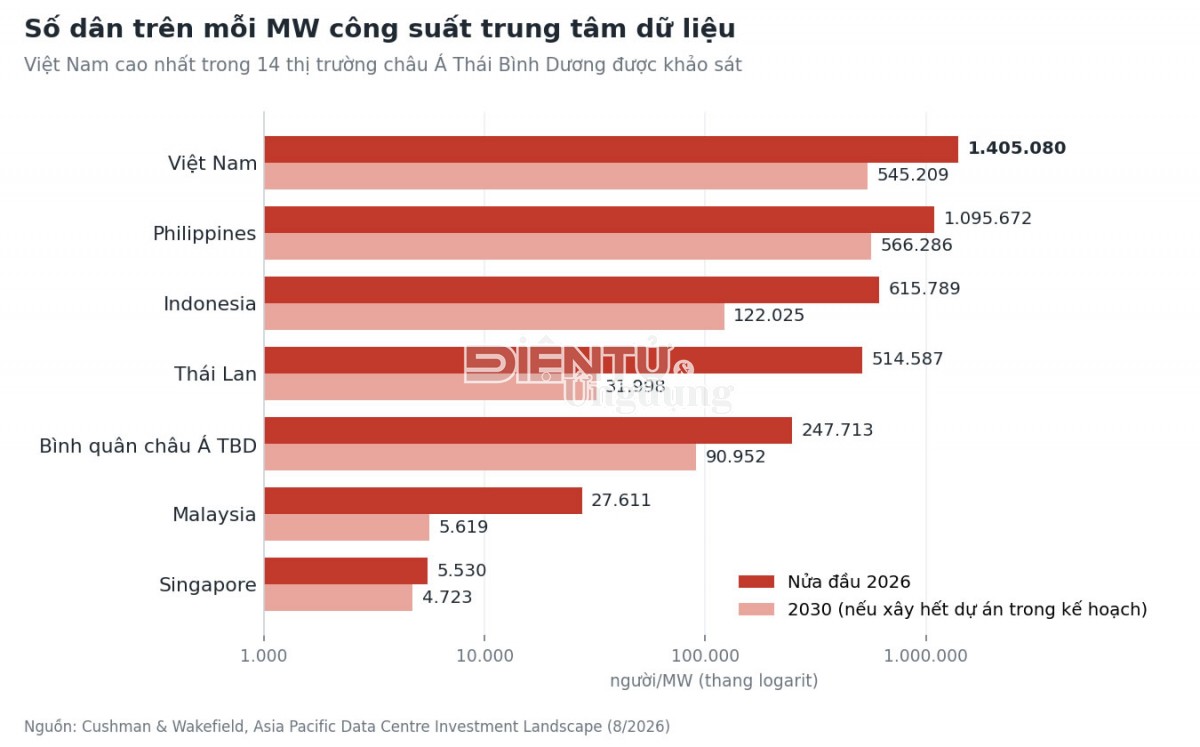 |
Số dân trên mỗi MW trung tâm dữ liệu tại Việt Nam cao nhất. Đồ họa ĐT&ƯD
Hệ thống điện Việt Nam đáp ứng nhu cầu mới đến đâu
Krungsri Research xác định độ ổn định của hệ thống điện là yếu tố quan trọng hàng đầu khi đánh giá sức cạnh tranh của thị trường trung tâm dữ liệu, bởi các trung tâm dữ liệu cần nguồn điện liên tục để duy trì hoạt động. Những sự cố mất điện có thể làm gián đoạn dịch vụ và gây thiệt hại kinh tế cho doanh nghiệp vận hành cũng như khách hàng.
Bảng chỉ số hạ tầng điện của Krungsri Research cho thấy Việt Nam sản xuất 293.343 GWh điện trong năm 2024, đứng thứ hai trong sáu nước được so sánh, sau Indonesia với 343.892 GWh. Điện tái tạo chiếm 41% tổng sản lượng điện của Việt Nam, cao nhất nhóm, trong khi Philippines đạt 20,4%, Malaysia 18,9%, Indonesia 18,8%, Thái Lan 18,3% và Singapore 3,1%. Giá điện kinh doanh bình quân giai đoạn 2023–2025 tại Việt Nam ở mức 0,078 USD/kWh, thấp thứ hai trong nhóm, sau Indonesia với 0,07 USD/kWh.
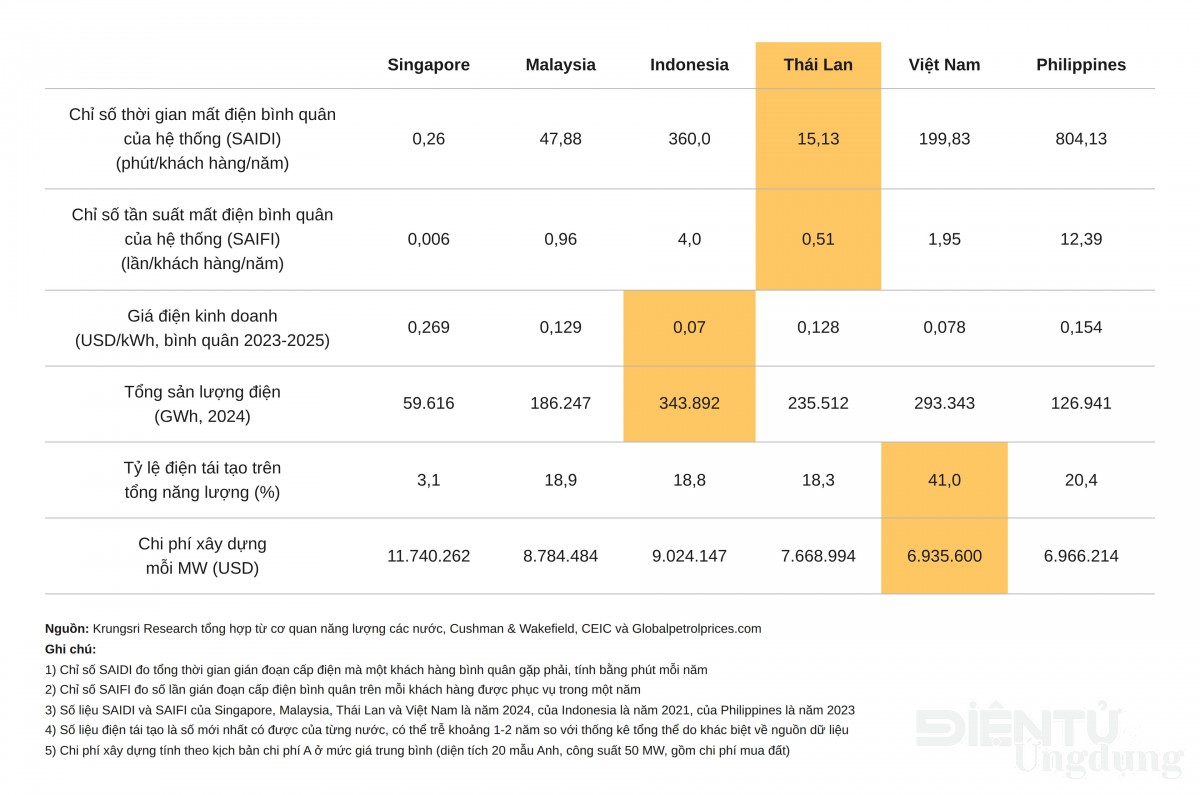 |
Các chỉ số về hệ thống điện theo quốc gia. Đồ họa ĐT&ƯD
Về khả năng duy trì nguồn điện liên tục, thời gian mất điện bình quân (SAIDI) của Việt Nam năm 2024 là 199,83 phút mỗi khách hàng, cao hơn khoảng 13,2 lần Thái Lan với 15,13 phút và 4,2 lần Malaysia với 47,88 phút, trong khi Singapore chỉ 0,26 phút. Tần suất mất điện bình quân (SAIFI) của Việt Nam là 1,95 lần mỗi khách hàng, so với 0,51 lần của Thái Lan và 0,96 lần của Malaysia. SAIDI của Việt Nam vẫn thấp hơn Indonesia với 360 phút theo số liệu năm 2021 và Philippines với 804,13 phút theo số liệu năm 2023. Krungsri Research đánh giá độ ổn định của hệ thống điện Việt Nam chưa cao, dù các chỉ số vẫn tốt hơn Indonesia và Philippines.
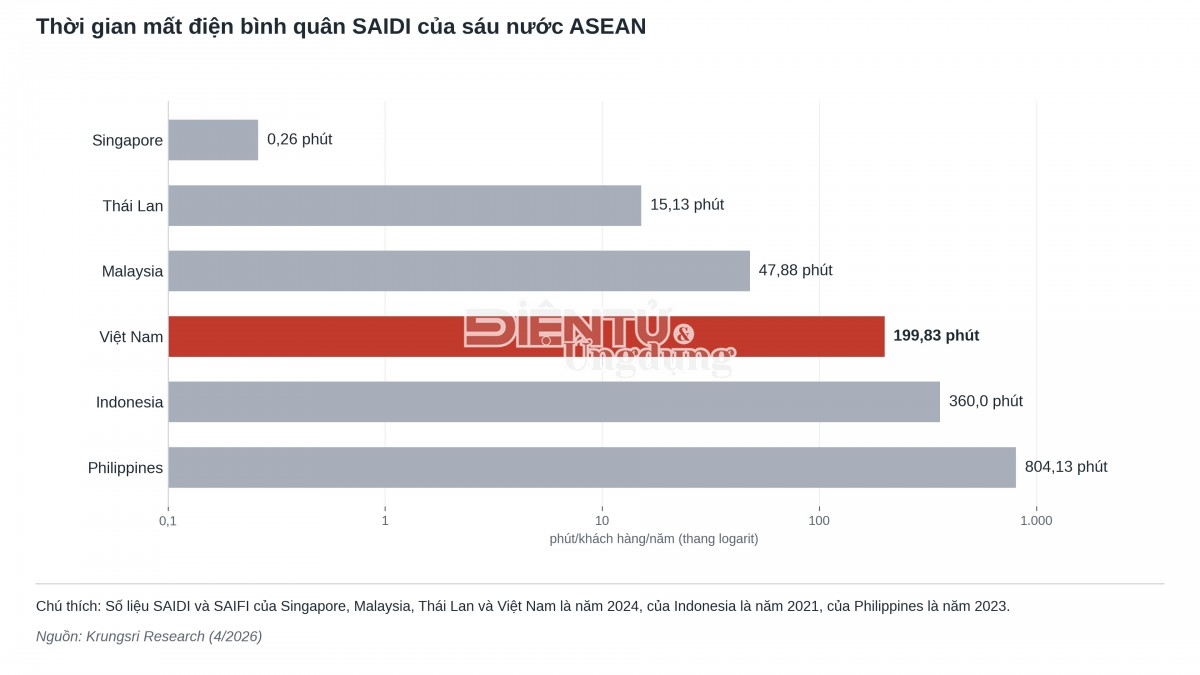 |
Đồ họa ĐT&ƯD
Về chính sách, Krungsri Research ghi nhận Nghị định 58/2025/NĐ-CP quy định Nhà nước bảo đảm mua tối thiểu 80% sản lượng điện sạch, qua đó hỗ trợ các dự án năng lượng tái tạo cung cấp điện cho trung tâm dữ liệu trong việc tiếp cận nguồn vốn. Việt Nam cũng đã áp dụng cơ chế mua bán điện trực tiếp (DPPA), cho phép khách hàng sử dụng điện lớn mua điện tái tạo trực tiếp từ nhà sản xuất thông qua lưới điện quốc gia hoặc lưới điện riêng, kể cả trường hợp điện được mua bán theo cơ chế hợp đồng nhưng không truyền trực tiếp từ nhà máy đến khách hàng.
Về giá điện, Krungsri Research sử dụng đây là một trong những chỉ số để so sánh các thị trường trung tâm dữ liệu trong khu vực. Theo báo cáo, giá điện kinh doanh bình quân giai đoạn 2023–2025 tại Việt Nam ở mức 0,078 USD/kWh, sau Indonesia với 0,07 USD/kWh. Mức giá tương ứng của Thái Lan là 0,128 USD/kWh, Malaysia 0,129 USD/kWh, Philippines 0,154 USD/kWh và Singapore 0,269 USD/kWh. Tính theo các mức giá trên, giá điện kinh doanh tại Việt Nam bằng khoảng 61% mức của Thái Lan, 60% mức của Malaysia và 29% mức của Singapore.
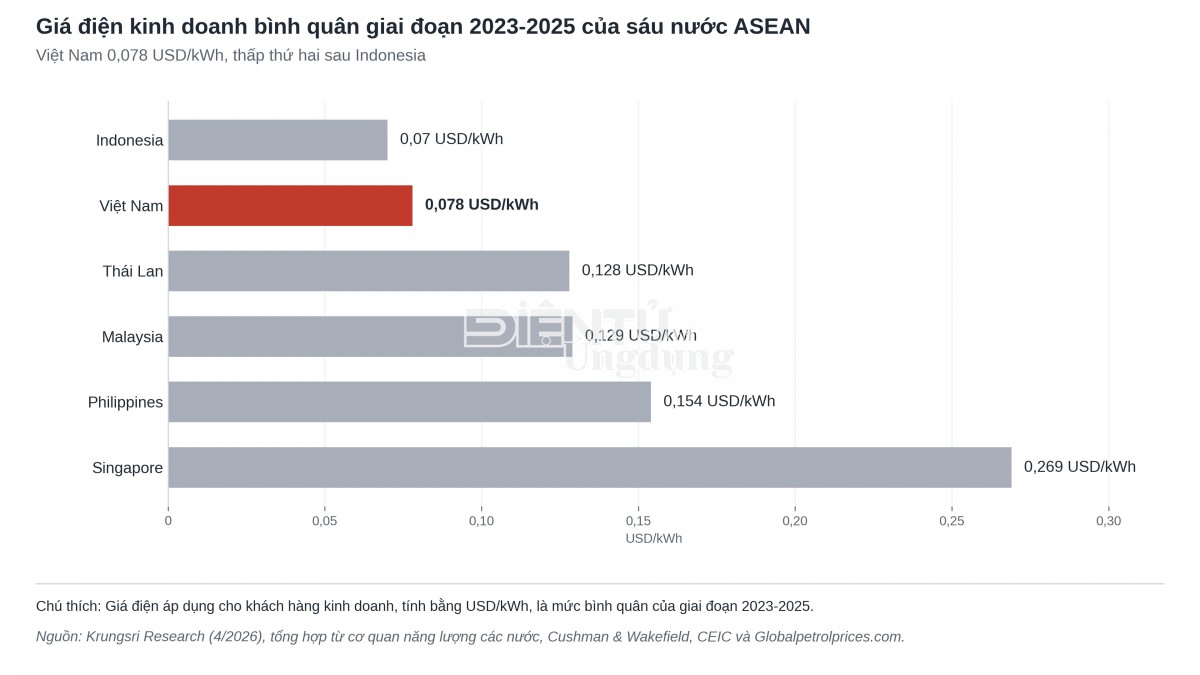 |
Giá điện kinh doanh cho trung tâm dữ liệu Việt Nam thấp thứ hai ASEAN. Đồ họa ĐT&ƯD
Krungsri Research đưa giá điện và chi phí xây dựng vào nhóm các yếu tố được xem xét khi đánh giá điều kiện phát triển trung tâm dữ liệu tại Việt Nam. Báo cáo cũng cho biết sau khi Singapore tạm dừng cấp phép trung tâm dữ liệu mới trong giai đoạn 2019–2022 do những vấn đề liên quan đến điện và nước, đầu tư trung tâm dữ liệu đã hướng sang Malaysia, Indonesia, Việt Nam và Thái Lan, những thị trường có chi phí đất đai và năng lượng thấp hơn theo đánh giá của báo cáo.
Không chỉ chênh lệch về giá, khả năng tiếp cận nguồn điện cũng là yếu tố được các trung tâm dữ liệu quan tâm. Ở quy mô toàn cầu, JLL ghi nhận giá điện lưới mà các trung tâm dữ liệu phải trả thường vượt 100 USD/MWh, tương đương hơn 0,1 USD/kWh. Với các trung tâm dữ liệu vận hành liên tục, chi phí điện là một thông số gắn trực tiếp với chi phí vận hành, bên cạnh nhu cầu về công suất cấp điện.
Khi nhu cầu điện tăng nhanh trong khi khả năng đấu nối lưới điện bị giới hạn ở một số thị trường, thời gian chờ cấp điện trở thành một vấn đề khác mà các nhà vận hành phải tính đến. Báo cáo của JLL cho biết một trung tâm dữ liệu mới công suất 50 MW tại các thị trường lớn như Bắc Virginia, Singapore, Tokyo hay London phải chờ trung bình hơn bốn năm, tính từ khi xin đấu nối đến khi được lưới điện cấp điện. Riêng Dublin đã tạm dừng đấu nối mới đến năm 2028. Thời gian chờ kéo dài khiến các nhà vận hành tính đến nguồn điện tại chỗ và hệ thống pin lưu trữ (BESS), trong bối cảnh giá pin bình quân toàn cầu được dự báo xuống dưới 90 USD/kWh trong năm 2026.
Trở lại câu hỏi trung tâm dữ liệu Việt Nam cần bao nhiêu điện đến năm 2030, các báo cáo cung cấp hai nhóm thông tin về quy mô công suất và đặc điểm của hệ thống điện. Theo WB, công suất trung tâm dữ liệu Việt Nam được dự báo tăng từ khoảng 45 MW năm 2024 lên gần 1.000 MW vào năm 2030, tương đương khoảng 22 lần. Theo Krungsri Research, Việt Nam có tỷ lệ điện tái tạo 41% tổng sản lượng điện năm 2024 và giá điện kinh doanh bình quân 0,078 USD/kWh trong giai đoạn 2023–2025. Cùng báo cáo này ghi nhận thời gian mất điện bình quân (SAIDI) của Việt Nam năm 2024 là 199,83 phút mỗi khách hàng, so với 15,13 phút của Thái Lan và 47,88 phút của Malaysia. Krungsri Research cũng xác định độ ổn định của hệ thống điện là một trong những yếu tố được xem xét khi đánh giá thị trường trung tâm dữ liệu.
 Âu Lạc Grand Prize: Lộ diện các giải pháp AI Việt góp phần xây dựng chủ quyền AI quốc gia
 Luci của Memories.ai sẽ giúp ghi nhớ các cuộc trò chuyện từ nền tảng Snapdragon