Lãi suất tăng tốc, người gửi tiền mừng - người vay thêm nặng gánh
Mặt bằng lãi suất huy động nhích lên mạnh vào những tháng cuối năm đang tạo ra hai trạng thái trái ngược. Người có tiền nhàn rỗi bắt đầu tính chuyện gửi dài hơn để khóa mức sinh lời cao, trong khi không ít người vay mua nhà, đầu tư bất động sản phải xoay xở khi khoản vay bước qua thời gian ưu đãi và chuyển sang lãi suất thả nổi.
Tiền nhàn rỗi quay lại ngân hàng
Cuối tháng 9, anh Hoàng Nam, một khách hàng tại Hà Nội, quyết định thay đổi kế hoạch với khoản tiền hơn 200 triệu đồng vừa thu hồi từ một khoản đầu tư. Trước đó, anh dự kiến chỉ gửi tiết kiệm khoảng 6 tháng để chờ cơ hội khác. Nhưng khi tham khảo biểu lãi suất và các chương trình cộng thêm dành cho khách hàng gửi trực tuyến, anh chuyển sang kỳ hạn dài hơn.
Lý do khá đơn giản: nếu trước đây mức lãi 6-7%/năm chưa đủ khiến anh muốn “khóa” tiền trong thời gian dài thì hiện một số chương trình ưu đãi đã đưa mức thực nhận lên trên 9%/năm.
“Tiền này chưa có kế hoạch sử dụng ngay. Nếu mức lãi đã trên 9% thì tôi chấp nhận gửi dài hơn thay vì để trong tài khoản chờ đầu tư”, anh Nam nói.
Câu chuyện trên phản ánh khá rõ chuyển động đang diễn ra trên thị trường tiền gửi. Càng tiến gần những tháng cuối năm, cuộc cạnh tranh nguồn vốn giữa các ngân hàng càng quyết liệt.
Một số chương trình huy động áp dụng trong những ngày cuối tháng 9 đưa lãi suất kỳ hạn 11-13 tháng lên quanh 9,2-9,3%/năm sau khi cộng ưu đãi. Đáng chú ý, điều kiện về số tiền tối thiểu cũng được hạ xuống, giúp nhóm khách hàng có vài chục triệu đồng thay vì hàng trăm triệu đồng cũng có cơ hội tiếp cận mức lãi suất cao.
Ở kênh gửi tiền trực tuyến, mức độ cạnh tranh thậm chí còn rõ hơn. Một số sản phẩm tiết kiệm có lãi suất niêm yết khoảng 7,2-7,4%/năm, nhưng sau khi cộng các chương trình ưu đãi theo số tiền gửi và nhóm khách hàng, mức thực nhận cao nhất có thể lên khoảng 9,6%/năm.
Có ngân hàng áp dụng chính sách cộng thêm khoảng 2,2%/năm cho khách mở sổ tiết kiệm trực tuyến với khoản tiền từ 10 triệu đồng. Khi cộng với lãi suất niêm yết khoảng 7-7,1%/năm, mức lãi thực tế có thể đạt 9,2-9,3%/năm.
Cuộc đua không chỉ dừng lại ở việc cộng lãi suất. Một số đơn vị còn đưa ra hình thức trả lãi ngay từ đầu kỳ, tạo điều kiện để khách hàng tiếp tục sử dụng khoản lãi nhận trước. Nếu tính cả hiệu quả tái đầu tư, mức sinh lời thực tế có thể lên khoảng 9,4%/năm.
Với người gửi tiền, đây là giai đoạn có thêm nhiều lựa chọn. Khoảng cách giữa việc để tiền trong tài khoản thanh toán, gửi ngắn hạn và gửi kỳ hạn dài trở nên đủ lớn để người có tiền nhàn rỗi phải tính toán lại.
Một khoản tiền 500 triệu đồng nếu hưởng mức 7%/năm sẽ tạo ra khoảng 35 triệu đồng tiền lãi sau một năm. Nếu mức thực nhận tăng lên 9%/năm, con số này là khoảng 45 triệu đồng, tức chênh khoảng 10 triệu đồng.
Với khoản tiền 1 tỷ đồng, phần chênh lệch có thể lên khoảng 20 triệu đồng/năm. Đây là mức đủ lớn để dòng tiền nhàn rỗi cân nhắc quay lại kênh tiết kiệm, nhất là với nhóm khách hàng ưu tiên sự ổn định hơn những kênh đầu tư biến động.
Nhưng mặt còn lại của cuộc đua huy động lại không dễ chịu như vậy.
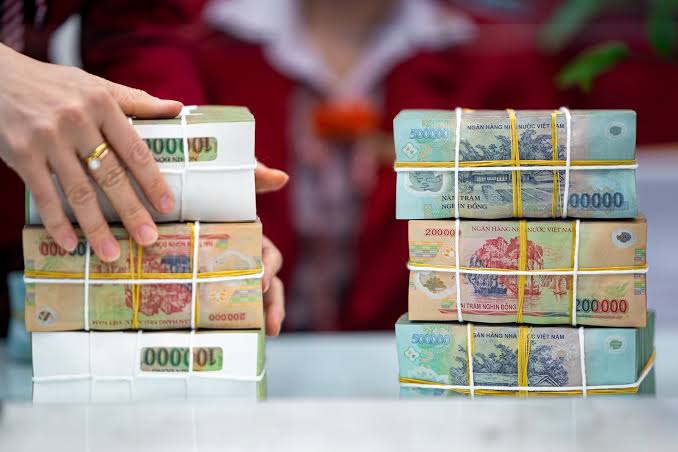
Mặt bằng lãi suất huy động nhích lên mạnh vào những tháng cuối năm đang tạo ra hai trạng thái trái ngược.
Khoản vay hết ưu đãi trở thành sức ép
Nếu anh Nam đang cân nhắc nên gửi tiền bao lâu thì anh Đức Thành ở Hà Nội lại phải giải một bài toán ngược lại: làm thế nào giảm nhanh dư nợ ngân hàng.
Hai năm trước, khi thị trường bất động sản sôi động hơn, anh sử dụng vốn vay để mua thêm một căn hộ với kỳ vọng vừa cho thuê vừa chờ tăng giá. Khoản vay ban đầu nằm trong khả năng cân đối bởi lãi suất ưu đãi thấp và thu nhập từ công việc chính tương đối ổn định.
Tình thế thay đổi khi nguồn thu giảm trong khi thời gian hưởng lãi suất ưu đãi sắp kết thúc.
Theo tính toán của anh Thành, chỉ cần lãi suất khoản vay tăng thêm vài điểm phần trăm, số tiền phải trả ngân hàng mỗi tháng đã đội lên đáng kể. Tiền cho thuê căn hộ không đủ bù phần lãi vay, phí quản lý và các khoản chi phí khác.
Anh bắt đầu rao bán tài sản dù mức giá kỳ vọng phải hạ xuống so với trước.
“Giữ tiếp thì tháng nào cũng phải bù tiền. Tôi chấp nhận giảm lợi nhuận, thậm chí hòa vốn nếu có thể thu tiền về để trả bớt nợ”, anh Thành nói.
Đây cũng là điểm dễ tổn thương của những khoản vay bất động sản sử dụng lãi suất ưu đãi trong một hoặc hai năm đầu.
Mức lãi ban đầu thấp thường giúp khoản trả hàng tháng nằm trong khả năng chịu đựng của người vay. Tuy nhiên, khi hết ưu đãi, lãi suất chuyển sang thả nổi theo lãi suất cơ sở cộng biên độ, nghĩa vụ tài chính có thể thay đổi rất nhanh.
Chẳng hạn, với khoản vay 3 tỷ đồng, chỉ riêng tiền lãi ở mức 6%/năm tương đương khoảng 180 triệu đồng mỗi năm nếu tạm tính trên dư nợ ban đầu. Khi lãi suất tăng lên 13%/năm, con số này có thể lên tới 390 triệu đồng.
Khoảng chênh hơn 200 triệu đồng mỗi năm đủ làm đảo lộn kế hoạch tài chính của một gia đình nếu thu nhập không tăng tương ứng.
Áp lực còn lớn hơn đối với người vay nhiều tỷ đồng để đầu tư bất động sản.
Một khoản vay 5 tỷ đồng, sau hai năm hưởng lãi suất cố định 5,9%/năm, nếu chuyển sang mức thả nổi khoảng 12,8%/năm sẽ khiến nghĩa vụ trả nợ tăng mạnh. Tùy thời hạn và phương thức trả nợ, số tiền gốc và lãi phải thanh toán hàng tháng có thể trở thành gánh nặng rất lớn đối với người vay.
Tương tự, với khoản vay 2 tỷ đồng thời hạn 20 năm, mức lãi suất ưu đãi 8,5%/năm có thể khiến áp lực ban đầu vẫn nằm trong khả năng cân đối. Nhưng nếu lãi suất tăng lên 13,5%/năm, riêng phần lãi hàng tháng đã tăng thêm nhiều triệu đồng, kéo tổng nghĩa vụ trả nợ lên mức cao hơn đáng kể.
Với một gia đình có thu nhập 40-50 triệu đồng/tháng, việc dành gần 30 triệu đồng để trả ngân hàng đồng nghĩa phần còn lại phải gánh toàn bộ chi phí sinh hoạt, học hành, y tế và những khoản phát sinh khác.
Rủi ro vì thế không chỉ nằm ở việc lãi suất tăng bao nhiêu, mà còn nằm ở tỷ lệ khoản trả nợ trên tổng thu nhập của gia đình.
Người vay cũng không phải lúc nào cũng dễ dàng chuyển khoản nợ sang một ngân hàng khác để tìm mức lãi suất thấp hơn.
Muốn tái cấp vốn, khách hàng thường phải xử lý khoản vay cũ, trong khi số tiền cần tất toán có thể lên tới hàng tỷ đồng. Cùng với đó là phí trả nợ trước hạn, khả năng phải hoàn lại một phần ưu đãi lãi suất và chi phí hoàn thiện hồ sơ, định giá, đăng ký tài sản bảo đảm tại ngân hàng mới.
Bởi vậy, phương án “đảo” khoản vay sang ngân hàng khác nghe có vẻ đơn giản nhưng thực tế lại đòi hỏi người vay có dòng tiền dự phòng và đáp ứng hàng loạt điều kiện tín dụng.
Trong trường hợp không thể chuyển khoản vay, người vay chỉ còn một số lựa chọn: tăng nguồn thu, sử dụng tiền tích lũy để giảm dư nợ, bán bớt tài sản hoặc tiếp tục chấp nhận mức chi phí vốn cao hơn.
Với người mua nhà để ở, việc bán tài sản càng khó bởi đó có thể là nơi sinh sống duy nhất của gia đình. Còn với người dùng vốn vay để đầu tư, áp lực lại nằm ở khả năng thanh khoản của tài sản. Nếu cần tiền gấp để trả ngân hàng, người bán có thể buộc phải giảm giá để tìm người mua.
Sức ép càng đáng chú ý khi lãi suất huy động đang đi lên. Tiền gửi của khách hàng là một trong những nguồn vốn quan trọng để ngân hàng cung cấp tín dụng. Khi giá vốn đầu vào tăng, dư địa duy trì lãi suất cho vay thấp trong thời gian dài cũng bị thu hẹp.
Những biến động trên thị trường liên ngân hàng thời gian gần đây cũng cho thấy thanh khoản có những thời điểm chịu sức ép. Lãi suất qua đêm từng tăng lên khoảng 7%/năm trước khi giảm mạnh về khoảng 1%/năm.
Diễn biến giảm sau đó cho thấy tác động của hoạt động điều tiết thanh khoản, nhưng chưa đồng nghĩa áp lực vốn đã hoàn toàn biến mất. Khi nhu cầu tín dụng tăng vào cuối năm trong lúc các ngân hàng cạnh tranh mạnh hơn để thu hút tiền gửi, chi phí vốn đầu vào vẫn là biến số cần theo dõi.
Bởi vậy, bức tranh lãi suất cuối năm đang chia thị trường thành hai phía khá rõ.
Ở một phía, người sở hữu tiền nhàn rỗi có thêm cơ hội lựa chọn kỳ hạn và săn các chương trình cộng lãi suất để gia tăng lợi tức. Mỗi lần ngân hàng nâng thêm vài phần mười phần trăm cũng có thể mang lại khoản chênh đáng kể với những sổ tiết kiệm lớn.
Phía còn lại là những người đang sử dụng đòn bẩy tài chính. Với họ, mỗi nhịp tăng của lãi suất không phải một con số trên bảng niêm yết mà được quy đổi trực tiếp thành số tiền phải trả hàng tháng.
Và khi lãi suất ưu đãi kết thúc, bài toán không còn nằm ở việc tài sản đã tăng giá bao nhiêu, mà là dòng tiền hiện tại có đủ sức nuôi khoản nợ hay không.
Cùng một nhịp tăng của lãi suất, người có tiền nhàn rỗi nhìn thấy cơ hội gia tăng lợi tức, còn người đang mang nợ lại phải tìm cách giữ khoản vay trong giới hạn chịu đựng. Khoảng cách giữa người có tiền và người cần tiền vì thế càng hiện rõ khi cuộc đua lãi suất bước vào những tháng cuối năm.
 Giám đốc Khối Công nghệ Thông tin SHB cùng các lãnh đạo công nghệ bàn về AI tại CIO Summit 2026
 VPBank và JBIC ký kết khoản vay 27 triệu USD, tài trợ chuyển dịch năng lượng tại Việt Nam
 Điều gì thúc đẩy khối tự doanh liên tục gom hơn 1.900 tỷ đồng cổ phiếu VPB trong ba tuần qua?
 GPBank mở rộng “cửa vốn” cho SME: Tín chấp tới 5 tỷ đồng, phê duyệt trong 16 giờ